会社の同僚も、ママ友も、気づけばみんな家を買っている。そのたびに「自分はずっと賃貸のままで、本当に良かったのかな」と、ふと不安になっていませんか。
先に結論を言います。ずっと賃貸で良かったと言える人の共通点は、老後に住む場所の当てを持っていること、その1つだけです。家賃の額でも、貯金の額でも、まわりが買っているかどうかでもありません。
 あいみつ
僕は家を建てた側ですが、この記事は賃貸を続ける人の側で書きます。
この記事では、その当てを作る5つの手順(UR・公営住宅・家賃債務保証など)、自分の家賃で置き直せる総額の式、世帯タイプ別の見極め、そして賃貸を続けている人と買って後悔している人、8人の本音をまとめました。
\最初に結論/
- 良かった人の共通点は1つだけ
- 老後も借り続ける5つの手順
- 自分の家賃で置き直す総額
- 世帯タイプ別の見極め方
- 8人の本音(買った側も1人)
賃貸を続けるかどうかは、買った場合の金額を知ってからのほうが決めやすくなります。買う選択肢も少し頭にある方は、比べる材料だけ先に取り寄せておいてください。家にいたまま無料でそろいます。
\ 人気の注文住宅一括資料請求サービス /
| おすすめ度 ★★★★★ | おすすめ度 ★★★★☆ | おすすめ度 ★★★★☆ |
 タウンライフ 家づくり |  持ち家計画 |  ハウジング バザール |
| 提携社数 | ||
| ◎ 1,320社以上 (大手35社) | ○ 厳選100社以上 | ○ 地域の 優良工務店 |
| もらえるもの | ||
| ◎ カタログ +間取り ・資金計画 ・土地提案 | △ カタログ (間取りは 個別相談) | ○ 資料 +間取り ・見積もり提案 |
| 依頼先の選び方 | ||
| ◎ 気になる会社を 自分で選ぶ | ○ こだわり条件 で絞る | ○ 資料は自分で 選ぶ |
| 断りたいときの窓口 | ||
| △ 窓口なし (要望欄で メール指定可) | △ 窓口なし (メール指定 で対処) | ◎ 事務局に 相談できる |
| 特典 | ||
| ◎ 家づくり冊子 2種(PDF) | ○ 来場予約で ギフト特典 | ○ 家づくりの 小冊子 |
| 公式サイト | 公式サイト | 公式サイト |
| ▶口コミを見る | ▶口コミを見る | ▶口コミを見る |
▶注文住宅の一括資料請求はどこがおすすめ?8社の違いと選び方
【PR】
あいみつ|「みんなの住宅失敗談」運営者。35歳・会社員(住宅・不動産業界の人間ではありません)。
- 2022年に35坪4LDKを建築
- 総額は約4,200万円
- 1社契約で350万円高くついた
- 2026年に不動産一括査定5社を実測
- 査定差は330万円
- 家づくりの失敗談を集めて発信中
合言葉は「家を買うときは必ず相見積もりを取れ」。プロフィールの続きを読む

ずっと賃貸で良かった人の共通点は「老後の住まいの当て」
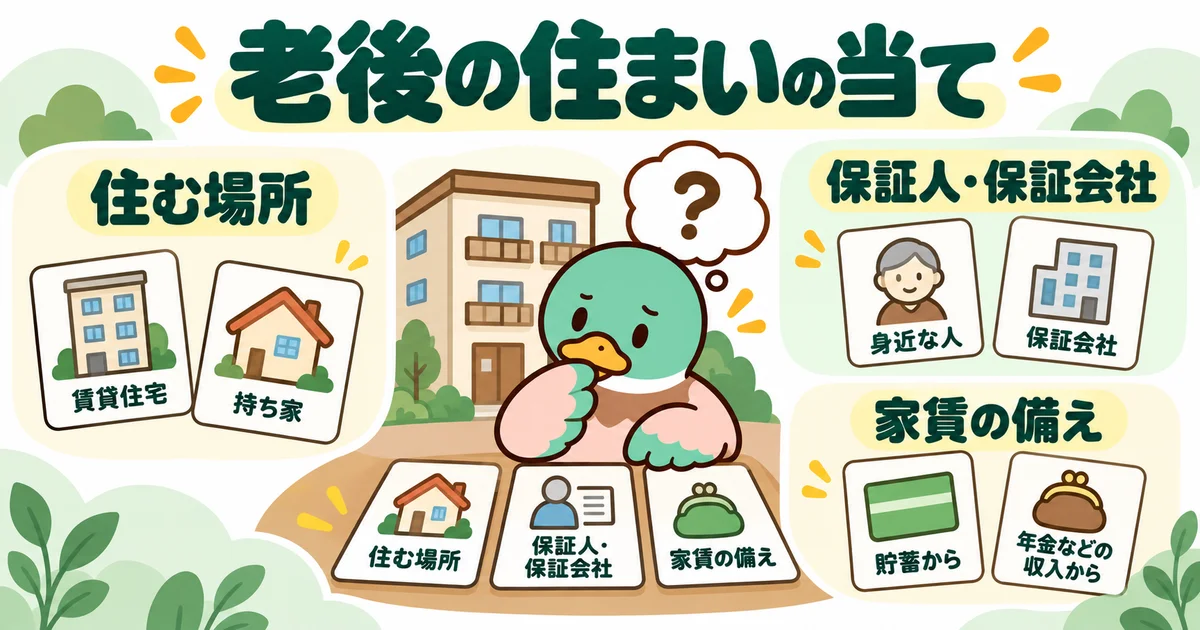
良かった人と後悔した人を分けているのは、老後の家賃が払えるかどうかより「老後に借りられる部屋の当てがあるか」です。理由や損得の前に、まずここをはっきりさせます。
総務省の令和5年住宅・土地統計調査では、65歳以上の単身世帯のうち32.2%が借家に住んでいます。3人に1人は、賃貸のまま老後を迎えているということです。
内訳は民営借家が21.0%、公営住宅が8.1%、UR・公社の借家が2.7%。高齢の一人暮らしで賃貸を続けている人は少数派ではなく、約762万世帯のうちおよそ245万世帯います。
逆に、賃貸を後悔した人の話を並べると、共通して出てくるのは「借りられなかった」「保証人がいなかった」という場面です。家賃が続くこと自体は、始める前から分かっていた話だからです。
 悩む男性
家賃より、貸してもらえるかどうかのほうが怖いんですよね。
だからこの記事は、理由や損得より先に「老後に借り続ける手順」を置きます。そこに当てが1つできれば、ずっと賃貸は焦らなくていい選択になります。
賃貸で良かった理由と後悔する瞬間【3分で確認】
ここは検索結果の要約にも出てくる基本の話なので、短く確認だけしておきます。知っている人は次の章へ飛んでください。
順に見ていきます。
賃貸で良かったと言える理由3つ
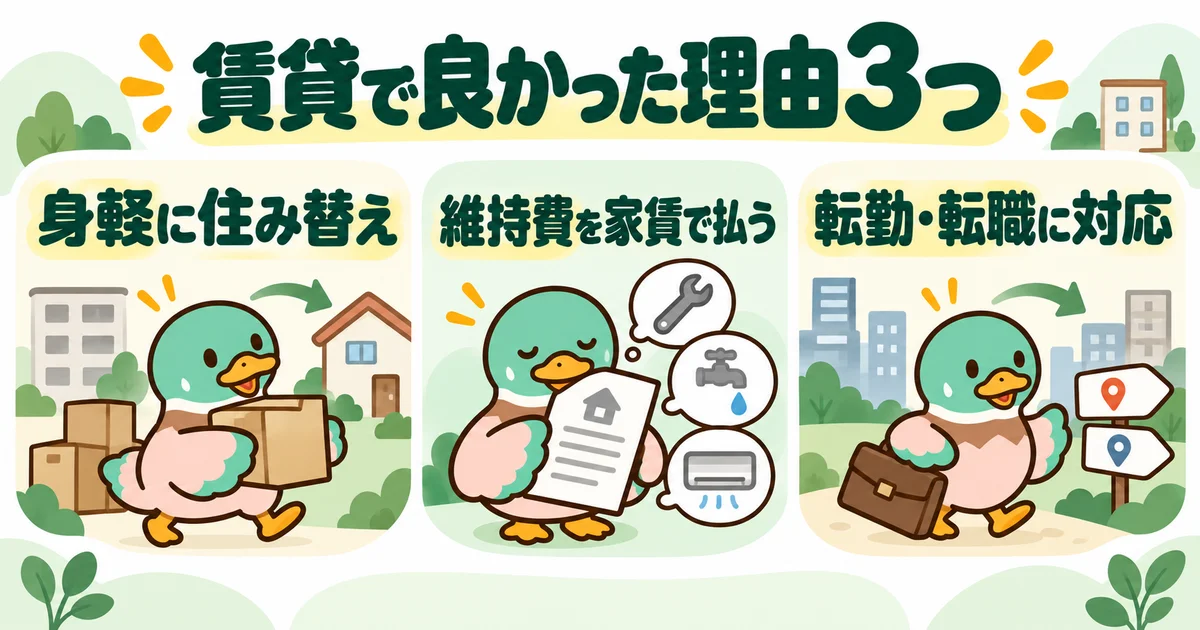
理由は昔から変わっていません。次の3つです。
- 身軽に住み替えられる
- 修繕費と固定資産税がない
- 転勤や転職に対応できる
補足するなら、修繕費は「かからない」のではなく家賃に含まれている、が正確です。それでも払う時期と額を自分で決めなくていいのは、賃貸だけの気楽さです。隣の音がうるさい、職場が変わった、というときに家を売る心配なく動けるのも同じです。
賃貸を後悔する瞬間3つ
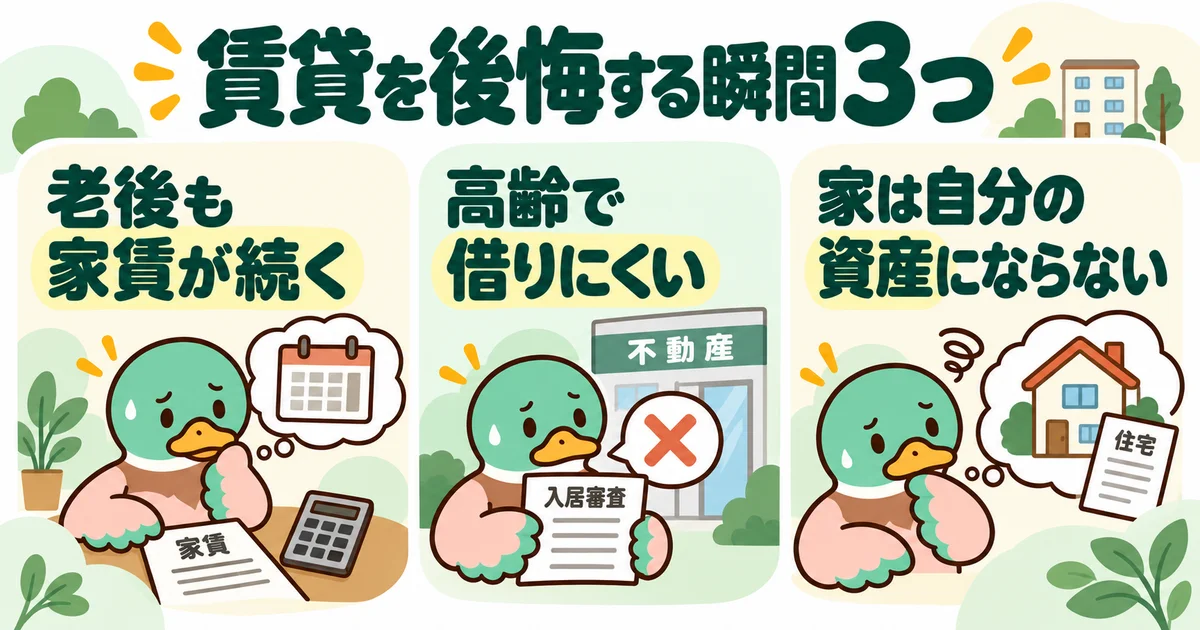
後悔の場面も、体験談を集めるとほぼ3つに集まります。
- 老後も家賃が終わらない
- 高齢で部屋を借りにくい
- 払っても資産が残らない
このうち1つ目と3つ目は、賃貸を選んだ時点で分かっていたことです。後悔として本当に効いてくるのは、想定していなかった2つ目の「借りにくさ」です。体験談でも、後悔を口にした人は全員ここでつまずいています。
後悔の正体は「借りにくさ」
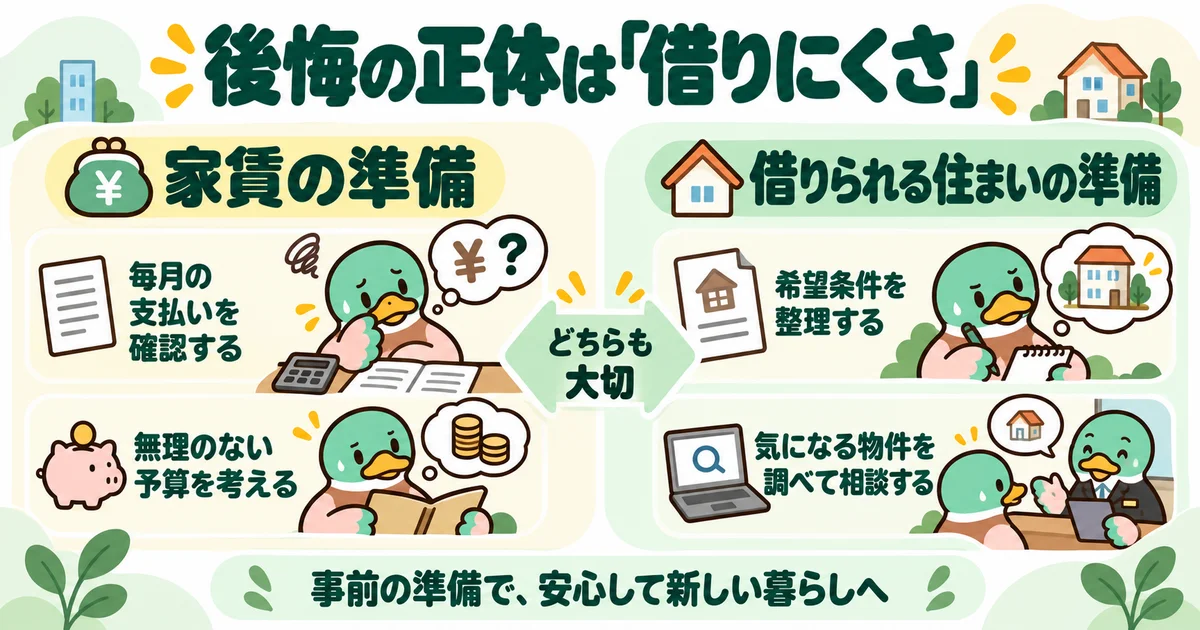
国土交通省の令和3年度調査(日本賃貸住宅管理協会の会員187団体が回答)では、高齢者の入居に約7割の大家が拒否感を持っていると答えています。
ただ、入居を制限する理由を1つ選んでもらうと、90.9%が「居室内での死亡事故等に対する不安」でした。家賃が払えるかどうかを心配しているわけではないのです。
つまり潰すべきは「亡くなったあとの後処理」への不安で、そこには制度と手順があります。次の章で5つに分けて説明します。
70代80代も賃貸を続ける5つの手順
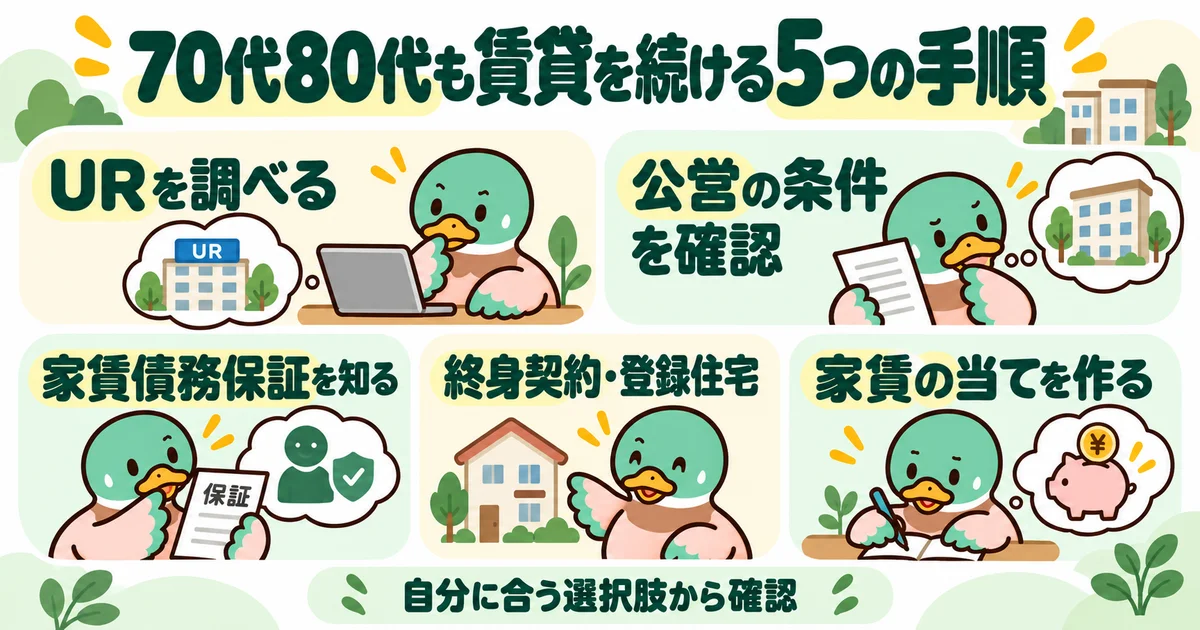
「借りにくい」で終わらせず、いま何をしておけばいいかを順番に置きます。全部やる必要はなく、自分に合うものを1つか2つ選んでください。
上から順に見ていきます。
60歳前にURへ移る選択肢を見る
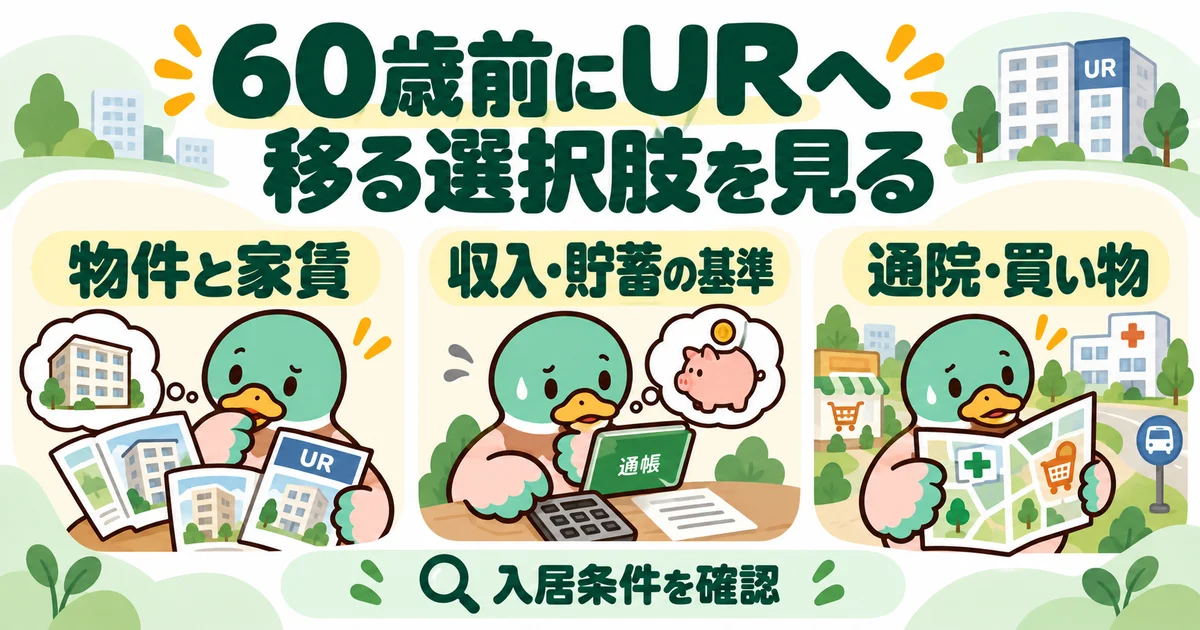
UR賃貸住宅は、礼金・仲介手数料・保証人・更新料の4つがいらないと公式サイトに明記されています。入居時に払うのは敷金2か月分と日割りの家賃・共益費だけです。
申込の基準は「平均月収が基準月収額以上」ですが、満たさない場合は「貯蓄額が月額家賃の100倍以上」か、家賃を一定期間まとめて前払いする方法でも申し込めます。年齢の上限はありません。
退職後に民間の審査で怯えたくない人は、収入があるうちにURへ移っておくのが一番確実な手です。体験談の72歳の方は55歳で移り、17年間いちども審査を受けていません。
公営は60歳・月収15.8万円が目安
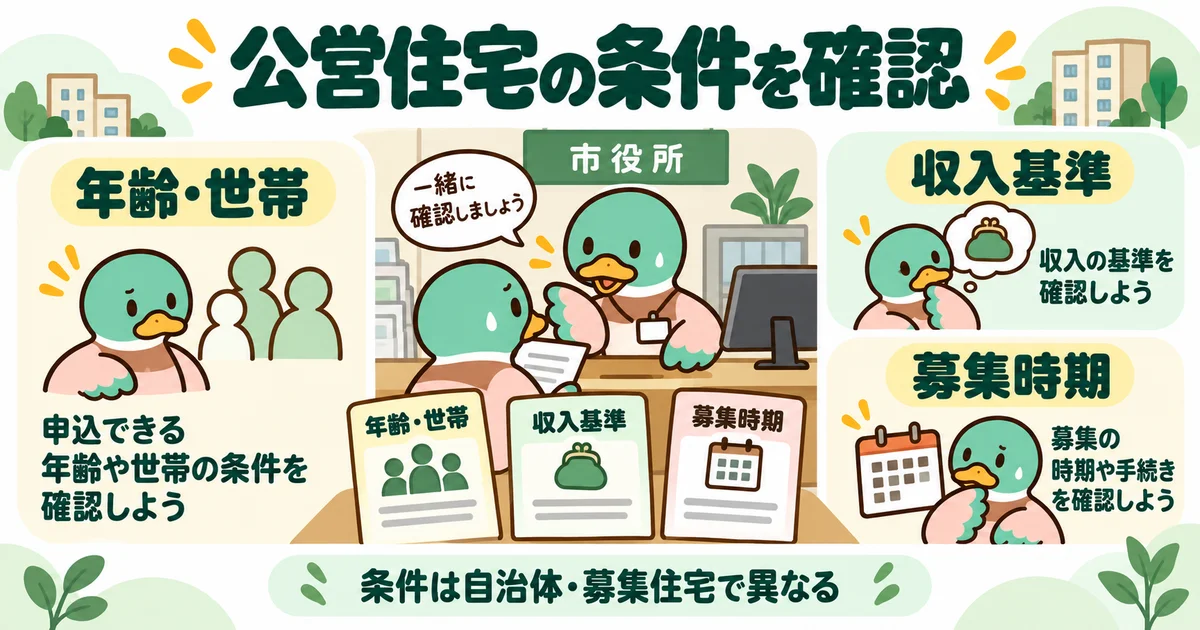
県営・市営などの公営住宅は、家賃が収入に応じて決まるので、民間の半分以下になることも珍しくありません。
条件は自治体ごとに違いますが、目安になるのはこの3つです。
- 単身は60歳以上の団地が多い
- 月収15.8万円以下が本来の基準
- 募集は年2回前後で抽選
58歳では単身で申し込めない団地が多いので、60歳を待つ間に募集時期と倍率を調べておくのが現実的です。60歳以上などの裁量階層は、月収21.4万円以下まで基準が広がる自治体もあります。
高齢者向けの家賃債務保証を知る
保証人がいない人のための仕組みが、家賃債務保証です。国土交通省に登録された保証会社のほか、一般財団法人高齢者住宅財団の制度があります。
高齢者住宅財団の制度は60歳以上が対象で、滞納家賃は月額家賃の12か月分まで保証、保証料は2年間で月額家賃の35%です。家賃6万円なら2年で2万1千円になります。
 あいみつ
保証人は「人」でなくても、保証料で代えられるんです。
「子どもに保証人を頼めない」を理由に諦める前に、保証料を払えば済む選択肢があると知っておくだけで、選べる部屋が変わります。使えるのは財団と約定を結んだ物件に限られるので、不動産屋に「高齢者住宅財団の保証は使えますか」と聞くのが早いです。
終身建物賃貸借と登録住宅
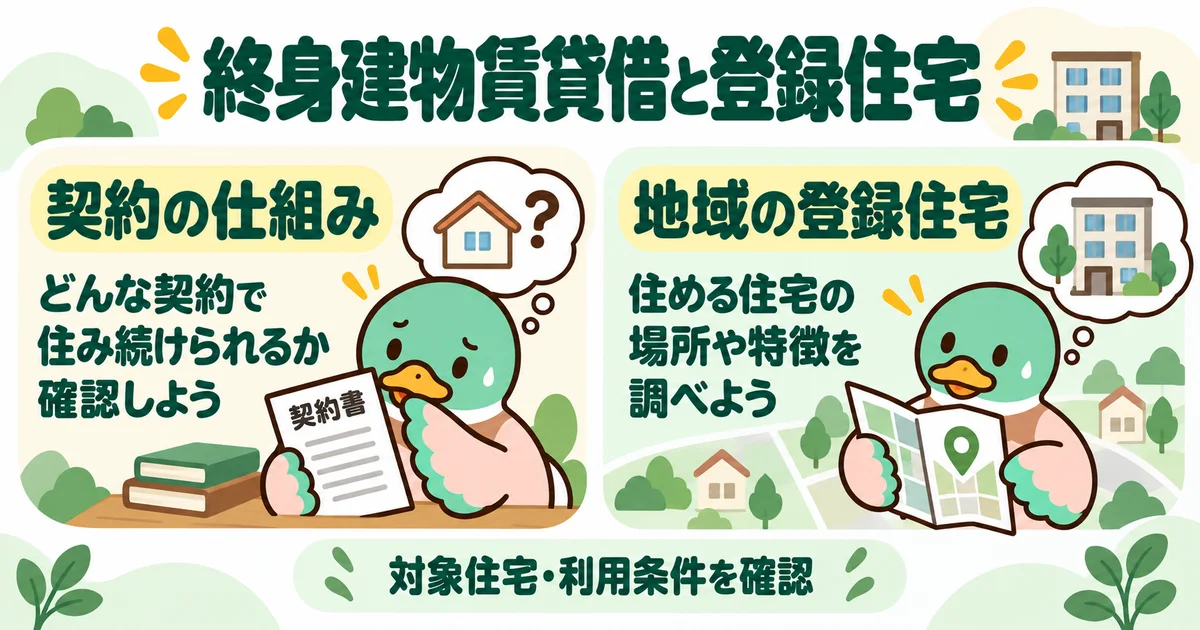
終身建物賃貸借は、借りている本人が生きている限り契約が続き、亡くなった時点で終わる一代限りの借家契約です。大家側は相続や残置物の心配が減るので、高齢者に貸しやすくなります。
段差のない床や浴室の手すりなど、バリアフリーの基準を満たした住宅が対象で、知事の認可を受けた事業者が貸します。同居していた配偶者は、亡くなったあと1か月以内に申し出れば住み続けられます。
もう1つが住宅セーフティネット制度の登録住宅で、高齢者などの入居を拒まない賃貸住宅を都道府県が登録しています。物件数は地域差が大きいので、住みたい自治体名と「セーフティネット住宅」で検索して件数を確かめておくと、老後の選択肢が具体的になります。
家賃の当てを年金で作る
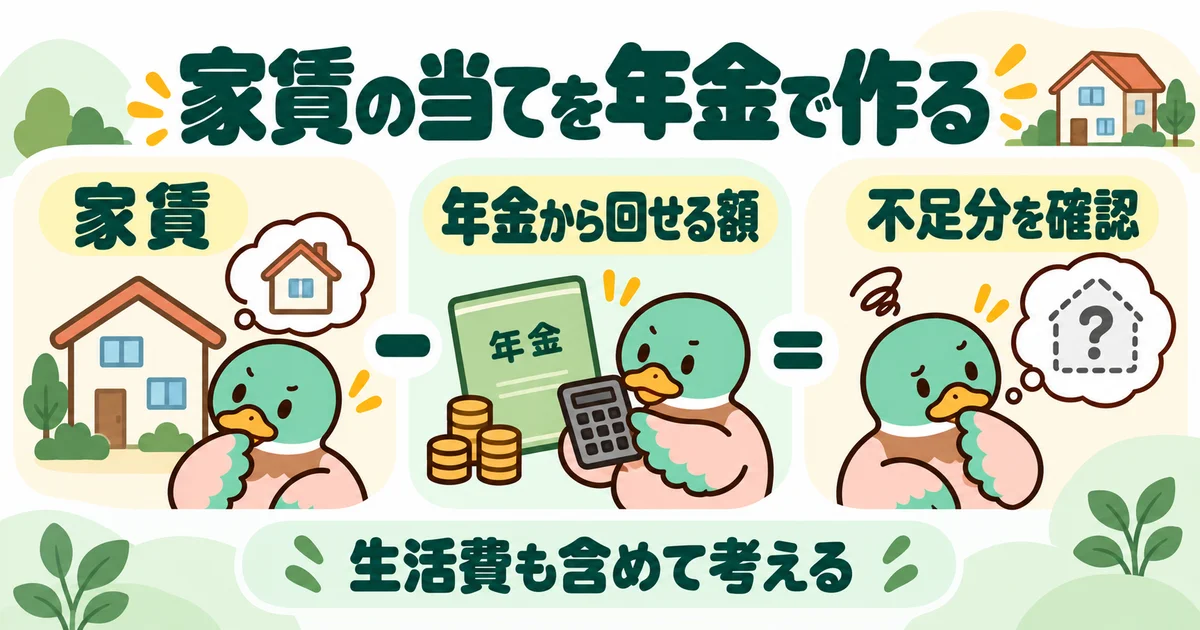
最後はお金の当てです。目安の式は「(家賃 − 年金から住居費に回せる額)× 12 × 25年」で、これが老後の家賃のために別に用意しておく額になります。
たとえば年金が月7万円の単身で家賃6万円の部屋なら、年金から3万円を住居費に回す前提で不足は月3万円、25年で900万円です。夫婦の厚生年金モデル(令和8年度で月23万7,279円)なら、家賃8万円は年金の中で払えます。
「老後資金は3,000万円」のような一律の数字ではなく、自分の年金見込み額と家賃で引き算するのが先です。年金見込みは「ねんきん定期便」か「ねんきんネット」で今すぐ見られます。
自分の家賃で置き直す賃貸と持ち家の総額
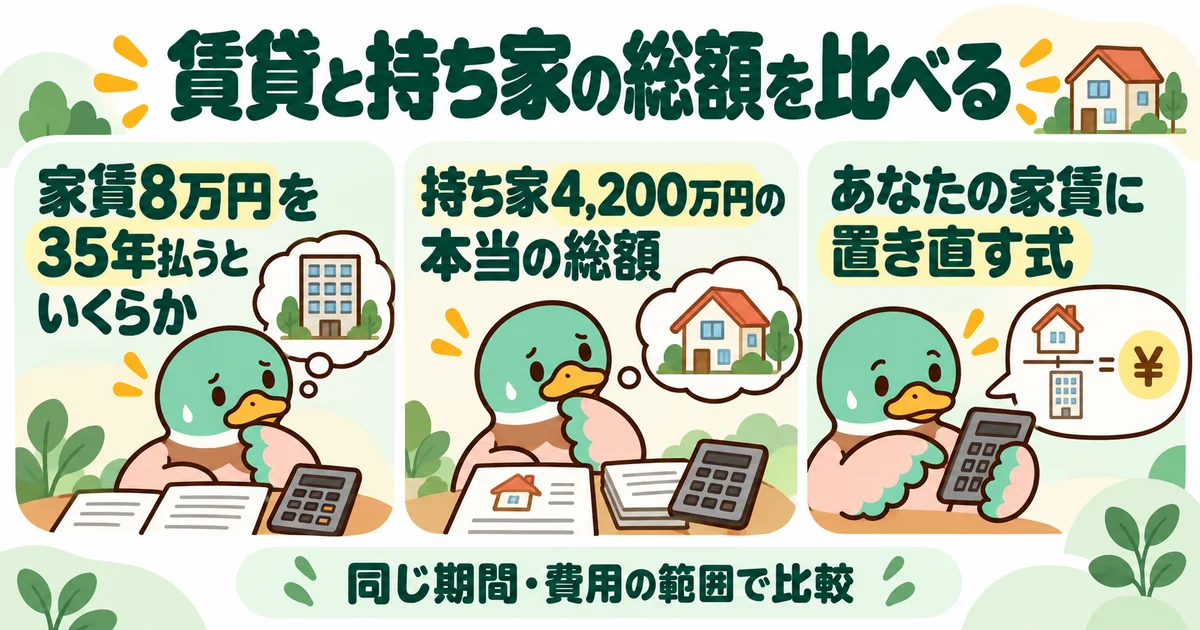
「どっちが得か」は家賃と物件で答えが変わります。まず同じ35年で並べ、次にあなたの家賃で置き直せる形にします。
順に計算します。
家賃8万円を35年払うといくらか
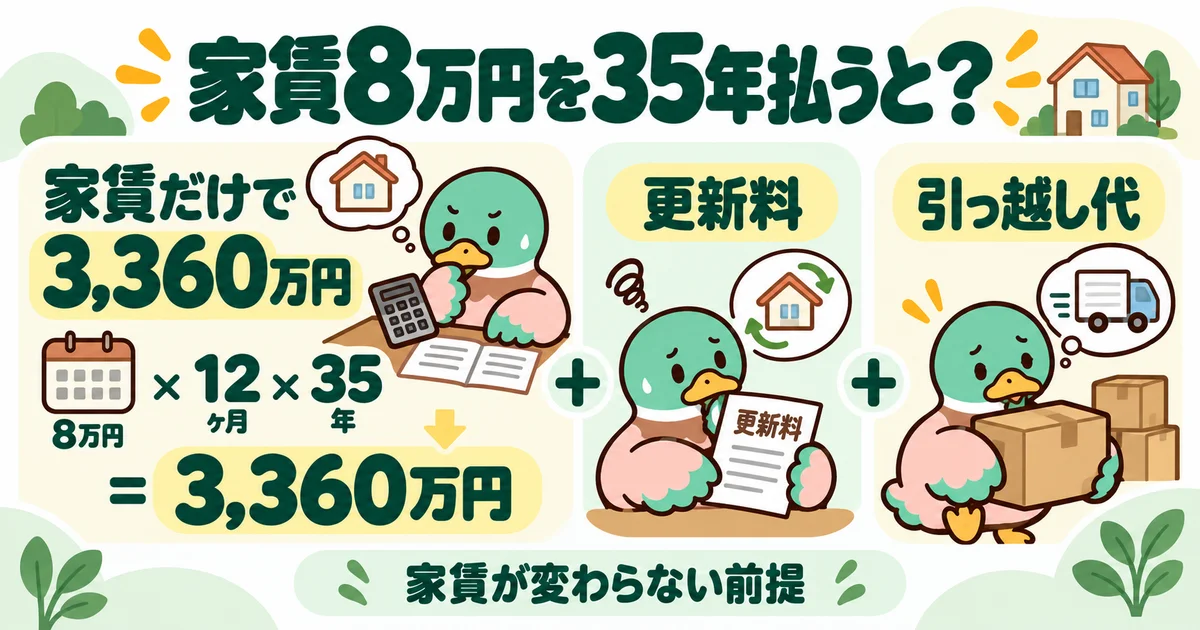
家賃8万円を35年払うと、家賃だけで3,360万円です。ここに2年ごとの更新料(家賃1か月分×17回=136万円)と、35年で3回の引っ越し費用(1回40万円×3=120万円)を足すと、約3,600万円になります。
更新料と引っ越し代を抜いた「家賃だけ」の数字で比べると、賃貸側を200万円以上安く見せてしまいます。比べるときは必ず込みで見てください。
家賃が上がらない前提の計算なので、都心では実際より少なく、地方の家賃5万円台なら2,250万円ほどに縮みます。更新料の相場と交渉は賃貸の更新料相場はいくら?にまとめています。
持ち家4,200万円の本当の総額
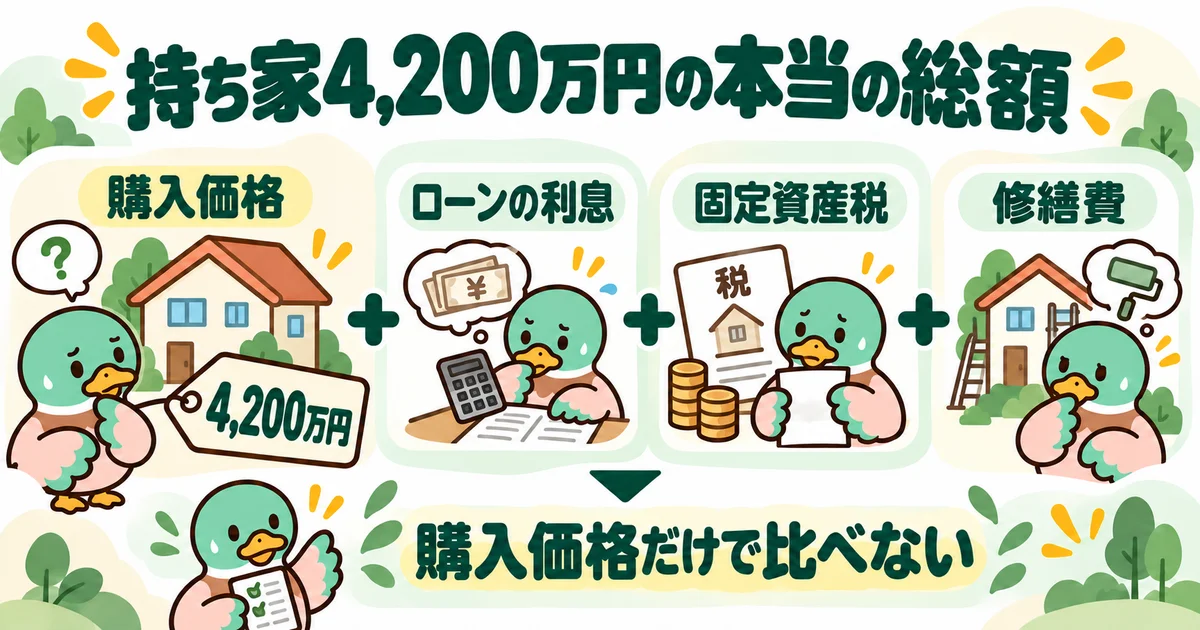
僕の家は土地・建物・諸費用で約4,200万円でした。これを金利1%・35年で借りると、毎月の返済は約11万9千円、総返済額は約4,980万円で、利息だけで約780万円です。
ここに固定資産税(年10〜12万円で35年約400万円)と、外壁・屋根や給湯器などの修繕(35年で約500万円)を足すと、持ち家の35年総額は約5,900万円で、家賃8万円の賃貸より2,300万円ほど多い計算になります。
| 項目 | 賃貸(家賃8万円) | 持ち家(4,200万円) |
|---|---|---|
| 家賃/返済 | 3,360万円 | 4,980万円 |
| 更新料/固定資産税 | 136万円 | 約400万円 |
| 引っ越し/修繕 | 120万円 | 約500万円 |
| 35年合計 | 約3,600万円 | 約5,900万円 |
| 36年目以降(年) | 96万円 | 約30万円 |
あいみつ僕の家の数字なので、あなたの家賃と物件価格に置き直してください。
ただし36年目以降は、賃貸は家賃96万円が毎年続き、持ち家は税・保険・修繕の年30万円ほどで済みます。その差66万円で2,300万円を埋めるには35年かかるので、逆転は100歳前後です。土地が手元に残る点と、頭金を運用に回せた場合の差は、この計算の外にあります。
あなたの家賃に置き直す式
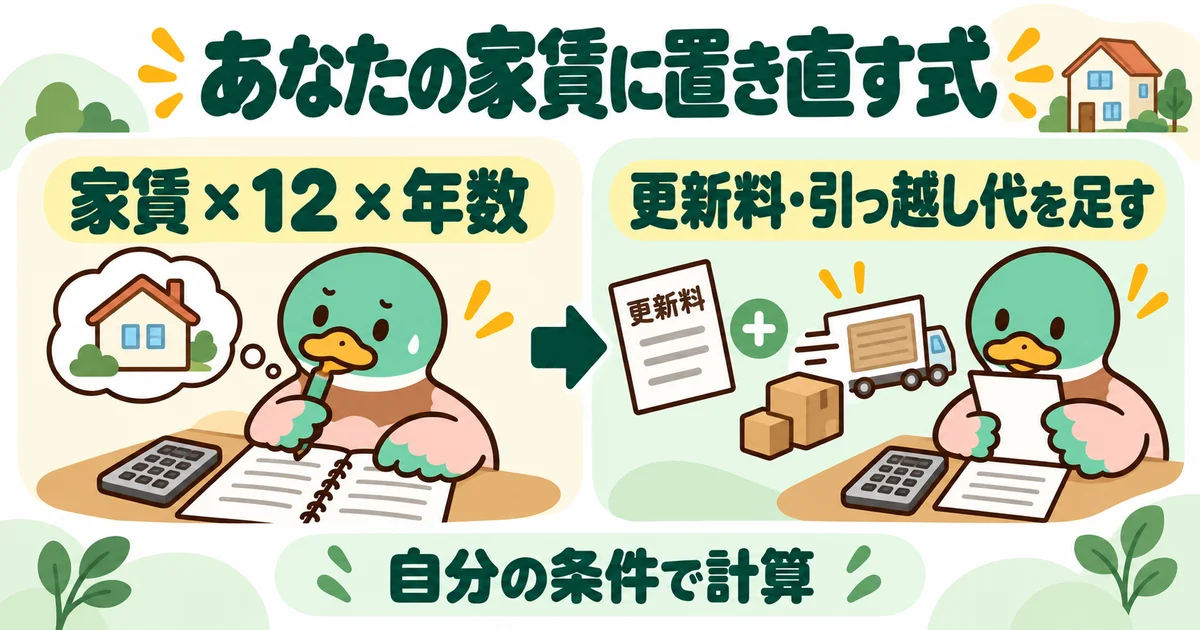
自分の数字に直すのは簡単です。賃貸の35年総額は「家賃 × 12 × 35 × 1.07」で、1.07は更新料と引っ越し代のぶんです。
持ち家は「借入額 × 1.19(金利1%・35年の総返済)+ 固定資産税35年分 + 修繕500万円」でおおまかに出ます。金利が1.5%なら係数は1.29に上がります。
家賃5万円なら賃貸は約2,250万円、家賃12万円なら約5,400万円。自分の家賃で出した数字と、買うなら候補になる物件価格を並べると、世間の「どっちが得か」より確かな答えになります。
世帯タイプ別「ずっと賃貸で良かった」の見極め
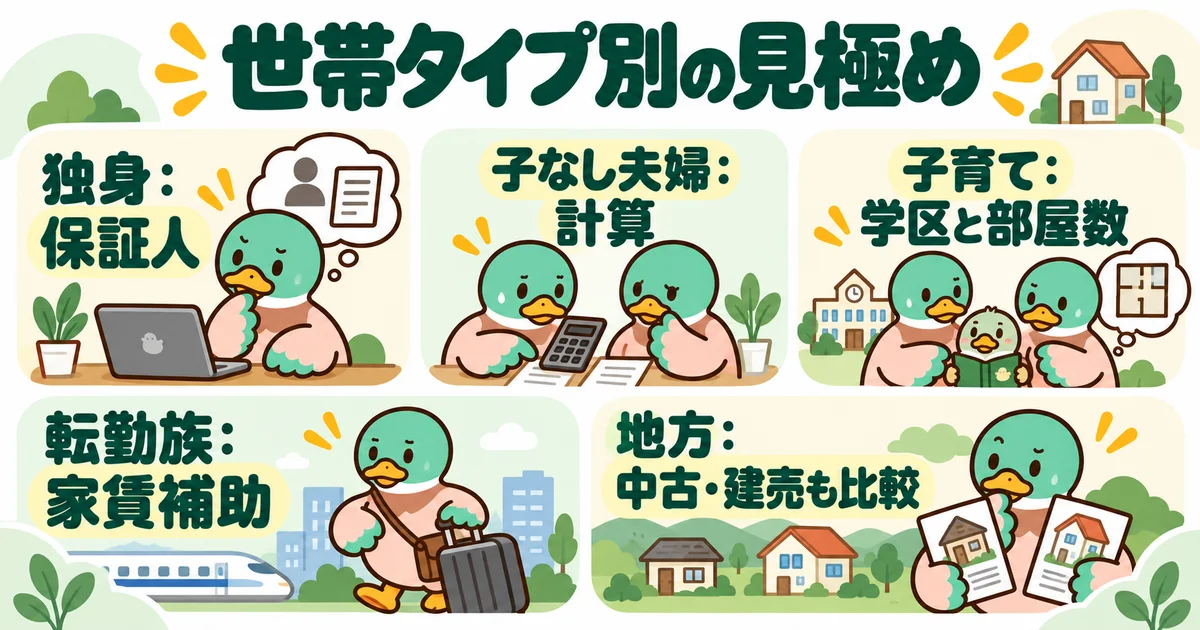
同じ「ずっと賃貸」でも、独身と子育て世帯では危ない場所が違います。自分の型のところだけ読んでください。
順番に見ていきます。
独身は保証人問題を先に潰す
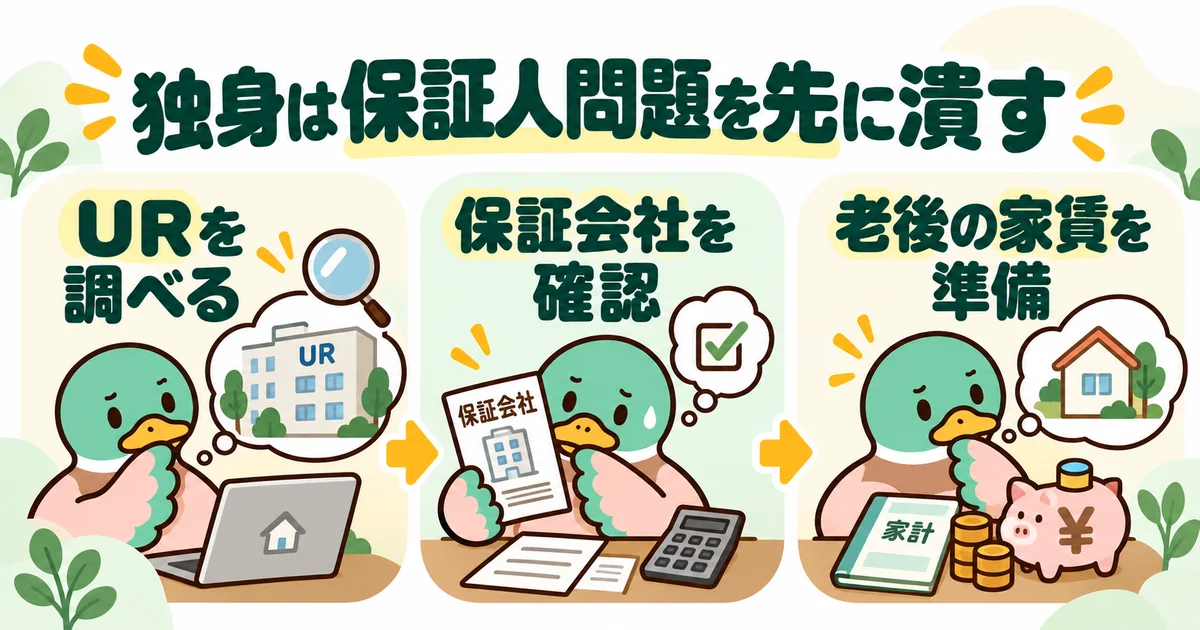
独身で一番効いてくるのは、家賃の額より「70代で保証人を誰に頼むか」です。親は先に高齢になり、兄弟や甥姪に頼むのは気が重い人が多いです。
対策は前の章の順番どおりで、URか保証会社か、どちらかの当てを60歳までに作っておくこと。家賃の1か月分を「老後家賃口座」として毎月別に積むと、URの貯蓄基準(家賃の100倍)に届く時期も見えます。
体験談の43歳の方は、この3つを40代のうちに済ませています。年金は単身だと国民年金満額で月7万円ほどなので、住居費に回せる額も夫婦とは別に計算してください。
子なし夫婦は世間の声より計算
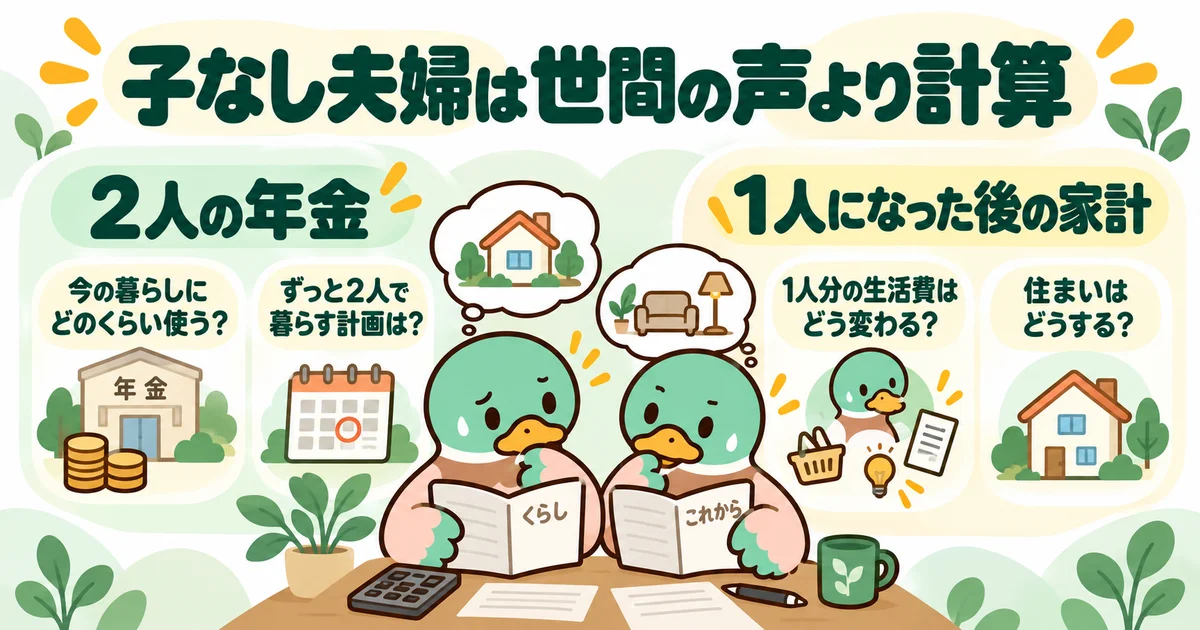
子どものいない夫婦は、賃貸を続けやすい条件が揃っています。部屋数が要らず、2人分の年金があり、住み替えの自由も残るからです。
それでも揺れるのは、親や義理の親からの「家くらい買いなさい」です。ここは損得ではなく気持ちの話なので、次の章の返し方を1つ用意しておくと、帰省が楽になります。
計算面では、2人のうち1人が先に亡くなったあとの年金額で家賃を払えるかを見ておくと、後から慌てません。夫婦2人分の年金を前提に部屋を選ぶと、そこで詰まります。
子育て世帯は学区と部屋数で見る
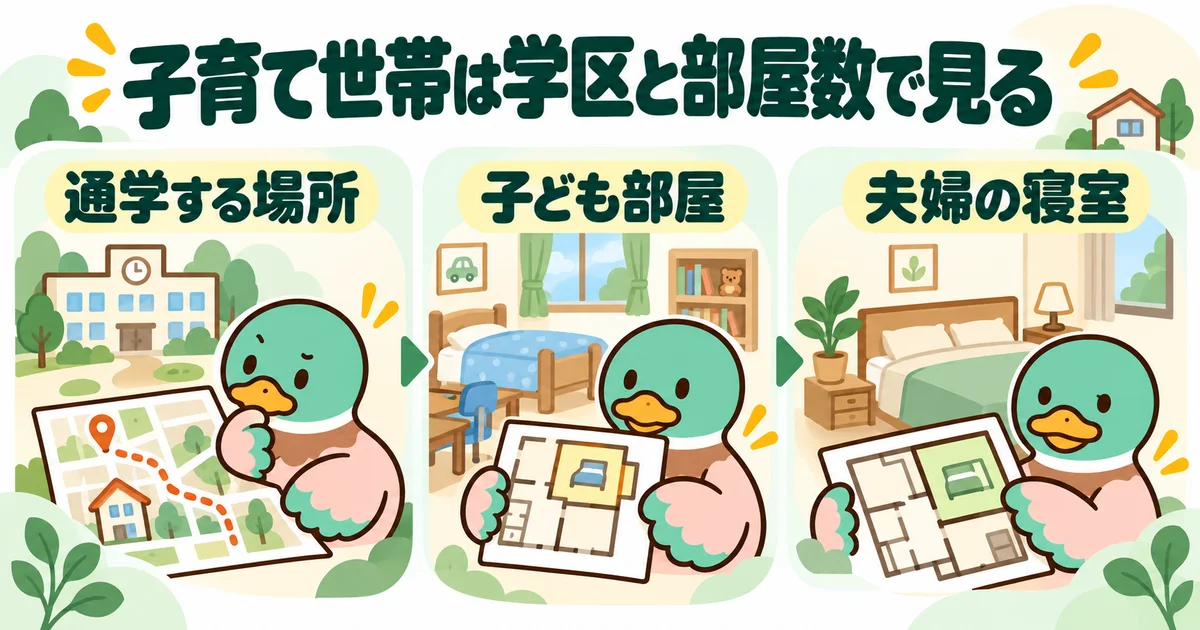
子育て世帯が迷うのは、たいてい小学校入学の前後です。「学区が決まる前に買うべきか」という問いは、じつは賃貸でも答えられます。学区は借りる場所でも選べるからです。
本当に効くのは部屋数のほうで、3LDKに子ども2人なら、体験談の47歳の方のように夫婦がリビング隣の和室で寝る時期が来ます。「子ども部屋2つ+夫婦の寝室」を賃貸で確保できる家賃かどうかが、買うか続けるかの分かれ目です。
それでも買う方に気持ちが傾いたなら、展示場に行く前に家で複数社を比べてください。僕は1社だけ見て3か月で契約し、あとで350万円の差に気づきました。
\ 人気の注文住宅一括資料請求サービス /
| おすすめ度 ★★★★★ | おすすめ度 ★★★★☆ | おすすめ度 ★★★★☆ |
タウンライフ 家づくり | 持ち家計画 | ハウジング バザール |
| 提携社数 | ||
| ◎ 1,320社以上 (大手35社) | ○ 厳選100社以上 | ○ 地域の 優良工務店 |
| もらえるもの | ||
| ◎ カタログ +間取り ・資金計画 ・土地提案 | △ カタログ (間取りは 個別相談) | ○ 資料 +間取り ・見積もり提案 |
| 依頼先の選び方 | ||
| ◎ 気になる会社を 自分で選ぶ | ○ こだわり条件 で絞る | ○ 資料は自分で 選ぶ |
| 断りたいときの窓口 | ||
| △ 窓口なし (要望欄で メール指定可) | △ 窓口なし (メール指定 で対処) | ◎ 事務局に 相談できる |
| 特典 | ||
| ◎ 家づくり冊子 2種(PDF) | ○ 来場予約で ギフト特典 | ○ 家づくりの 小冊子 |
| 公式サイト | 公式サイト | 公式サイト |
| ▶口コミを見る | ▶口コミを見る | ▶口コミを見る |
▶注文住宅の一括資料請求はどこがおすすめ?8社の違いと選び方
【PR】
転勤族は家賃補助が消える年を見る
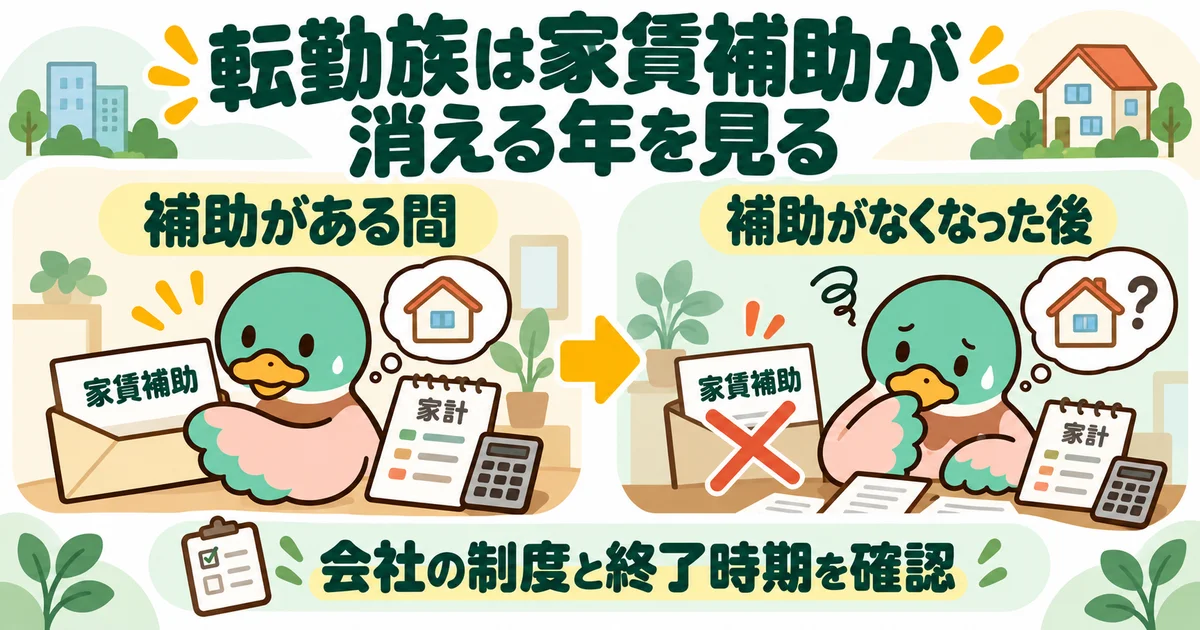
転勤族の賃貸は合理的です。買った翌年に辞令が出て、家を貸しに出して単身赴任、という話は珍しくありません。
落とし穴は、会社の家賃補助が定年で消えることです。補助込みで月5万円だった住居費が、60歳を境に9万円に戻るので、その差を60歳までに何年分積めるかを先に計算してください。
定住したい家族の気持ちと合わないときは、「上の子が高校に入るまで」のように期限を決めて先送りするのも、1つの答えです。期限がないままの先送りが、いちばん家族を疲れさせます。
地方は中古と建売も土俵に乗せる
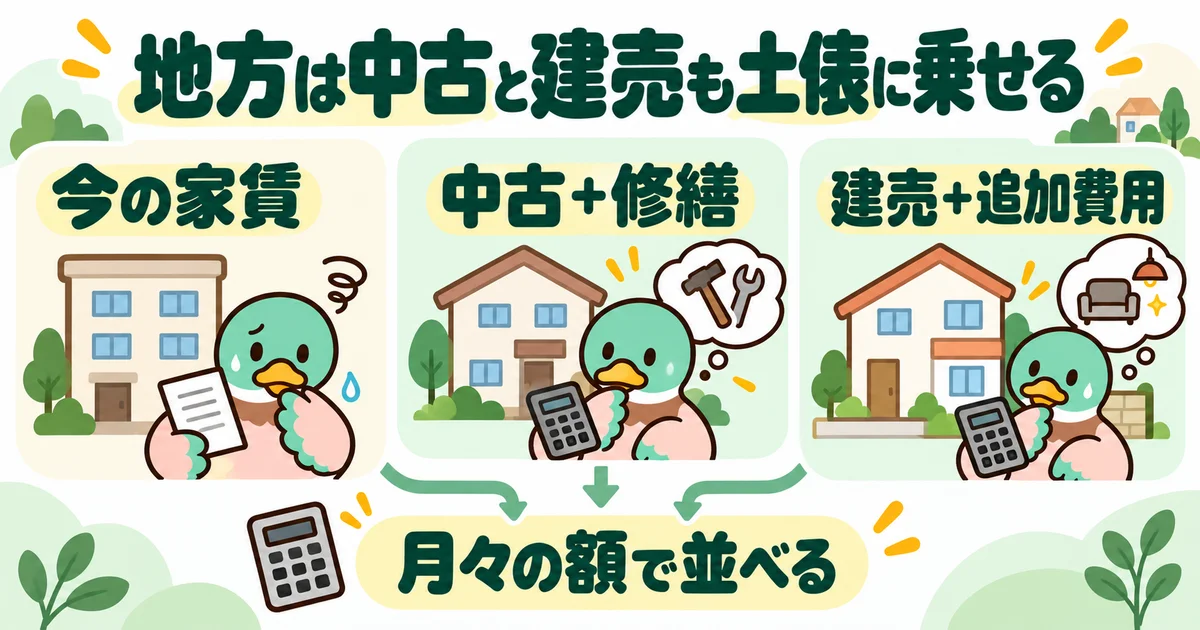
地方で家賃5万円台なら、賃貸の35年総額は2,250万円ほどです。周りが20代で注文住宅を建てる地域だと肩身は狭いですが、数字の上では賃貸が不利になりにくいところです。
ただし地方の比較相手は4,000万円の注文住宅ではなく、1,500〜2,500万円の中古や建売です。中古なら水回りの交換費用、建売なら外構の追加を足した月々の額と、今の家賃を並べてください。
体験談の38歳の方は、築22年と築9年の中古を見て、どちらも今より月1〜2万円増える計算になり、賃貸を続けています。数字を出して選んだなら、それは「まだ」ではありません。
「もったいない」「恥ずかしい」への返し方
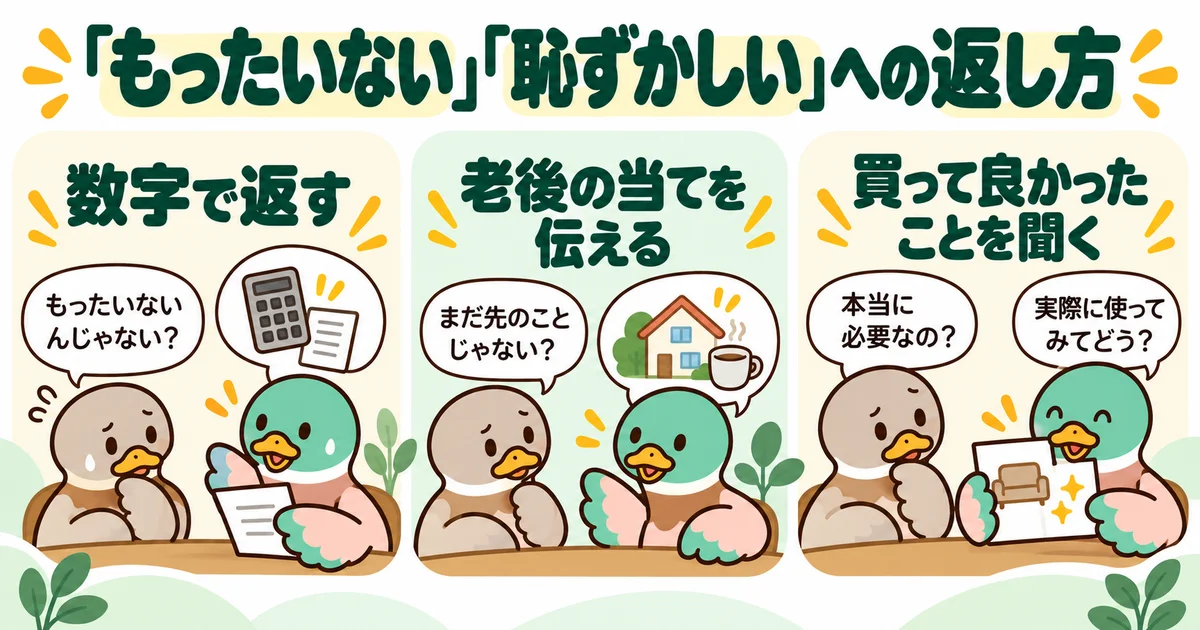
「ずっと賃貸 もったいない」「ずっと賃貸 恥ずかしい」は、この記事の検索語と一緒によく調べられている言葉です。言われた側が用意しておける返しを3つ置きます。
1つ目は数字で返す。「うちの家賃で35年払っても約3,600万円。同じ場所で買うと総額はそれより多い」と、前の章の式で出した自分の数字を言うだけで、話は感情から計算に戻ります。
2つ目は当てで返す。「60歳になったらURに移る予定で、貯蓄の基準も見てある」と言えると、「老後どうするの」という一番の心配に、先回りで答えたことになります。
あいみつ恥ずかしいのは賃貸じゃなくて、考えずに決めることのほうです。
3つ目は聞き返す。「買って一番よかったことは何?」と聞くと、庭や犬や子ども部屋の話が返ってきます。それはお金では測れない価値で、こちらが住み替えの自由を大事にしているのと同じ種類の話です。
言われた側が一番つらいのは、自分でも迷っているときです。当てと数字があれば、同じ言葉を聞いても揺れ方が変わります。
ずっと賃貸で良かった人・後悔した人8人の本音体験談
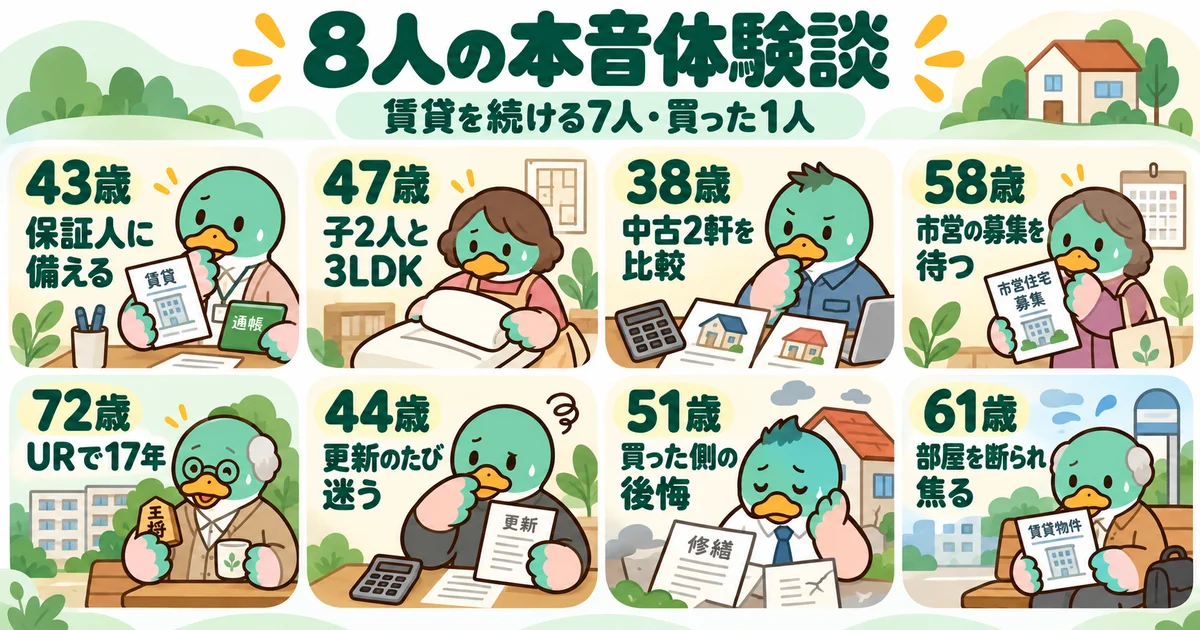
ここからは、賃貸を続けている人7人と、買って後悔している人1人の本音です。
※体験談は取材・アンケート・公開されている評判をもとに、個人が特定されないよう一部再構成しています。本当に賃貸を続けているかどうかまでは裏を取れていないので、そこは差し引いて読んでください。
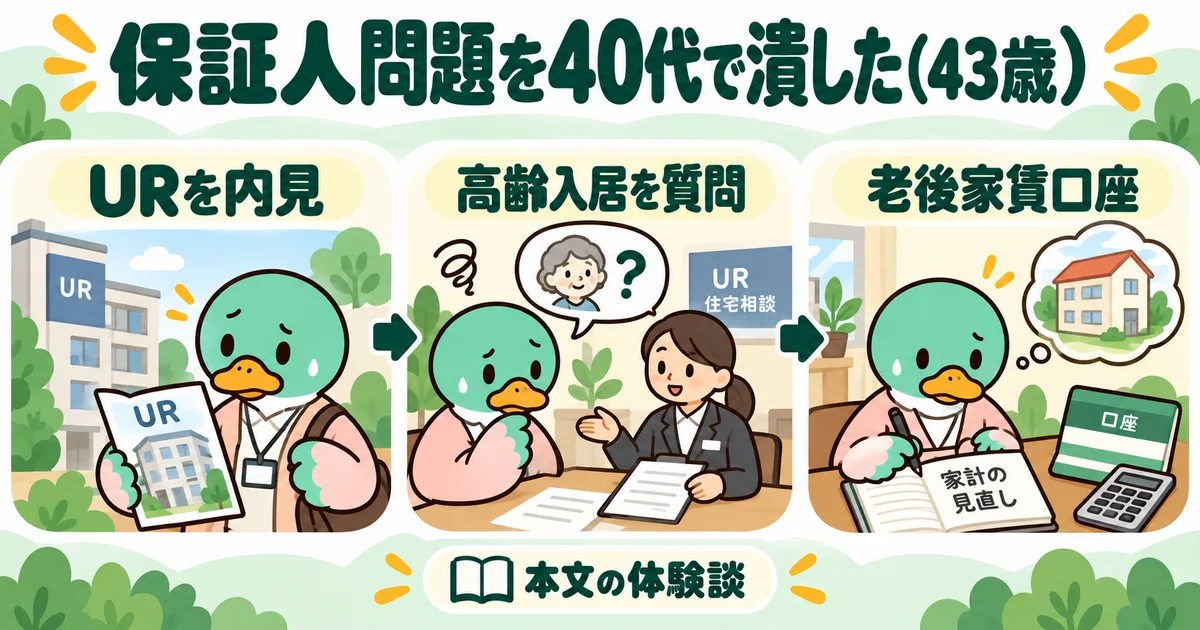
保証人問題を40代で潰した(43歳)
医療事務をしていて、都内の1LDKに一人で住んでいます。今年で43歳です。家賃は11万5千円、年収は430万ほどで、貯金は900万に少し届かないくらい。結婚の予定はないです。
同期や友だちが次々にマンションを買って、インスタに新居の写真が並んだ時期があって。あれは正直、少し焦りました。でも、買わないことに決めました。
親は地方にいて、二人とも70代です。今のところ元気ですけど、保証人を頼める期間はもう長くないはずで。そこを起点に逆算しました。
決め手は頭金でも金利でもなくて、保証人でした。母が入院した年に、自分が70代で一人になったとき賃貸の保証人を誰に頼むんだろう、と初めて考えたんです。兄弟はいないので。
で、焦っていても始まらないので、順番に潰しました。
- URを内見して相場を確認
- 不動産屋に高齢入居を質問
- 老後家賃口座を別建て
URは保証人も礼金も更新料もいらないと知って、通勤圏の物件をいくつか内見しました。今より1万5千円安い10万前後で、同じくらいの広さが借りられます。URの窓口では、収入のほかに貯蓄額でも入居の基準を満たせると案内されました。今の900万弱だと10万の部屋にはまだ少し足りないので、そこも並行して積み増しています。
 安心する女性
保証人問題を先に潰しておくと気が楽ですよね
勤め先の近くの不動産屋にも聞きました。保証会社が通れば高齢でも借りられるんですか、と。返ってきたのは「60代までなら保証会社でいけます、70代は物件次第ですね」で、そこから先ははっきりしなかったです。その物件次第の部分は今も確約が取れていないので、動くなら60代のうちなのかも。
あと、家賃の1.2か月分にあたる13万8千円を、毎月「老後家賃口座」に分けて入れています。年に165万6千円で、始めて3年なので今は約500万です。買わない代わりに、家賃を払い続ける側の原資を先に積む形にしました。
生活費の口座とは通帳を分けているので、残高を見れば何年分あるかがすぐ出ます。今の家賃なら43か月分、URに移ったあとの10万なら約50か月分。
来月もURの空き状況を見に行く予定です。
子2人と3LDKで11年(47歳)
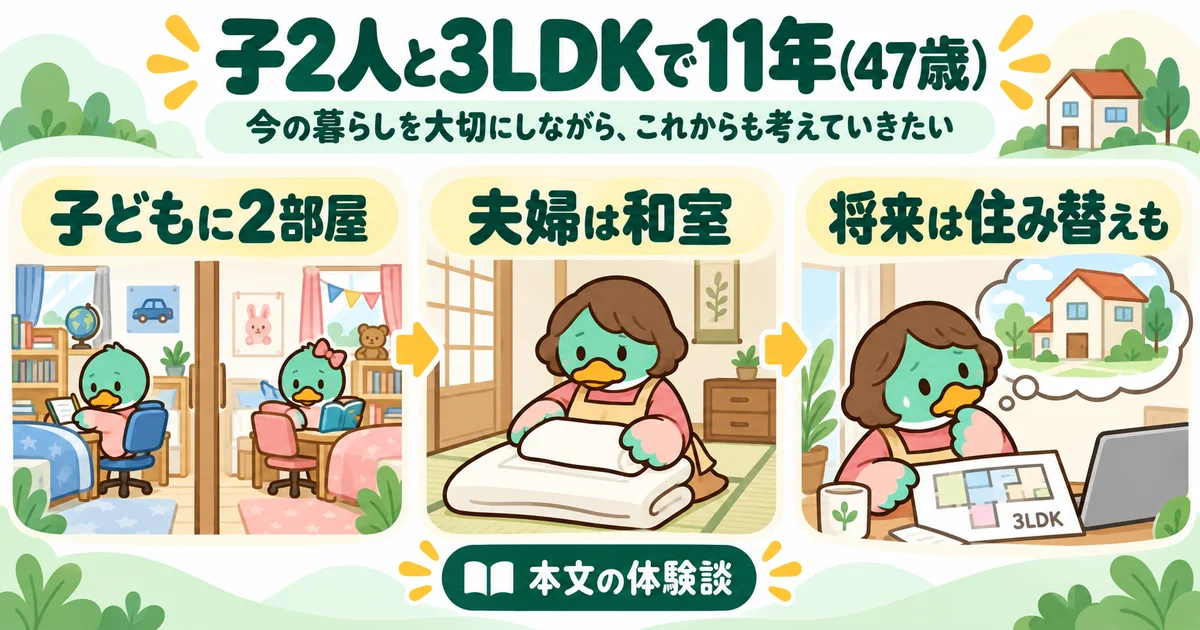
上の子が小学校に上がるタイミングで今の3LDKに越してきて、気づいたら11年です。家賃は9万6千円。単純に掛け算すると1200万円を超えていて、たまに計算しては見なかったことにしてます。47歳にもなってこれなので、我ながらどうかと思います。
当時、夫は買う気満々でした。私は「まだ分からない」の一点張りで。喧嘩になるほどでもなく、かといって歩み寄るわけでもなく、「上の子が中学に上がるまで様子見ようか」で落ち着いて、そのまま息子が中3になりました。様子見って便利な言葉ですね。
子ども部屋のために2部屋とも子どもに渡して、私と夫はリビングの隣の和室に布団を敷いて寝ています。毎朝たたんで押し入れに入れて、夜また出して。最初の一年は「なんで自分の家でこんなことを」と思ってましたけど、今はもう体が勝手に動くというか。夫のいびきが近いのだけは、いまだに慣れないですけど。
 あいみつ
夫婦の意見が割れたまま先送りも、ひとつの答えなんですよね
で、5年前にママ友の一人が離婚することになって。家を売る話になったら、残ってるローンのほうが売値より高くて、元ご主人と揉めに揉めて。グループLINEがしばらく静かになったのを覚えてます。誰も何を書いていいか分からなかったんだと思います。
ちょうど同じころ、夫の会社で早期退職の募集があったんですよ。夫は手を挙げなかったんですけど、あのとき「うちは動こうと思えば動けるな」と思えたのは大きくて。背負ってるものが家賃だけっていうのは、あの年のうちにはちょうど良かったです。
ただ、羨ましくないかと言われたら嘘になります。ママ友の家に呼ばれて、アイランドキッチンっていうんですか、あれの前に立つとちょっと無言になります。うちの台所、二人で立つと肩がぶつかるので。あれは家というより、その人の11年を見せられてる感じがして。
娘が「大学は県外に出たい」と言い出して、息子もあと数年で出ます。そしたら夫婦二人で3LDKは広すぎるので、2LDKに移ろうかと話してます。ずっと賃貸で良かったと胸を張れるかというと、正直まだ半分くらいかも。残りの半分はたぶんキッチンに持っていかれてます。
この前、娘に「うち引っ越すの」って聞かれて、そうかもねと答えたら、「いいじゃん、うちってそういう家でしょ」って。
中古2軒を見て賃貸に戻った(38歳)
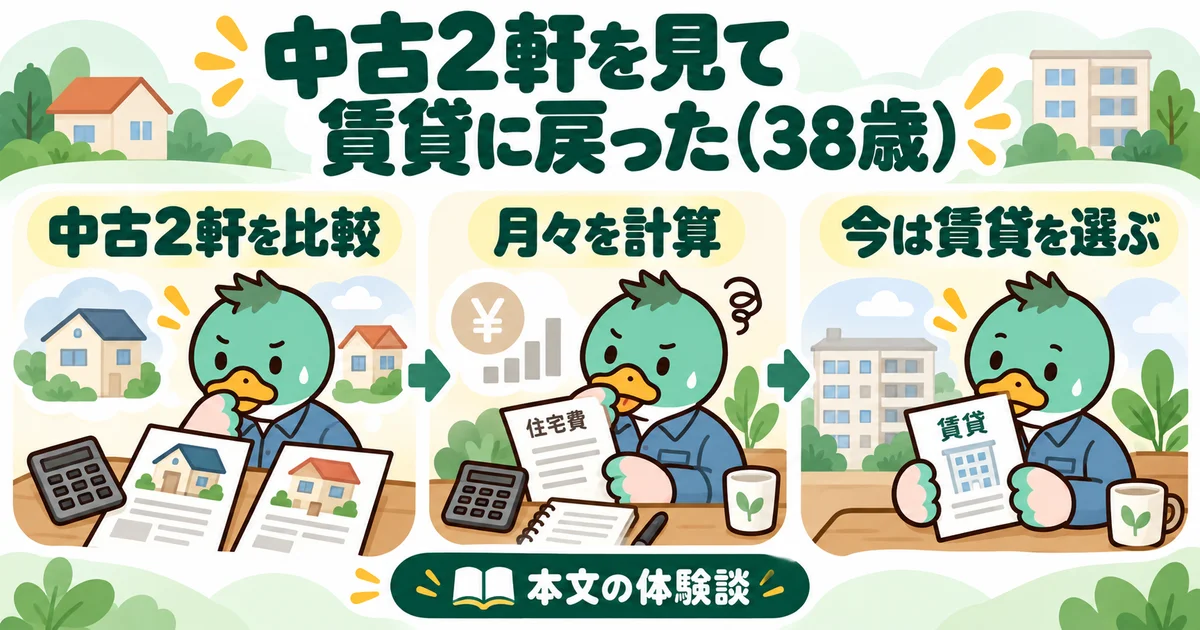
地元の運送会社で配車をやってます。38です。賃貸の2LDKに妻と3歳の子どもと住んでまして、家賃は駐車場2台込みで5万3千円。
うちの地域、20代のうちに土地つきの注文住宅を建てるのが普通なんですよ。職場の後輩が26で3,000万のを建てまして。飲み会で「まだ賃貸なんすか」と言われました。その場は笑っときましたけど。
で、妻に言われて中古を2軒見ました。1軒は築22年の1,480万。安いなと思ったら、水回りを全部替えるのに300万追加だと言われて。もう1軒は築9年の2,280万。前の持ち主が転勤で出したそうで、確かに綺麗でした。でも2,280万出して他人が決めた間取りに35年、というのがどうにも飲み込めなくて。どっちも別に悪くはないんですけど、ピンとこなかったです。
悩む男性地方は賃貸のほうが少数派で、肩身が狭いんですよね
帰ってから月々を出しました。理屈で納得しないと動けない性格なので。
- 築22年 月5万+税で6万前後
- 築9年 月6.4万+税で7.5万
- 今の賃貸 駐車場込み5.3万
どっちを買っても、今より月に1万から2万は増える計算でした。
年収410万で、妻はパートです。その1万を35年続けると考えたら、うちには重い。それなら差額を貯めて、10年おきに車を替える方に回す。今はそっちの方が合ってると思ってます。まあ、家賃は死ぬまで払うので、どこかで逆転される可能性はあるかもしれないですけど。
老後は親の家がいずれ空くので、そこに戻る手もあるかなと半分本気で考えてます。妻には嫌がられてますが。
それよりも腹が立つのは、こっちは数字を出して選んでるのに、賃貸ってだけで「まだ」って言われることです。後輩だってローンはこれから35年でしょう。何が「まだ」なんですかね。
60歳を待って市営に出す(58歳)
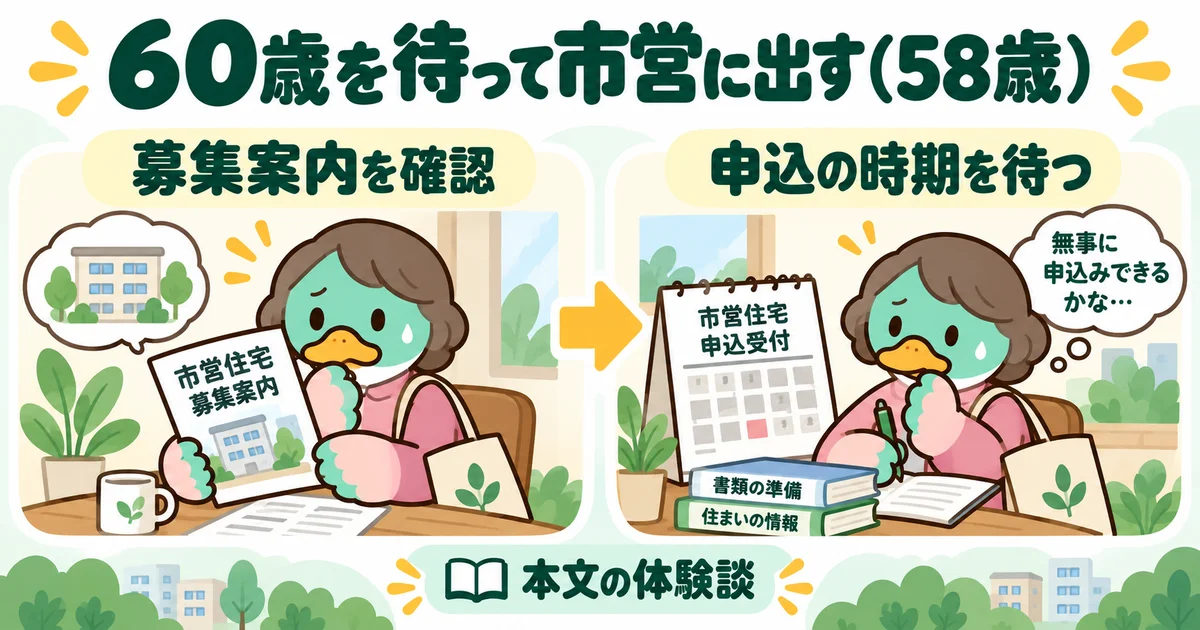
パートの帰りに市の出張所へ寄って、市営住宅の募集案内をもらってきました。薄っぺらい三つ折りの紙で、鞄に突っ込んだまま帰ったら角が折れていました。
離婚してから二十年、子ども二人をこの2DKで育てました。家賃は今も5万4千円です。買わなかったんじゃなくて、買えなかっただけなんですけどね。
スーパーのパートと夜の清掃を掛け持ちして、年収は250万ちょっと。頭金を貯めるより先に、上の子の入学だ下の子の靴だで全部出ていきました。貯金は今、210万です。
ずっと賃貸で良かったですか、と聞かれることがあるんですけど、良かったも悪かったもないというか。私の場合はそれしかなかったので、比べる相手がいないんですよね。
で、その紙を台所で広げて、しばらく固まりました。単身で申し込める団地は、ほとんどが60歳以上。私は58歳なので、まだ入り口にすら立てないんです。
 悩む女性
58歳だと単身で申し込めない団地が多いんですね
収入の基準のほうは月15万8千円以下で、こっちは笑っちゃうくらい余裕でクリアでした。そこだけは自信あります。
年金の見込みが月9万ちょっと。そこから家賃5万4千円を引いたら、手元に残るのは4万を切ります。
それに気づいたのが去年の冬で、そこから夜中に目が覚めるようになりました。働けるうちはいいんです。怖いのは、働けなくなってからの二十年のほうで。UR賃貸も見には行ったんですけど、通える範囲のところは6万台で今より高い。見送りました。
市営に入れれば家賃は2万から3万くらいになるらしくて、そうなると話が全然ちがってきます。らしくて、というのは、私もまだ入れてないので、そこは分からないんですけど。
あと、下の息子に「もし保証人が要るようになったら頼むかも」と言ったら、「いいよ」で終わりました。事情を順番に説明する準備をしていた私が馬鹿みたいでした。
募集は年2回。カレンダーの3月と9月に丸を付けました。2年待って、60になったら出します。家は買えませんでしたけど、それで十分です。というか、そう思うことにしました。
55歳でURに移って17年(72歳)
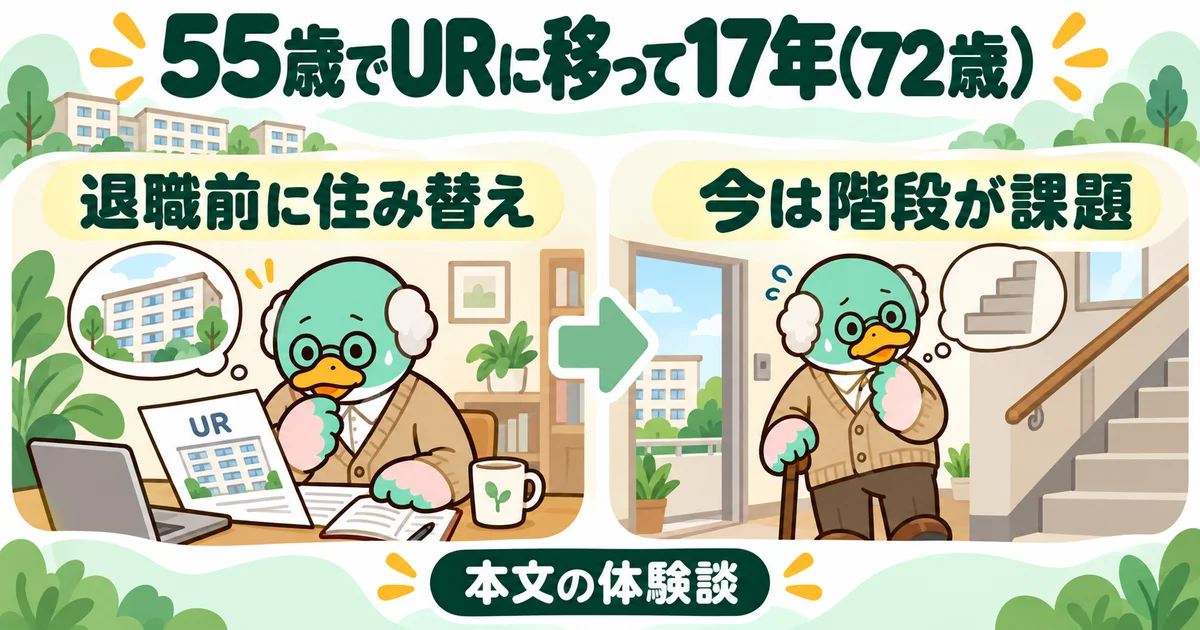
定年の5年前、55歳のときに民間の賃貸から今のUR賃貸に移りました。それまでが家賃8万2千円で、移った先は2DKの6万4千円。
きっかけは、同じ課にいた人が「60過ぎたら民間は断られるぞ」と言っていたのを給湯室で小耳に挟んだことなんですよね。本気にしたわけじゃないんですけど、退職してから慌てるのは嫌でして。
URは保証人も礼金も更新料もいらなくて、審査は月収が家賃の4倍あるか、貯蓄が家賃の100倍あるか、どっちかで通るんです。私は貯蓄のほうで出しました。6万4千円の100倍で640万。共働きでこつこつやってきたのが効いたのかもしれません。
 安心する男性
退職前に動いた人は審査で怯えなくていいんですよね
ちなみに私、役所で30年ばかり税の窓口にいて、最後は紙の台帳を電子化する係でした。昭和の手書きが読めなくて、七と九で毎日もめてましたね。
で、17年住んでます。今72です。年金暮らしになってから入居審査というものを一度も受けていないのは、思っていた以上に気楽でした。団地の中に内科とスーパーがあるので、妻と二人、車を出さない日も多いです。
家賃は途中で上がって今は6万7千円。それでも前の8万2千円とは毎月1万5千円違うので、この5年分だけで90万ですか。年金は夫婦で月23万ほどなので、その差はけっこう大きいです。
団地の桜の話をしていいですか。入居した年に自治会の花見があって、そのときの会長が将棋の相手を探していて、毎週土曜に集会所で指すようになったんです。私は5級くらいの腕で、会長は元アマ三段。17年で勝てたのは4回だけ。
困っているのは、うちが4階でエレベーターがないことで。妻の膝が去年あたりから怪しくて、買い物袋を提げて上がるのがきついと言うんです。同じ団地の1階へ住み替えを申し込んでるんですけど、空きが出なくて。隣なんて2年空いたままなのに、そこは回してもらえないらしくて。
ずっと賃貸で良かったかと聞かれたら、良かったと思っています。ただ、持ち家の同級生のほうが幸せそうに見える日もあって、そこは私の気分の問題かもしれないですけど。
あ、さっきの将棋の会長、三段じゃなくて四段だったかな。免状を見せてもらったことがあって、床の間に額が掛かってて、あれ確か日付が——すみません、妻が呼んでるので。
更新のたび迷い続けた(44歳)
2年に一度の更新の時期が来るたびに、買うか買わないかで悩んでいます。もう何年これを繰り返しているんだろう。更新料を払う封筒を見るたびに、これ、毎回ドブに捨ててるみたいだなと思ってしまうんです。
住んでいるのは家賃13万のマンションで、もう8年目です。ざっと計算したら、家賃と更新料で1,200万以上払っていました。
これだけ払って、自分のものは何も残っていない。その事実に気づいたとき、ちょっとくらっとしました。同じ金額をローンに回していたら、と考えると、夜に天井を見つめてしまう。
計算した夜は、電卓を叩く手が途中で止まりました。打ち間違えたんじゃないかと、もう一回足し直したくらいです。結果は変わらなかったんですけど。
悩む男性更新のたびに迷って、気づけば何年も経ってしまうんですよね。
かといって、いざ家を買おうとすると足がすくむんです。今の会社にあと何年いるか分からないし、ローンを組んだ後に転職したくなったらどうしよう、と。
結局、毎回「もう一回更新でいいか」になる。決められない自分が一番の問題だというのは、自分でも分かっています。
賃貸が悪いとは思っていません。ただ、「迷ったまま」で何年も払い続けているのが、一番もったいない気がしています。
で、こうやってもっともらしく語っておきながら、来月また更新の封筒が来るんですよ。たぶん僕、今回も「もう一回でいいか」ってハンコ押すんだろうなあ。
家賃は捨て金と言った僕へ(51歳)
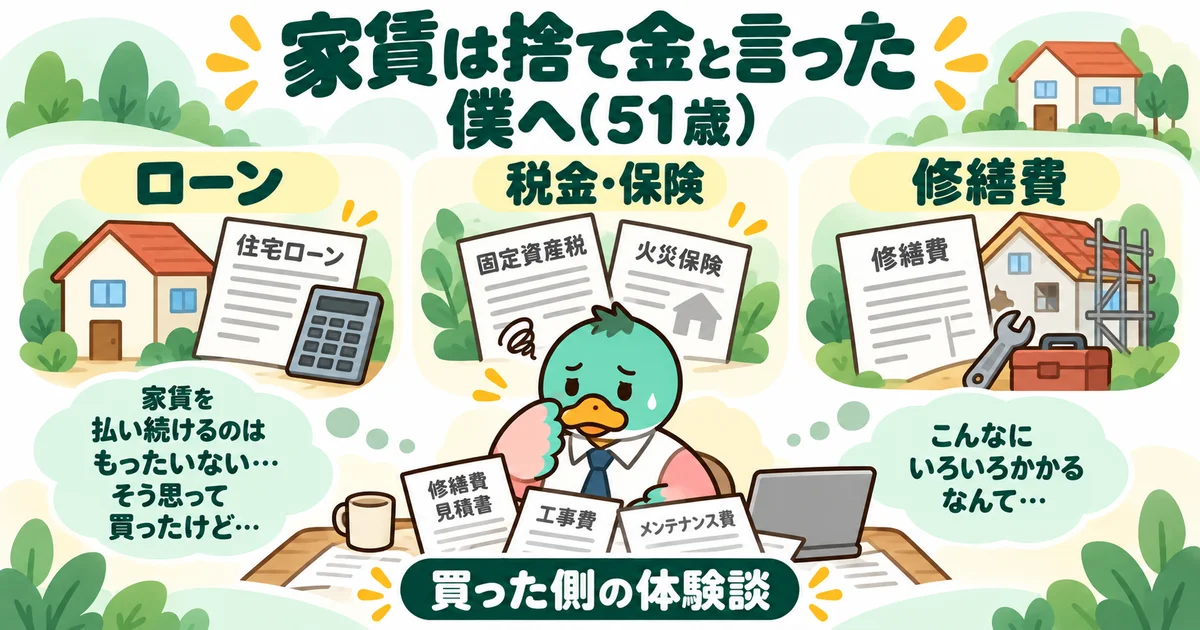
家を買ったのは38歳のときで、今は51です。郊外の建売を3,780万、頭金が300万で、借入3,480万の35年ローンでした。あのころの僕は「家賃なんて捨て金でしょ」って、飲み会で言い切ってたんですよね。
で、13年経ってどうなったかというと、残債がまだ2,150万あります。返し終わるのはあと22年後で、そのとき僕は73歳です。
口で説明すると言い訳っぽくなるので、予定に入れてなかった出費だけ並べます。
- 外壁と屋根の塗装で182万
- 隣との境界のブロック塀28万
- 火災保険の値上がり13万
- 固定資産税13年で145万
塗装は相見積もりを取らずに1社で決めました。訪問で来た人に「今やらないと傷みます」と言われて、そのまま。あとで近所の人が同じような工事を120万台でやってたと聞いて、これは完全に自分のミスなので誰も恨めないです。
ブロック塀は3年前、隣に家が建ったときに費用の分け方で揉めて、結局こっちが28万出しました。押し切られたというか、平日の昼間に話し合いの時間を取れる側が勝つんだなと。
火災保険は10年で28万だったのが、更新したら41万になりました。同じ家なのに13万増えてます。
悩む男性完済しても年30万は続くんですね
あと去年、気になって売却査定を出したら2,480万でした。残債を引いて330万。そこから仲介手数料が90万弱、引っ越し代も要るので、売っても手元にはほぼ何も残らないです。
というか一番勘違いしてたのが、ローンさえ終われば住居費はゼロになる、と思い込んでたことです。終わっても税金と保険と修繕で、年30万くらいはずっと続きます。総務で数字を触ってるくせに、その30万を13年前の試算に入れてなかったわけで。
それでも、子どもが庭にビニールプール出して騒いでたのとか、犬を飼えたのは、賃貸だと無理だったと思います。だから買うなとは言わないです。賃貸のままだったら幸せだったかも、分からないですけど。
ただ、家賃は捨て金って言ってた38歳の僕を、一発だけ殴らせてほしい。殴ったところで残り22年分が減るわけでもないので、まあ、黙って払うんですけど。
部屋を断られて初めて焦った(61歳)
定年が近づいて、生活を小さくしようと、今より家賃の安い部屋に引っ越そうとしたんです。それまで賃貸でなんの不自由もなかったので、軽い気持ちでした。まさかこんなに苦労するとは。
不動産屋で気に入った部屋を申し込んだら、審査で落ちました。理由ははっきり言われませんでしたが、年齢と、まもなく無職になることが引っかかったんだと思います。
次も、その次もダメで。若い頃はあんなに簡単に借りられたのに、と思うと、なんだか急に世の中から線を引かれた気分でした。
三件目に落ちた帰り道、駅前のベンチでしばらく座り込んでしまいました。自分はいつの間にこっち側になったんだろう、と。
悩む男性元気で稼いでるうちは気づけない不安、ありますよね。
結局、息子に保証人になってもらって、なんとか一部屋決まりました。情けないやら、ありがたいやら。賃貸はずっと気楽でいいと思っていたんですが、自由でいられるのは元気で稼いでいるうちだけなんだな、と身にしみました。
今さら家を買うつもりはありません。ローンを組める年でもないですし。ただ、もっと若いうちに、老後の住まいのことを一度ちゃんと考えておけばよかった。
賃貸が悪かったんじゃなくて、何も考えずに来てしまった自分が、ね。息子には「次に動くときはURか市営を先に見て」と言われています。60過ぎて息子に住まいの指示を受けるとは思いませんでした。
あわせて読みたい関連記事です。
ずっと賃貸で良かったか迷う人のよくある質問
最後に、ずっと賃貸で良かったのか迷う人からよく出る質問に、本文と同じ数字で答えます。
ずっと賃貸で良かったと言える人の共通点は何ですか?
老後に住む場所の当てがあることです。URか公営住宅か保証会社か、どれか1つに目星がついている人は、家賃が続くことを分かった上で賃貸を選べています。
当てがないまま60歳を越えると、家賃より先に審査で困る場面が来ます。
ずっと賃貸だと老後に後悔しますか?
準備しだいです。国土交通省の調査では高齢者の入居に約7割の大家が拒否感を持っていますが、理由の90.9%は亡くなったあとの不安で、家賃の支払いへの不安ではありません。
保証会社・見守り・終身建物賃貸借で潰せる不安なので、60歳前に1つ手を打っておけば後悔の場面はかなり減ります。
賃貸と持ち家はどっちが得ですか?
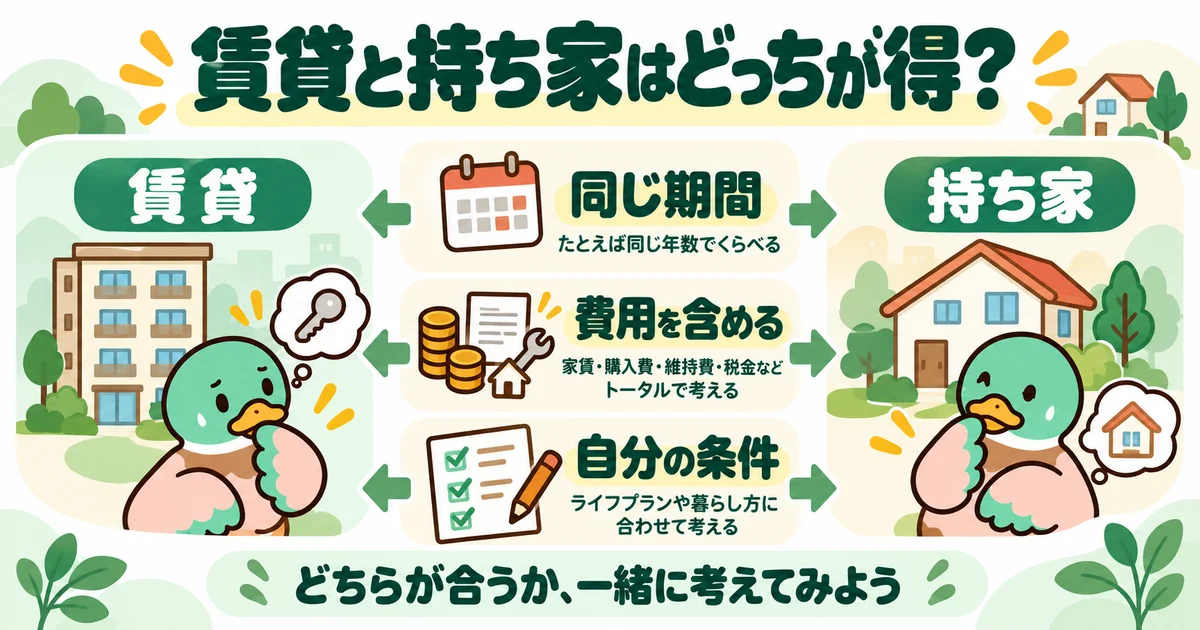
同じ35年で並べると、家賃8万円の賃貸は更新料と引っ越し代込みで約3,600万円、4,200万円の持ち家は利息・税・修繕込みで約5,900万円です。
ただし36年目以降は賃貸だけ家賃が続き、持ち家は土地が残ります。自分の家賃と候補の物件価格で置き直してください。
老後の家賃はいくら用意すればいいですか?
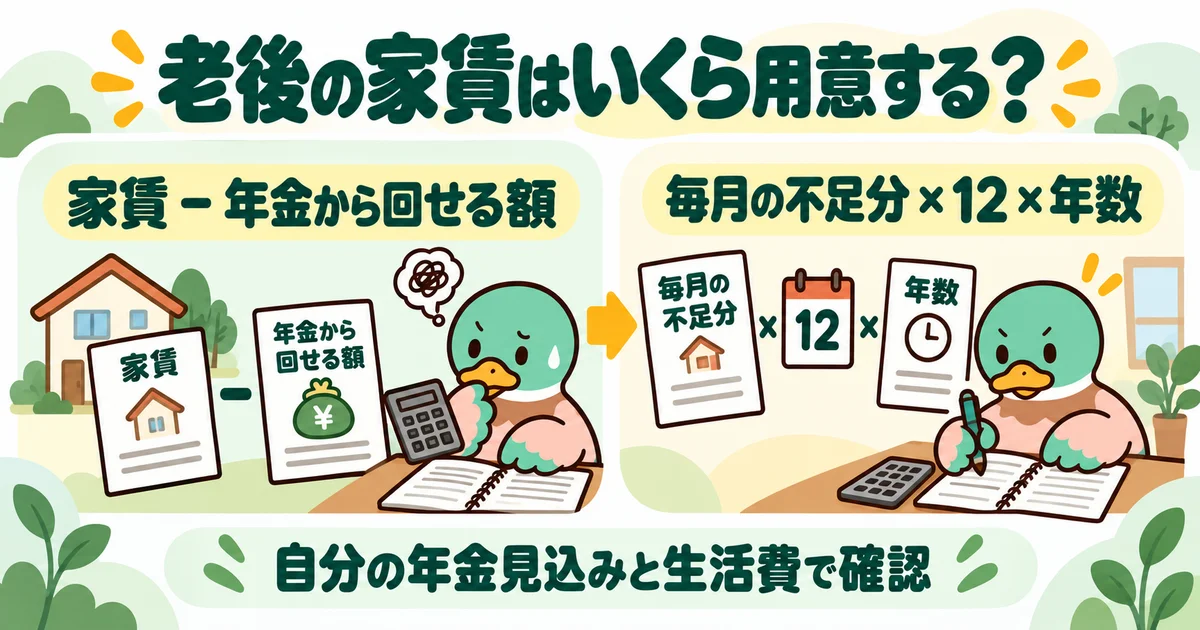
「(家賃 − 年金から住居費に回せる額)×12×25年」が目安です。年金7万円の単身で家賃6万円なら、月3万円の不足で25年900万円になります。
夫婦のモデル年金(令和8年度で月23万7,279円)なら家賃8万円は年金の中で払えます。3,000万円という一律の数字ではなく、ねんきん定期便の額で引き算してください。
高齢になると本当に部屋を借りられませんか?
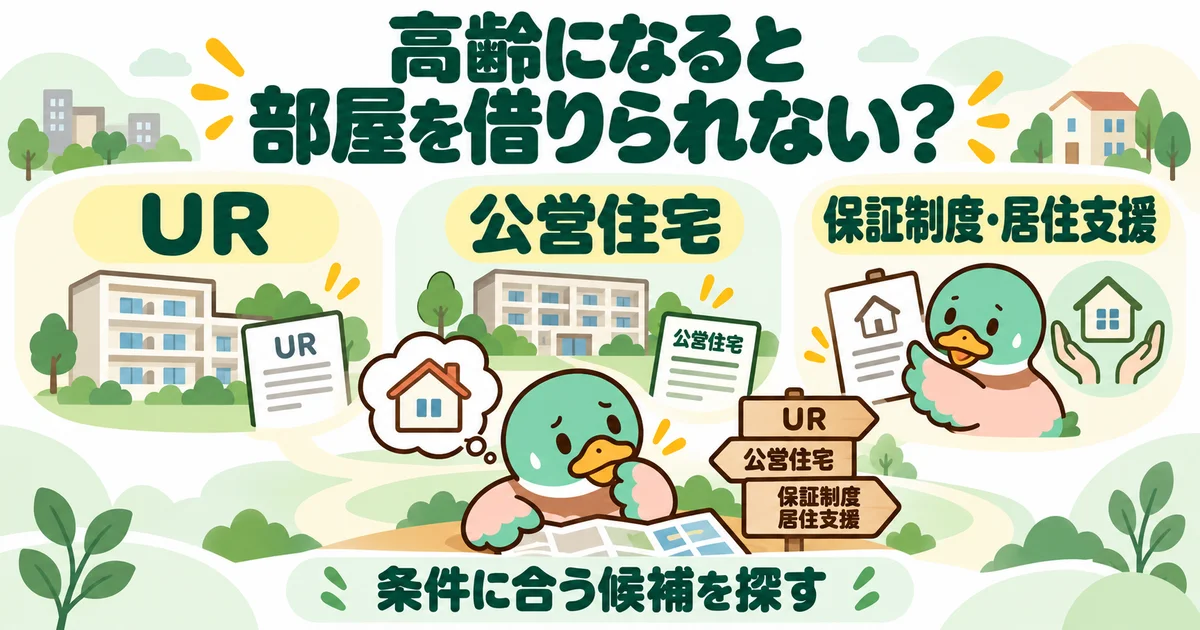
民間の一般的な賃貸では断られる場面が増えます。体験談の61歳の方は3件続けて審査に落ちました。
でも、URは年齢の上限がなく保証人も不要、公営住宅は60歳以上の単身入居枠があり、高齢者住宅財団の保証も60歳以上が対象です。探す先を変えれば、借りられる場所は残っています。
独身で保証人を頼める人がいない場合はどうすればいいですか?
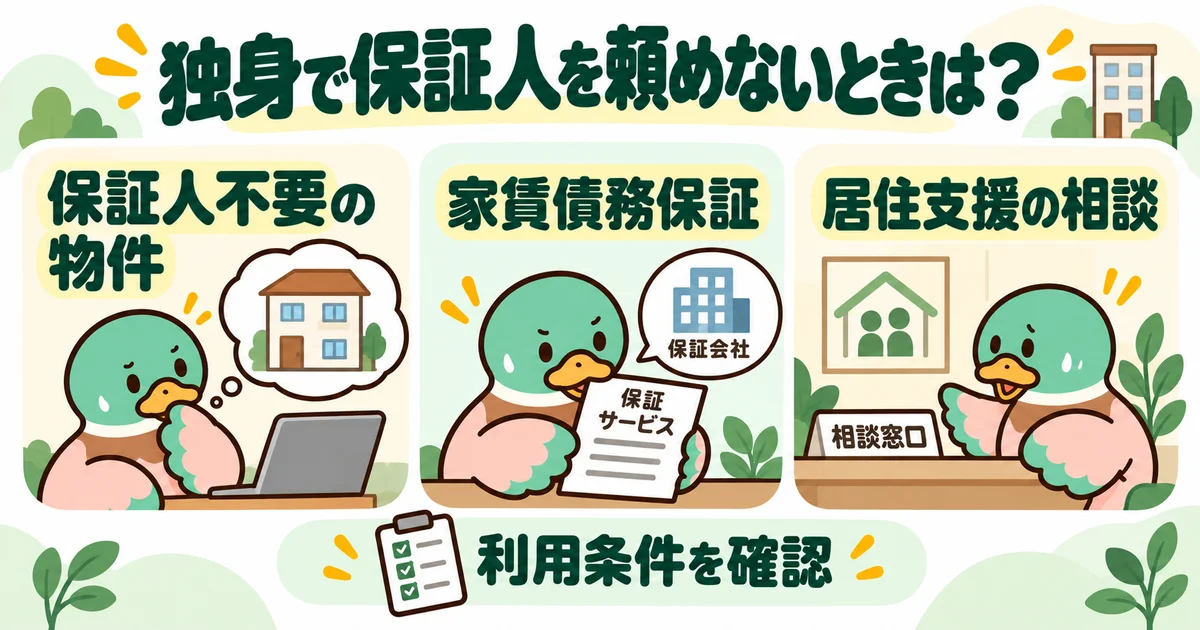
保証人のいらないURか、保証料で代える家賃債務保証が現実的です。高齢者住宅財団の制度なら2年で月額家賃の35%、家賃6万円で2万1千円です。
自治体の居住支援法人に相談すると、見守りや緊急連絡先の仕組みを紹介してもらえる地域もあります。
子育て世帯がずっと賃貸だと子どもはかわいそうですか?
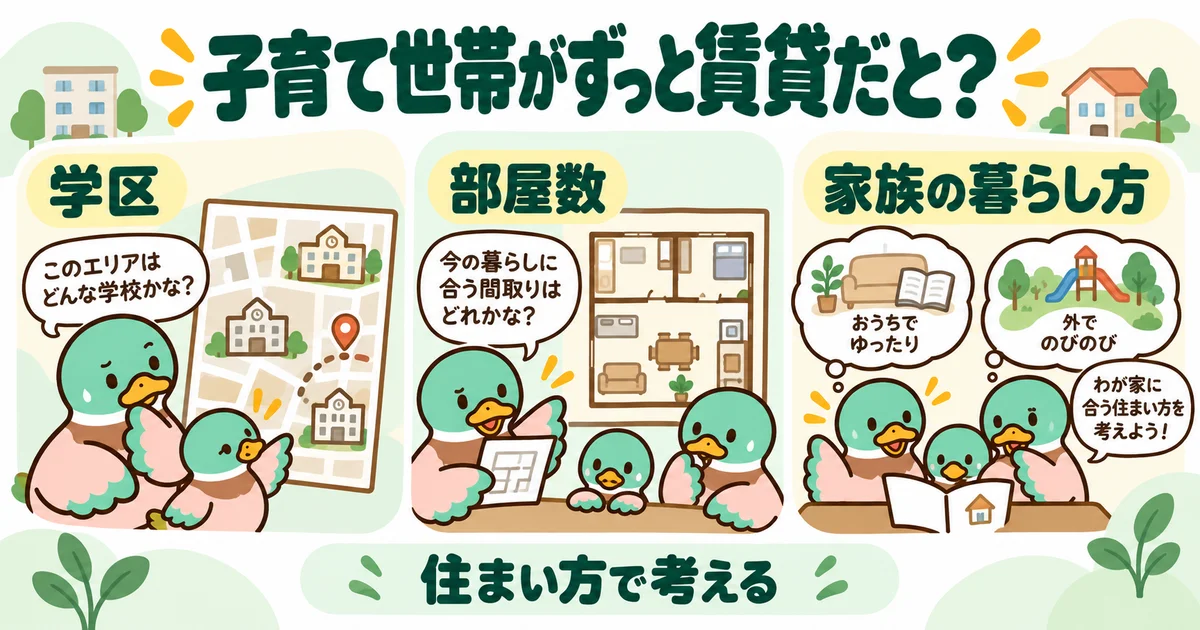
学区は借りる場所でも選べるので、そこで不利にはなりません。効くのは部屋数で、3LDKに子ども2人なら夫婦の寝場所が先に削られます。
体験談の47歳の方は11年その形で暮らし、娘さんは「うちってそういう家でしょ」と言っています。狭い家で育った子供はかわいそう?も参考にしてください。
ずっと賃貸だと住宅ローン控除が使えず損ですか?
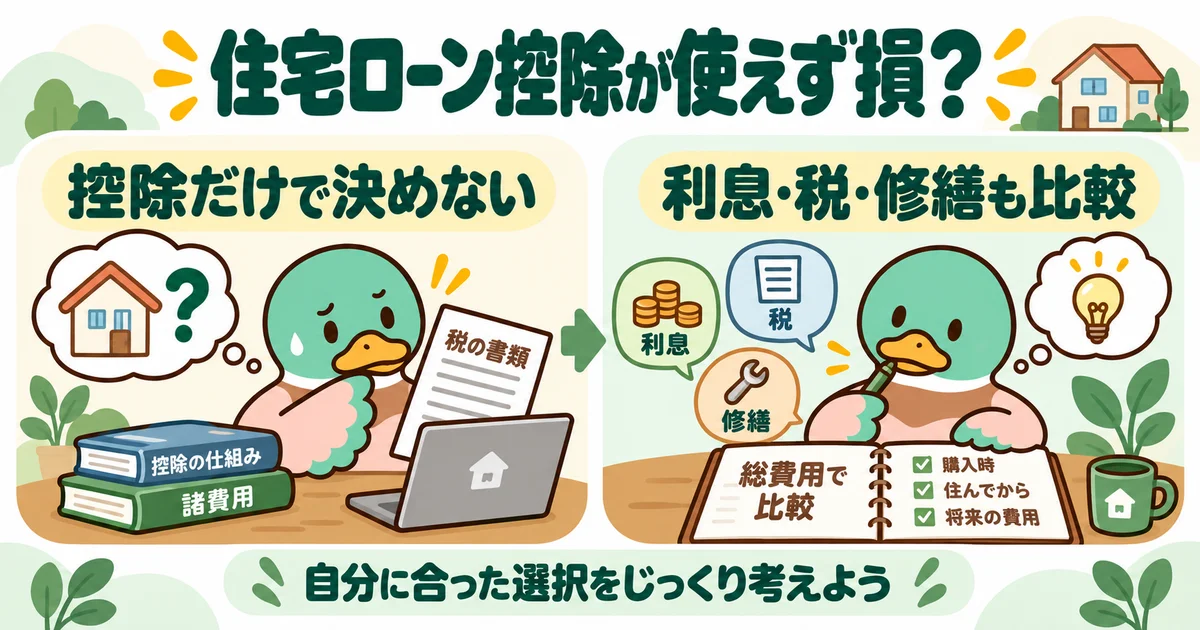
控除は年末残高の0.7%を最長13年、所得税などから引く仕組みです。4,200万円を金利1%で借りた場合、13年合計で310万円前後が上限の目安になります。
同じ13年に払う利息は約458万円なので、控除で利息が消えるわけではありません。控除を理由に買うのは順番が逆です。
親から「家賃がもったいない」と言われたらどう返せばいいですか?
自分の家賃で出した35年総額と、老後の住まいの当てを一言で返すのが効きます。「うちの家賃6万円なら35年で約2,700万円。60歳でURに移る予定」のように。
それでも続くなら「買って一番よかったことは何?」と聞き返すと、損得ではなく価値観の話になり、責められる形から抜けられます。
賃貸から持ち家に切り替えるなら何を先にすればいいですか?
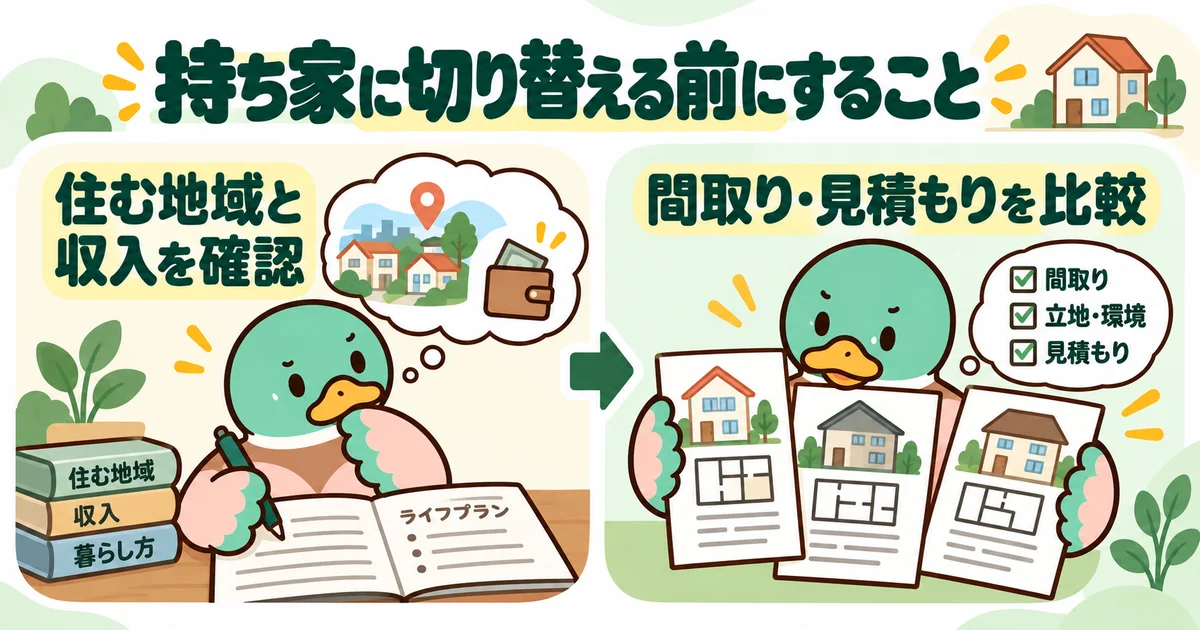
「10年後もこの地域に住むか」「収入は安定しているか」の2つを先に決めます。学区や出産の予定が動く時期は、決めるのを1〜2年待つほうが安全です。
買うと決めたら、展示場に行く前に複数社の間取りと見積もりを家で並べてください。僕は1社だけで契約して、あとから比べなかった差に気づきました。
まとめ:ずっと賃貸で良かったかは老後の住まいの当てで決まる
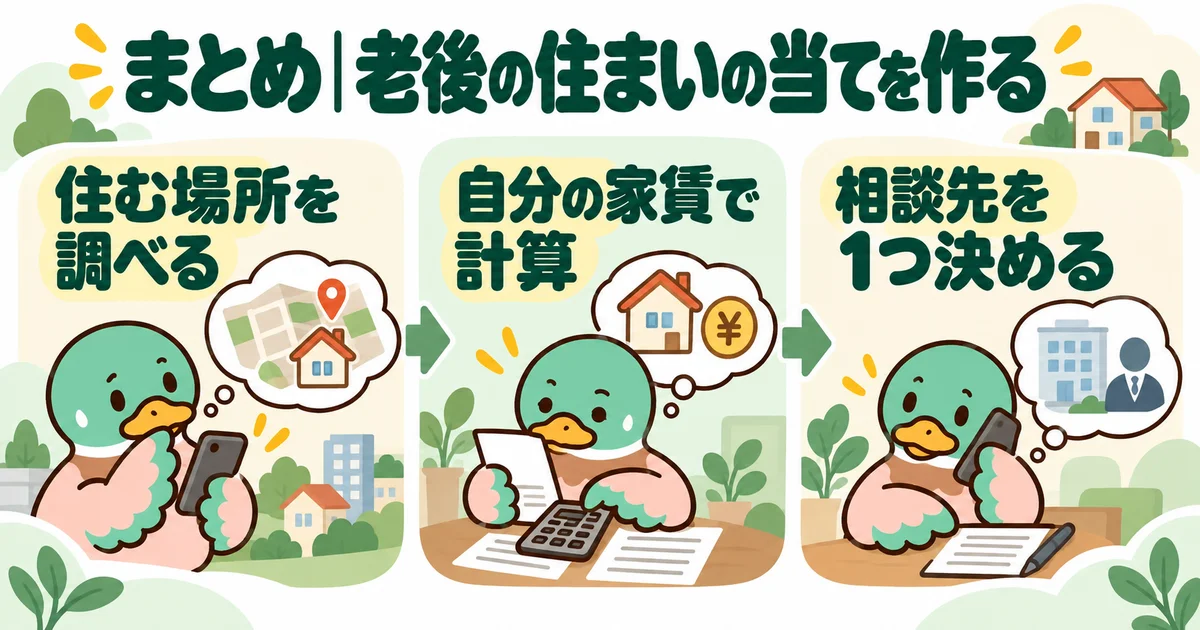
ずっと賃貸で良かったと言える人の共通点は、老後に住む場所の当てを持っていることでした。家賃が続くことも、資産が残らないことも、始める前から分かっていた話です。
あらためて、この記事の要点をまとめます。
- 共通点は老後の住まいの当て
- URは60歳前に見ておく
- 公営は60歳・月収15.8万が目安
- 保証人は保証料で代えられる
- 総額は自分の家賃で出す
賃貸を続ける人は、5つの手順から1つ選んで、今週中に1本電話をかけるところまでやってみてください。当てが1つできるだけで、「まだ賃貸なの」と言われたときの揺れ方が変わります。
逆に、学区や部屋数で買う方に気持ちが傾いた人は、1社の言い値で決めないことだけ守ってください。展示場に行く前に、タウンライフ家づくりで複数社の間取りと見積もりを家で並べて、比べる土台を作ってから動くのが、僕が350万円の差で学んだ順番です。
「結局、自分にはどれが合うんだろう?」と迷ったら、ここで紹介した会社を含む主要8社を、条件を並べて比較した総合ランキングが参考になります。タイプ別の選び方もまとめています。