戸建てから戸建てへの住み替えは、次の家を「建てるか、買うか」で順番がほぼ決まります。建売や完成済みの中古なら売りと買いの引き渡しを同じ日にそろえやすく、注文住宅なら完成までのずれを、仮住まい・引き渡しの延長・二重の支払いのどれで埋めるかを、ローンの残りで選びます。
| こんな人 | 向く順番 |
|---|---|
| 次は建売・中古 | 売りと買いを 同じ日にそろえる |
| 次は注文住宅で 売ればローンが消える | 先に売って 仮住まいする |
| 次は注文住宅で 二重払いに耐えられる | 先に建てて 完成までに売る |
| 売っても ローンが残る | 順番より先に 穴の埋め方を決める |
※本記事の金額・内容は一例です。【運営者】あいみつ
たとえば、週末に通った住宅地で「売地」の看板を見つけた夫が、帰りの車で妻に「今の家が売れないうちに土地を買って、大丈夫なの?」と聞かれ、うまく答えられなかった夜。そんな夜に、同じことをやった人の記録を探している人に向けて書いています。
僕も2026年6月に住み替えを本気で考えて5社に査定を頼みましたが、いちばん高い額でも、売るときの諸費用を引くとローンの残りに約13万円届きませんでした。売らずに住み続けている側なので、やりとげた人のブログと知恵袋の記録、国税庁などの資料を読み、順番とお金を自分の数字に置きかえられる形にまとめました。
あいみつ|「みんなの住宅失敗談」運営者。35歳・会社員(住宅・不動産業界の人間ではありません)。
- 2022年に35坪4LDKを建築
- 総額は約4,200万円
- 1社契約で350万円高くついた
- 2026年に不動産一括査定5社を実測
- 査定差は330万円
- 家づくりの失敗談を集めて発信中
合言葉は「家を買うときは必ず相見積もりを取れ」。プロフィールの続きを読む

戸建てから戸建ての住み替えは次の家で順番が決まる
次の家がもう建っている家(建売・中古)なら売りと買いを同じ日にそろえ、これから建てる家(注文住宅)なら、売る日と完成する日のずれをどう埋めるかを選びます。どちらでも、売ってローンが消えるかどうかが先に来ます。
順番に見ていきます。
建売・中古なら売りと買いを同じ日に
次の家が建売や中古のように、もうできている家なら、今の家の買主から代金を受け取る日と、次の家の残金を払う日を同じ日にするのが、いちばん負担の少ない形です。受け取った代金で今のローンを返し、その足で次の家の代金を払えば、仮住まいも二重の支払いも要りません。
ただ、2011年の知恵袋の回答には、売りと買いを同時に進めても、今の家の買主と、ほしい家が同じ時期に見つかる保証はない、という説明がありました。古い書き込みですが、時期を合わせる難しさは今も同じです。同じ日にそろえるのは「ねらう形」であって、そうならなかったときの手を先に決めておきます。
- 今の家の買主が先に決まる
- 次の家が先に見つかる
- 両方そろわず時間がのびる
次の家が先に見つかったときに使えるのが「買い替え特約」です。次の家の売買契約に「今の家が決めた日までに売れなければ、この契約はなかったことにできる」と書いておく約束で、三井住友トラスト不動産の用語集では、売主と買主が合意して入れる特約と説明されています。売主が受け入れるかどうかは相手しだいなので、申し込みのときに聞いてみてください。
注文住宅なら売る日と完成日がずれる
注文住宅は、会社と契約してから家ができるまでに月単位で時間がかかるので、今の家を引き渡す日と、新しい家に入れる日がまずそろいません。土地から探すなら、そのずれはさらに大きくなります。
僕の家でも、契約してから打ち合わせだけで約7か月かかり、そのあとに工事がありました。このずれを埋める方法は、先に売って仮住まいする、売る家の引き渡しを延ばしてもらう、先に建てて完成までに売る、の3つです。それぞれ払うものが違うので、あとの章で1つずつ比べます。
売ってもローンが残るなら順番の前に
売れる額の低いほうでもローンの残りに届かないなら、売り先行か買い先行かを選ぶ前に、足りない分をどう埋めるかを決めます。家を売るには、引き渡しの日までにローンを全部返して、銀行が家につけている抵当権を外す必要があるからです。
埋め方は、手元の現金で入れる、足りない分を次の家のローンに上乗せして借りる「住み替えローン」を銀行に相談する、しばらく住み続けて残りが減るのを待つ、のどれかです。住み替え向けの「買い換えローン」は、三井住友トラスト不動産の用語集でも、新居のローンとあわせて旧居の残りを返すための融資を一定の条件で用意している金融機関が多い、という書き方で、どこでも借りられるものではありません。
 あいみつ
売れる額がローンの残りに届かないと、順番以前に動けないんです。うちがまさにそれでした。
僕の家はこの形で、売るのはやめて住み続けることにしました。住み続ける案と比べるときの順番は、住み替えの後悔を防ぐ決める前の確認順にまとめています。
戸建てから戸建てへの住み替えブログに書かれていた月数
個人ブログ2件と知恵袋の記録を読むと、売りに出してから売れるまでは5か月から1年4か月、土地から探して建てた人は、売ってから土地を買うまでに2年かかっていました。どれも1つの家族の記録で、地域や時期でまったく変わる数字です。
3つの記録を、順番と月数で並べるとこうなります。
| 記録 | 順番 | かかった期間 |
|---|---|---|
| 築3年の建売 →土地から建築 | 売り先行 +賃貸 | 売れるまで5か月 土地まで2年 |
| 築8年の建売 →注文住宅 | 買い先行 | 売れるまで1年4か月 二重払い半年 |
| 戸建て→遠方に新築 (買主側の相談) | 引き渡しを 延ばして売る | 契約から引き渡し 約半年 |
※あくまで個人の感想です。それぞれの中身を見ていきます。
建売を先に売って土地から建てた記録
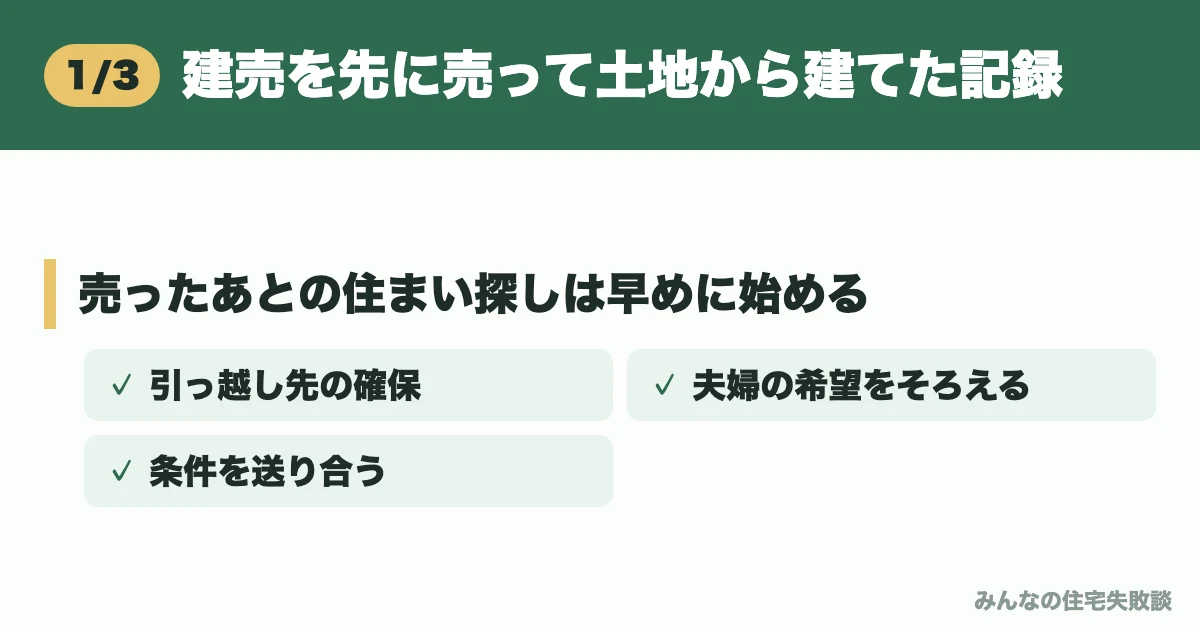
2024年10月の記事を含む個人ブログでは、20代で買った築3年の建売を売り、賃貸に移ってから土地を探して、セキスイハイムで建てています。売りに出してから引き渡すまでは5か月ちょっとでした(※あくまで個人の感想です)。
書き手が「慌てた」と書いていたのは、売れたあとです。売買契約から3か月で引き渡しになり、そこから引っ越し先の賃貸を探して家を空にしています。売りに出した時点で、引っ越し先を探しておけばよかったと振り返っていました。
賃貸に移ってから、不動産会社に希望を伝えに行って初めて、夫婦の希望がそろっていないことに気づいた、とも書いています。物件サイトで良いと思った家を理由つきで送り合って条件をすり合わせ、希望どおりの土地を買えたのは2年後でした。条件を下げなかったぶん、満足していると書かれています。
建売を買い先行で売って建てた記録
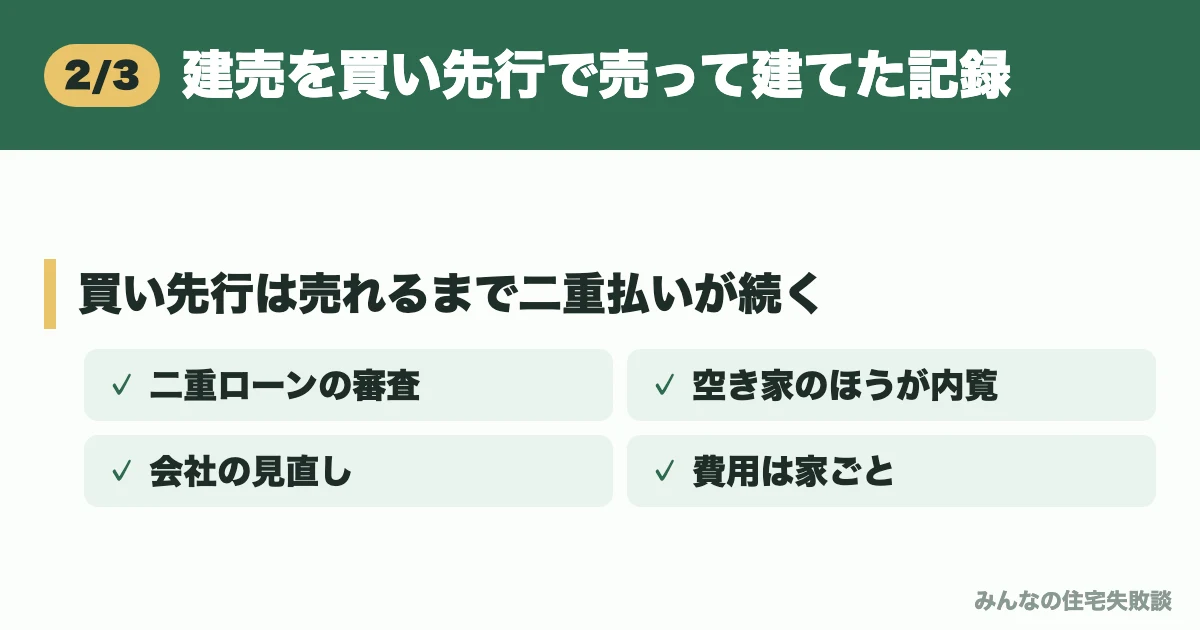
別の個人ブログでは、8年住んだ建売を売ってスウェーデンハウスで建てています。先に土地と会社を回って次の家がほしくなり、売れやすい地域だと思っていたこともあって買い先行にしたところ、2019年5月から2020年9月まで、売れるまで1年4か月かかり、そのうち半年は二重のローンでした(※あくまで個人の感想です)。
2本目のローンの審査では、家以外のローンを全部なくすよう言われ、車2台やパソコンの分割払いを返すために車を1台売ったそうです。新しい家の打ち合わせを心から楽しめなかった、とも書いています。
- 売れるまでは次の家を見ない
- 空き家のほうが内覧が入る
- 動きが悪ければ会社を見直す
売るために出ていったお金は138万円、新しい家の家具や引っ越しなどが100万円ほどだったそうです(この家の一例で、金額は家や地域で変わります)。売り先行なら引っ越しが1回増え、仮住まいの家賃もかかるので、結果としては買い先行のほうが安く済んだかもしれない、とも振り返っていました。
新築を建てながら家を売った人の記録
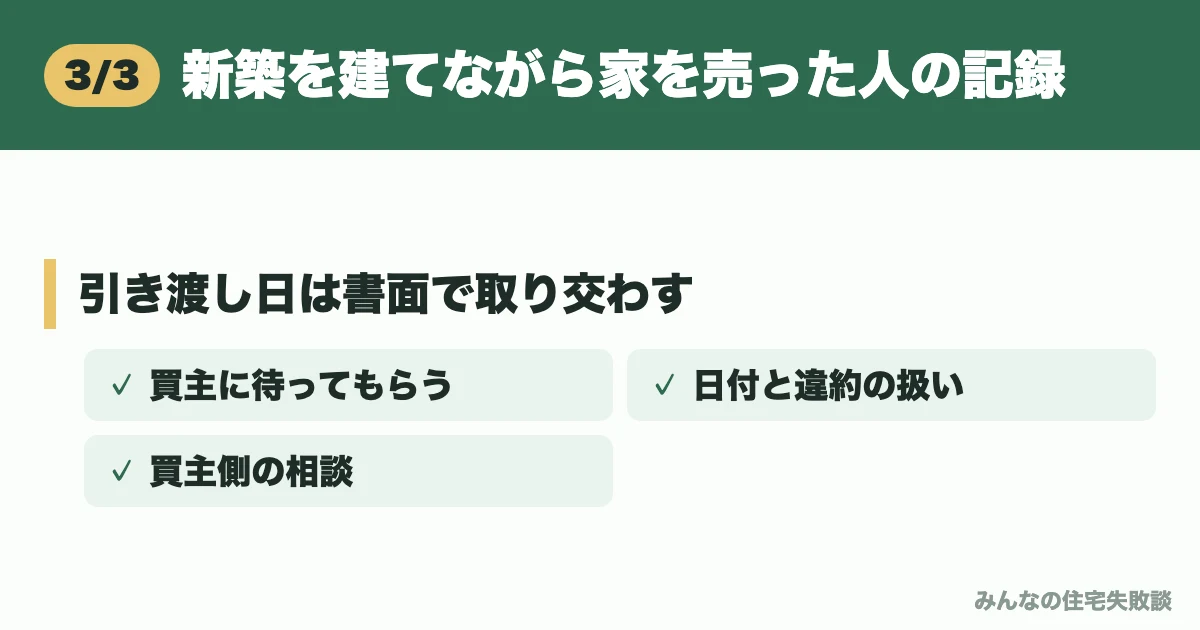
2024年の知恵袋には、遠方に新築を建てて住み替える人から中古の戸建てを買った、買主側の相談がありました(※あくまで個人の感想です)。3月に契約したのに、売主の新築の工事に合わせて引き渡しは秋になり、その代わりに値下げしてもらった、という流れです。
さらに決済の日が決まると、売主から「代金を受け取ったあと1週間ほど住ませてほしい」と頼まれていました。今の家のローンを返さないと新しい家のローンが組めず、引っ越しの期間が要るためです。
 あいみつ
建てながら売ると、買ってくれる人に完成まで待ってもらう形になります。値下げはその代わりです。
建てながら売る側は、完成日に合わせてもらうために値下げをして、引っ越しの日まで細かく頼むことになります。この相談では日付の取り決めで食い違いが出かけ、回答では、日付と守れなかったときの負担を書面で取り交わすよう勧められていました。
次の戸建ては建てる?買う?住み替えで決める3つの物差し
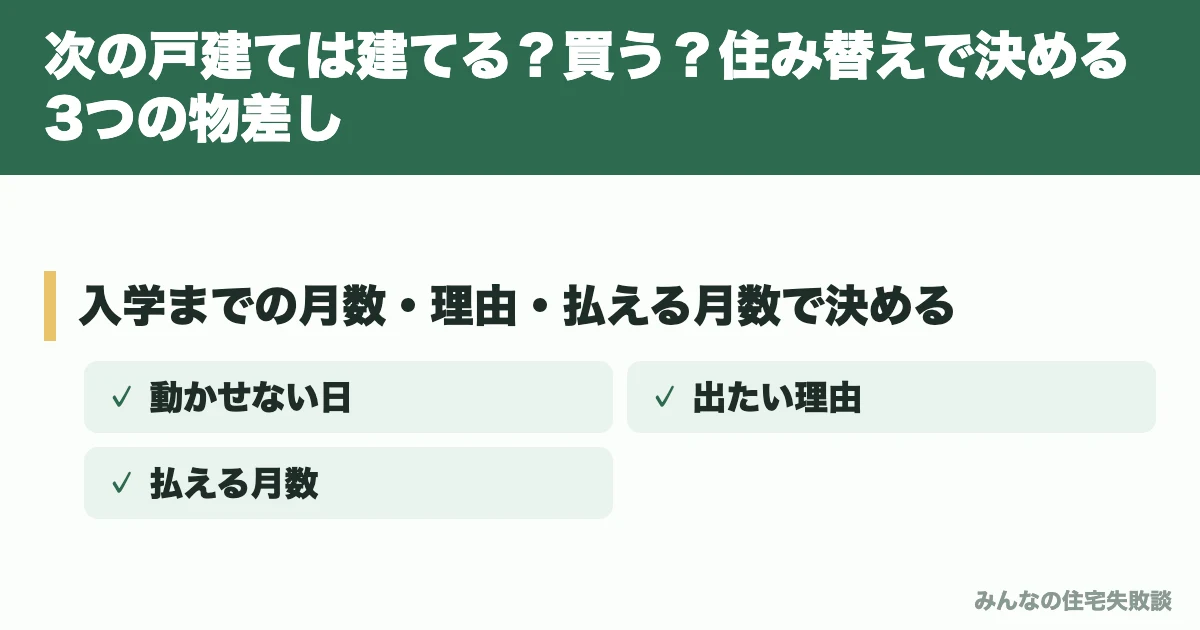
次の家を建てるか買うかは、動かせない日までの月数、今の家の不満の中身、仮住まいか二重払いを何か月まで払えるか、の3つで決めます。建てるほうが希望はかないますが、そのぶん時間とずれが大きくなります。
順番に見ていきます。
動かせない日から逆に数える
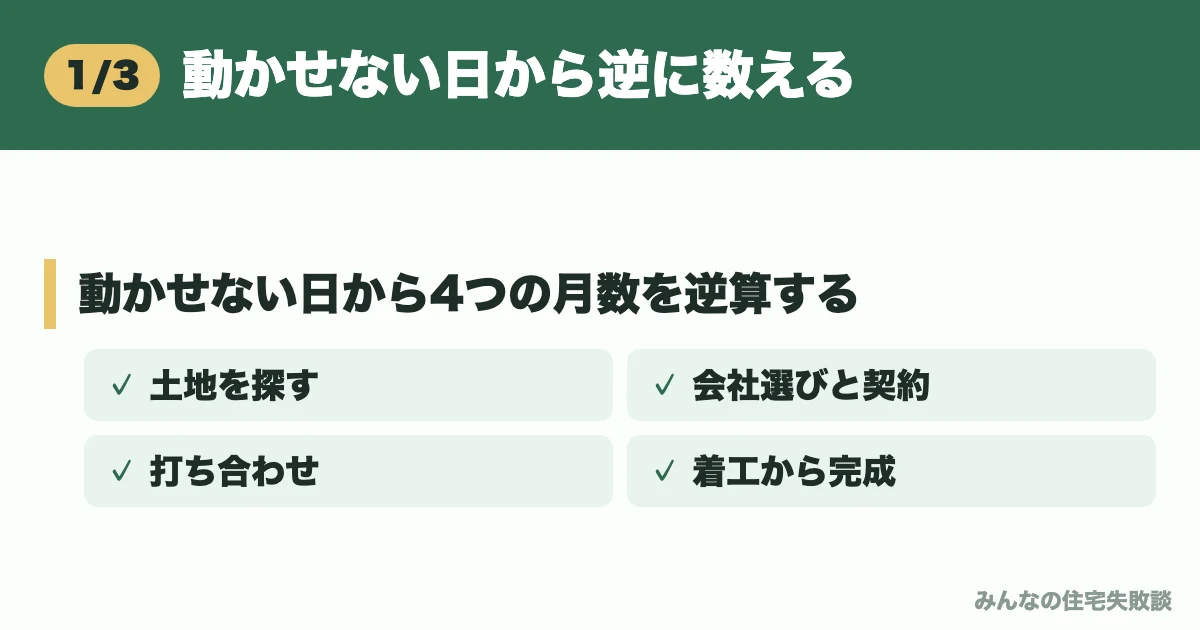
子どもの入学や転勤のように動かせない日があるなら、その日から逆に数えて、次の家に入る日を先に決めます。8年住んだ建売を売ったブログの人は、長男が小学校に上がる約1年前に住み替えを終え、転校をさけていました。
注文住宅なら、逆に数える月数はおおむね次の4つの合計です。どれも会社と土地で大きく変わるので、自分の分は会社から工程表をもらって埋めます。
- 土地を探して買うまで
- 会社を選んで契約するまで
- 契約後の打ち合わせ
- 着工から完成まで
土地がまだ決まっていない人は、会社と土地のどちらから決めるかでも月数が変わります。その順番は土地が決まっていないのにハウスメーカーが先でいいかで整理しています。合計が動かせない日に間に合わないなら、建売や中古にする、あるいは期限そのものを見直します。
出たい理由が間取りと性能なら建てる候補
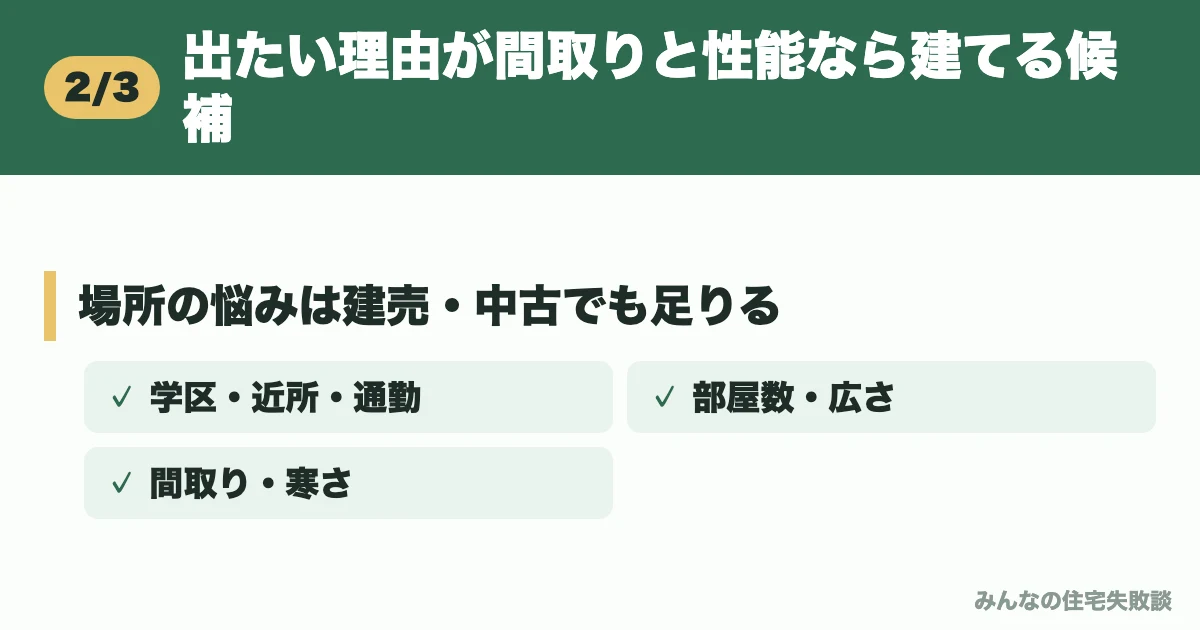
今の家から出たい理由が、部屋の数や間取り、寒さのような家そのものなら、建てる意味が大きくなります。理由が学区や近所、駅からの遠さのような場所なら、建売や中古でも解決できます。
| 出たい理由 | 次の家 |
|---|---|
| 学区・近所・通勤 | 場所が合えば 建売・中古でも足りる |
| 部屋数・広さ | 建売・中古でも 探せることが多い |
| 間取り・寒さ | 建てる意味が 大きい |
1軒目の建売で間取りが合わなかった人が、2軒目も同じように急いで決めると、同じ所でつまずきます。
仮住まいか二重払いを何か月払えるか
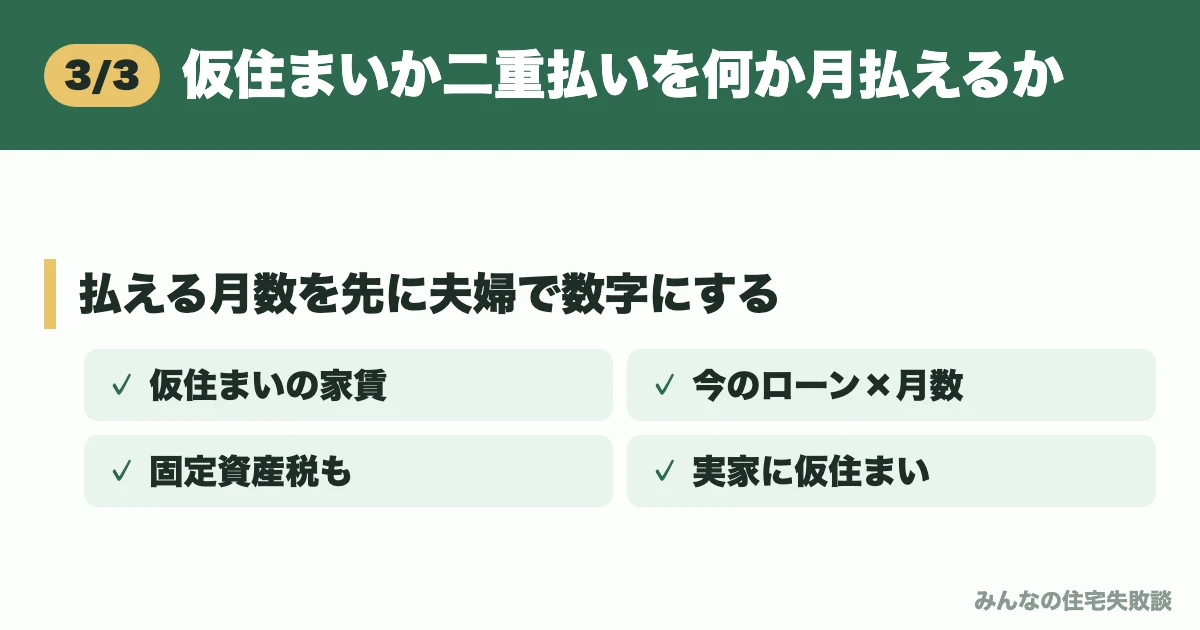
建てる場合は、売り先行なら仮住まい、買い先行なら二重の支払いが必ずどこかで出ます。家計から何か月分まで出せるかを、建てると決める前に夫婦で数字にしておきます。
- 仮住まい=家賃×月数+引っ越し2回
- 二重払い=今のローン×月数
- どちらも+固定資産税など
出せる月数が、さきほど数えたずれの月数より短いなら、建てる計画をそのまま進めると途中で苦しくなります。そのときは、実家に仮住まいできないか、建売や中古にするか、動く時期をずらすかを先に話し合います。
 あいみつ
「何か月まで払えるか」を先に決めると、夫婦で話すときに気持ちではなく数字で話せます。
注文住宅に住み替えるときの売る日と完成日のつなぎ方3つ
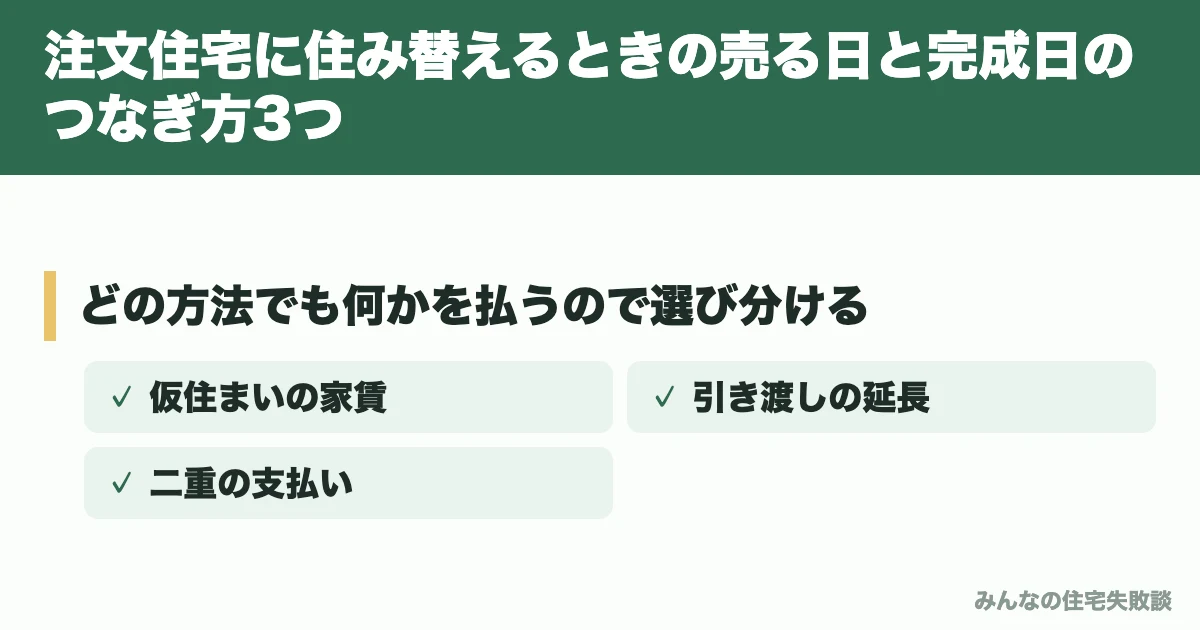
売る日と完成日のずれは、先に売って仮住まいする、売る家の引き渡しを延ばしてもらう、先に建てて完成までに売る、の3つで埋めます。どれを選んでも、家賃・値下げ・二重の支払いのどれかを払うことになります。
順番に見ていきます。
①先に売って仮住まいする
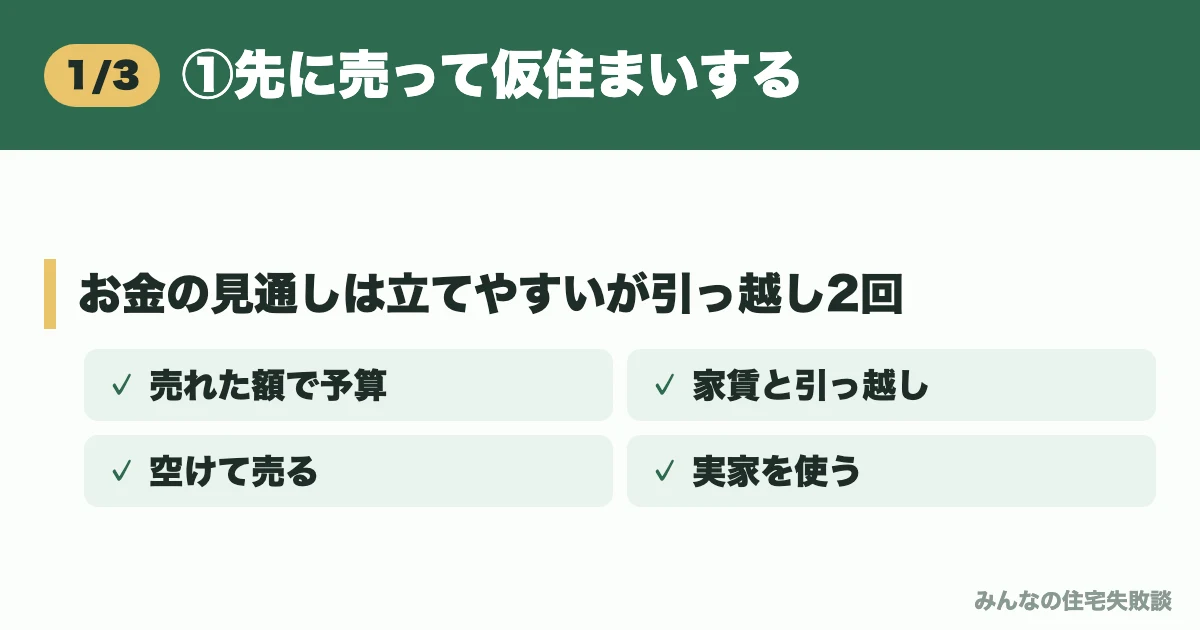
今の家を先に売れば、売れた額が決まってから次の家の予算を組めるので、お金の見通しはいちばん立てやすい方法です。そのかわり、完成までの家賃と、2回の引っ越しがかかります。
8年住んだ建売を売ったブログの人は、住みながらの内覧では写真に生活感が出て、問い合わせが入りにくかったと書いています。2011年の知恵袋の回答にも、住んでいる家の内覧は気をつかうので避ける人がいる、とありました。先に空けて売るのは、売れやすさの面でも意味があります。
②売る家の引き渡しを延ばしてもらう
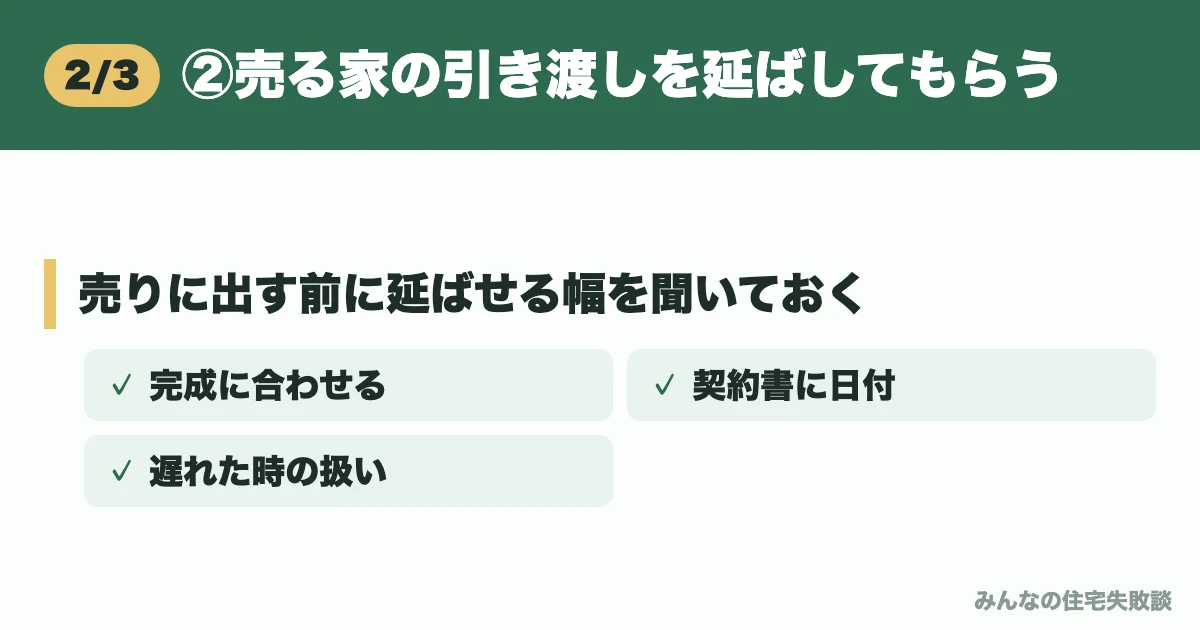
売買契約は先に結び、引き渡しの日を新しい家の完成に合わせて先に延ばしてもらう方法です。仮住まいが要らないかわりに、買主に待ってもらうぶん、値下げや細かいお願いが必要になることがあります。
さきほどの知恵袋の記録では、春に契約して秋に引き渡す代わりに値下げをしていました。完成が遅れれば、その分だけ買主の予定も狂うので、契約書に引き渡しの日と、遅れたときの扱いをはっきり書いておくことが大切です。
引き渡しを延ばせる幅は、売りに出す前に不動産会社に「この地域で、引き渡しを何か月先にしても買う人はいそうか」と聞いておきます。
③先に建てて完成までに売る
次の家を先に建て始めて、完成までに今の家を売る方法です。住みながら次の家を進められるかわりに、完成までに売れなければ、2軒分のローンを払う期間が始まります。
注文住宅は、完成してから一度に払うのではなく、工事の途中で何回かに分けて払うのがふつうです。払う時期の一例を並べると、今の家のお金が入る時期とのずれはこうなります。
| 払う時期 | 今の家のお金 |
|---|---|
| 契約 | まだ入らない |
| 着工 | まだ入らない ことが多い |
| 上棟 | 売れていれば 入っている |
| 完成・引き渡し | ここまでに 売りたい |
※支払いの回数や名前、割合は会社ごとに違います。工事請負契約書の支払い条件で確かめてください。
着工と上棟のお金は、住宅ローンが出る前に払うので、つなぎ融資で借りることが多いです。楽天銀行のつなぎローンの説明書では、着工金は請負代金の30%以内、中間金は60%以内まで、借りる期間は12か月以内となっていて、どこまで借りられるかにも上限があります。
2本目のローンの審査では、今のローンの返済も年収に対する返済の割合に数えられます。フラット35の申込条件にも、ほかの借り入れを含めて割合を見ると書かれています。2024年7月の知恵袋には、住み替えローンは新居の完成までに自宅を売ることが条件になると思う、という1件の回答がありました(※あくまで個人の感想です)。使えるかどうかと条件は銀行ごとに違うので、借りる銀行に先に聞いてください。
建てた戸建てを売るときの税金と次の家の住宅ローン控除
買った値段より安く売っても、税金のうえでは利益が出ることがあります。その利益を3,000万円の特別控除で消すと、次の家の住宅ローン控除が受けられなくなるので、どちらを取るかを売る前に確かめます。
順番に見ていきます。
買値より安く売っても利益が出る計算
家を売ったときの利益は、売れた額から「買ったときの値段」と「売るための費用」を引いて出します。国税庁の説明では、建物の買った値段は、住んでいた年数分を減らしてから引きます。木造なら、建物の値段×0.9×0.031×住んだ年数が減らす額です。
たとえば、土地1,200万円・建物2,000万円の合計3,200万円で買った木造の建売を、8年後に2,900万円で売ったとします。仲介手数料は上限の式で出しています。
| 項目 | 金額 |
|---|---|
| 減らす額 2,000万×0.9×0.031×8 | 446.4万円 |
| 建物の取得費 | 1,553.6万円 |
| 土地と合わせた取得費 | 2,753.6万円 |
| 仲介手数料(上限) | 102.3万円 |
| 税金のうえの利益 | 44.1万円 |
300万円安く売ったのに、計算上は約44万円の利益が出ます。持っていた期間が売った年の1月1日で5年をこえているので、税率は所得税15%・住民税5%に復興特別所得税を足した形で、税額は約9万円です。買ったときの仲介手数料や登記の費用も取得費に足せるので、実際の利益はもう少し小さくなります(2026年10月時点の国税庁の説明)。
3,000万円控除と次の家のローン控除
マイホームを売った利益からは、持っていた期間に関係なく最高3,000万円を引ける特例があります。ただし国税庁の説明では、新しい家に入った年とその前の2年に、この特例を使うと、新しい家の住宅ローン控除は受けられません。
入った年の翌年から3年目までに古い家を売ってこの特例を使った場合も、同じく受けられなくなります。買い先行で、新しい家に入ってから古い家が売れた人も当てはまります。
 あいみつ
約9万円の税金を消すために、次の家のローン控除を手放すことになるかもしれないんです。
住宅ローン控除は毎年の税金から引かれる仕組みなので、利益が小さいなら、税金を払ってローン控除を残したほうが手元に残ることがあります。どちらが得かは入る年と売る年で変わるので、売る前に税務署か税理士に、両方の年を伝えて聞いてください。
買値を下回ったときと10年をこえた家の特例
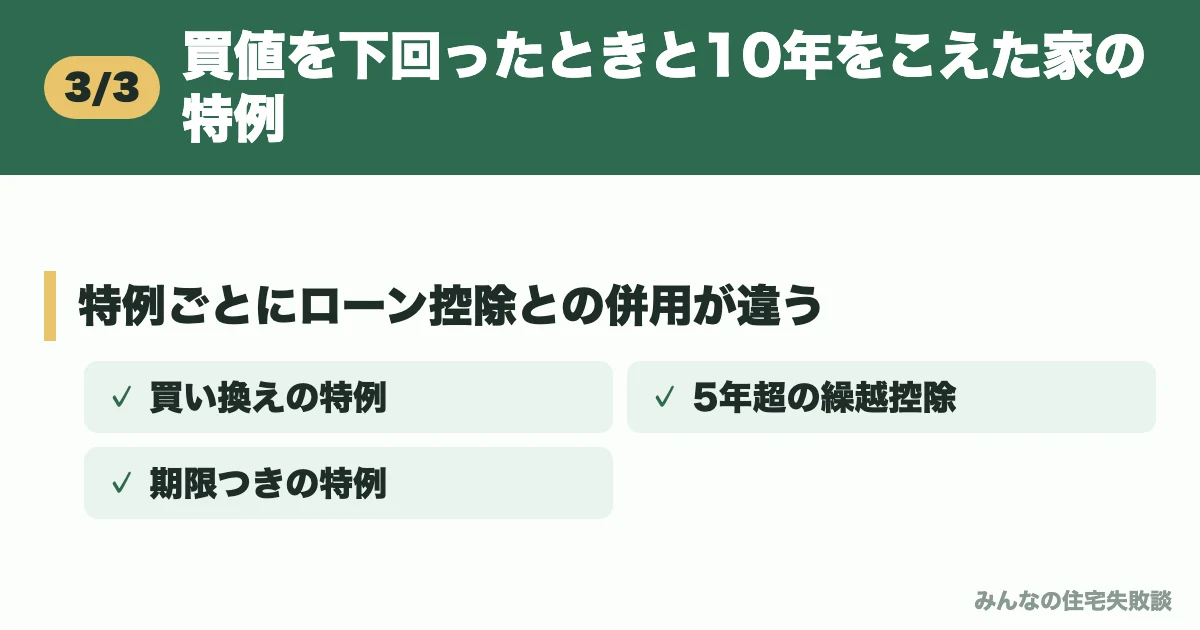
計算して損が出た場合や、長く住んだ家を売る場合は、使える特例が変わります。損の特例は次の家のローン控除と一緒に使えますが、持っていた期間の条件があります。
| 特例 | 主な条件 | 次の家の ローン控除 |
|---|---|---|
| 3,000万円の 特別控除 | 利益が出たとき 期間は問わない | 入居前後に使うと 受けられない |
| 買い換えの特例 | 住んで10年以上 持って10年超 | 使うと 受けられない |
| 買い換えの 損の繰越控除 | 持って5年超 新居にローン | 一緒に 使える |
2026年10月時点の制度では、3,000万円の特別控除を除き、2027年12月31日までに売った家が対象です。買い換えの特例は、2024年以後に入る新築なら、原則として省エネの基準を満たす家であることなど、新しい家の条件もあります。5年に届かない場合の数え方は住み替えの後悔ブログの税の章に表があります。
戸建てから戸建てへ動く前に、査定は次の家の契約より前に
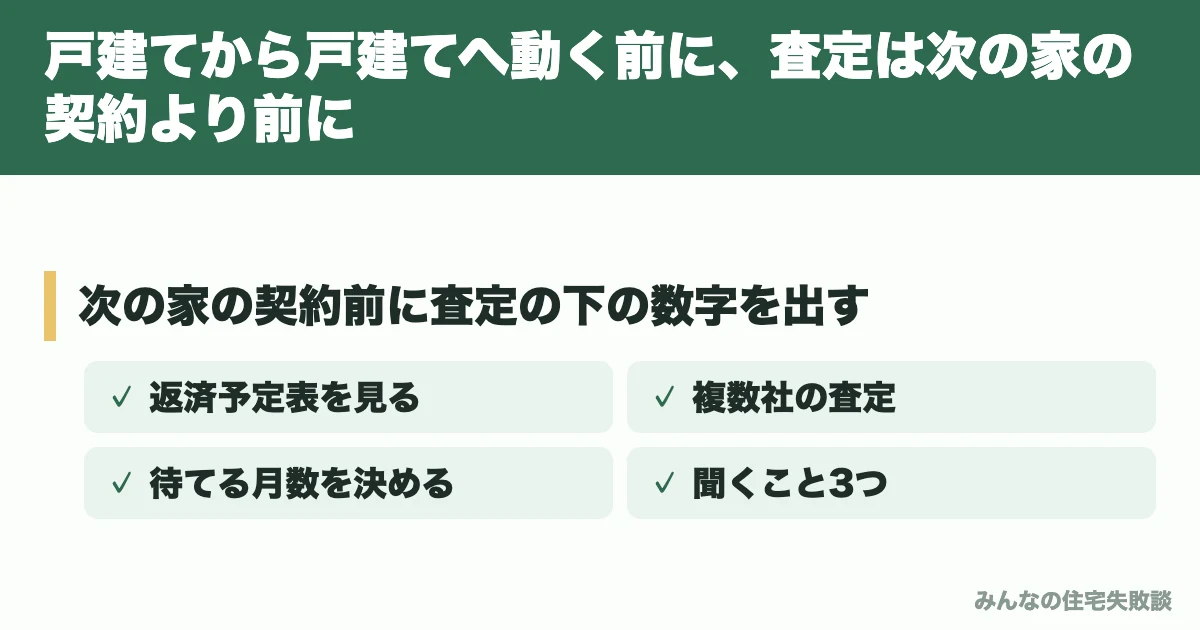
売る方向に傾いたら、次の家の会社と契約する前に、今の家が売れる額の低いほうの数字を出します。その数字から、ローンの残りと売るための費用を引いた分が、次の家に回せるお金の上限になるからです。査定の額は、その額で売れると決まった数字ではありません。
 あいみつ
数字が出ると、建てるか買うかも、どの順番かも、夫婦で同じ紙を見て話せるようになりますよ。
次の家を先に決めてから売れる額を知ると、足りなかったときに戻れません。8年住んだ建売を2019〜2020年に売ったブログの人も、最初は1社だけに任せていて、複数の会社に見てもらってから流れが変わったと書いています。
- 返済予定表でローンの残りを見る
- 複数社に査定を頼み下の額を見る
- 次の家の総額の目安を出す
- 家族で期限と待てる月数を決める
注文住宅の総額は契約のあとも動きます。段階ごとの決まり方は注文住宅の総額はいつ分かるかに書きました。査定の会社には、住み替えであること、次は注文住宅の予定であること、引き渡しの希望時期を伝えると、話が具体的になります。
- 引き渡しは何か月先まで延ばせそうか
- 空き家にしてから売るほうがいいか
- 買い取りならいくらになるか
この3つは、どの会社にも同じ形で聞いてみてください。答え方で、建てながら売る人の段取りに慣れた会社かどうかが分かります。
\ 1回の入力で最大6社に査定を依頼 /
【PR】提携は全国2,500社以上・入力は最短60秒。売却や住み替えを考え始めた方向けです
イエウールは、地元の不動産会社にも頼める一括査定のサービスで、僕の家ではいちばん高い額を出したのが、ここで紹介された地元の会社でした。使ってみた流れはイエウールの評判と5社同時査定の口コミに書いています。
査定を頼むことと売ることは別です。電話で急かされたら、「家族で次の家と合わせて決めます。決まったらこちらから連絡します」と伝えれば足ります。
もし不満の中身が家そのものの寒さや設備で、場所には不満がないなら、売らずに直す道もあります。ローンが残る家の建て直しの壁は、新築を後悔して建て直したい人へに僕の数字で書きました。
戸建てから戸建ての住み替えでよくある質問
- 戸建てから戸建ての住み替えは、売り先行と買い先行のどちらがいいですか?
-
次の家が建売や中古なら、売りと買いの引き渡しを同じ日にそろえるのが負担の少ない形です。注文住宅なら、売ればローンが消えて仮住まいを用意できる人は売り先行、二重の支払いを払える人は買い先行が向きます。ローンが残るなら、足りない分の埋め方が先です。
- 注文住宅に住み替えるとき、仮住まいは何か月くらい見ておけばいいですか?
-
土地探し、会社選びと契約、打ち合わせ、工事の4つの合計です。土地から探して建てた人のブログでは、売ってから土地を買うまでに2年かかっていました。自分の分は、会社から工程表をもらって数え、長めに見ておくと慌てません。
- 住み替えローンは注文住宅でも使えますか?
-
扱う銀行と条件によります。2024年7月の知恵袋には、住み替えローンは新居の完成までに自宅を売ることが条件になると思う、という1件の回答がありました(※あくまで個人の感想です)。注文住宅は工事中の支払いもあるので、つなぎ融資と合わせて使えるかを、借りる銀行に先に聞いてください。
- 今の家が売れないまま、新しい家が完成したらどうなりますか?
-
新しい家のローンの返済が始まり、今の家のローンと2本を払う期間に入ります。2019〜2020年に買い先行で売ったブログの人は、この期間が半年ありました。長引きそうなら値下げや買い取りも考えますが、買い取りは仲介より低い額になるのがふつうです。
- 戸建てから戸建てへの住み替えで、自己資金はどのくらい要りますか?
-
家ごとに大きく違います。2019〜2020年に売ったブログの人は、売るためのお金が138万円、新しい家の家具や引っ越しなどが100万円ほどでした。知恵袋(2024年7月)には、手付金や銀行の手数料、家具などに自己資金を用意し、売れた利益は別に残した、という書き込みもありました(※あくまで個人の感想です)。借りる銀行や家で変わります。
- 親に土地をゆずってもらった家でも、売って住み替えられますか?
-
名義が自分なら売ることはできますが、援助してくれた親には、先に相談しておくのが安全です。僕の家も土地は妻の実家からゆずってもらったもので、売るなら義父母に話すのが先だと考えました。税金の計算では、土地の取得費は親が買ったときの値段を使います。
- 老後に戸建てから小さな戸建てへ移るときも、同じ順番で考えればいいですか?
-
考え方は同じです。ローンを使わず売ったお金で移るなら先に売る形がとりやすく、ローンを使うなら完済時の年齢から逆に数えて、借りられる年数を銀行に確かめます。
まとめ:戸建てから戸建ての住み替えは次の家とローンの残りで順番を選ぶ
戸建てから戸建てへの住み替えは、次の家を建てるか買うかで順番が決まり、注文住宅なら完成日とのずれを何で埋めるかを選ぶことになります。どの方法でも、先に売れる額の低いほうとローンの残りを並べておけば、途中で詰まりにくくなります。
あらためて、この記事の内容をまとめます。
- 建売・中古は同じ日にそろえる
- 注文住宅は完成日とのずれを埋める
- 売っても残るなら埋め方が先
- 動かせない日から逆に数える
- 安く売っても利益が出ることがある
- 査定は次の家の契約より前
2軒目は売ると買うの両方が重なるぶん、数字の見落とし1つが数百万円の差になります。次の家に気持ちが動いた今のうちに、ローンの残りと売れる額の幅を1枚の紙に並べてみてください。
査定の頼み先を比べたいときは、地方の戸建てで僕が5社に出した記録も入れた不動産一括査定のおすすめと各社の違いが参考になります。