40代独身で家を建てるのは、65歳の時点で残るローンを退職金や貯えで払う見通しがあり、この先10年以上同じ地域に住むつもりなら、十分ありです。迷っているなら、完済年齢→1人分の広さ→住めなくなった後の家の行き先、の順に決めてください。
| 決める軸 | 建てていい目安 | まだ待つ目安 |
|---|---|---|
| 完済年齢 | 65歳の残りを 払う当てがある | 当てがない |
| 働き方 | 同じ勤め先で 続ける | 辞める・ 独立する予定 |
| 住む地域 | 10年以上 動かない | 転勤・介護で 動きそう |
| 広さ | 1人分+1部屋 で足りる | 家族向けの 広さにしたい |
| 家の行き先 | 売る・貸す・ 継ぐ人を言える | 考えていない |
【PR】【運営者】あいみつ
※本記事の金額・内容は一例です ※紹介する相談の内容は、あくまで個人の感想です
賃貸の更新の書類が届いて、更新料の欄をしばらく見ていた。同じ週に実家から「老後はどこに住むの」と電話があって、建てたい気持ちと「独身で一戸建ては変かな」が一度に出てきた。
もし結婚したら、病気で働けなくなったら、自分がいなくなったらこの家は誰の物になるのか。周りに同じ立場で建てた人がいなくて、聞ける相手もいない。そんな夜に検索した人に向けて書いています。
先に正直に書くと、僕は妻と子どもがいて、独身で家を建てた当事者ではありません。そのかわり家を売る立場でもないので、国税庁・住宅金融支援機構・民法の一次資料と、独身で建てた人や迷っている人の相談を読み、判断の順番を整理しました。
\ 1社で決める前に、家で比べる /
展示場に行く前に、同じ条件で複数社の間取りと見積もりを並べておく。それだけで、僕が1社だけで契約して払った350万円の差はかなり防げます。まずは家にいながら無料で取り寄せて、比べる土台を作ってください。
| おすすめ度 ★★★★★ | おすすめ度 ★★★★☆ | おすすめ度 ★★★★☆ |
 タウンライフ 家づくり |  持ち家計画 |  ハウジング バザール |
| 提携社数 | ||
| ◎ 1,190社以上 (大手35社) | ○ 掲載345件 (支店ごと) | ○ 地域の 優良工務店 |
| もらえるもの | ||
| ◎ カタログ +間取り ・資金計画 ・土地提案 | △ カタログ (間取りは 個別相談) | ○ 資料 +間取り ・見積もり提案 |
| 依頼先の選び方 | ||
| ◎ 気になる会社を 自分で選ぶ | ○ こだわり条件 で絞る | ○ 資料は自分で 選ぶ |
| 断りたいときの窓口 | ||
| △ 窓口なし (要望欄で メール指定可) | △ 窓口なし (メール指定 で対処) | ◎ 事務局に 相談できる |
| 特典 | ||
| ◎ 家づくり冊子 2種(PDF) | ○ 見学特典は 公式で確認 | ○ 家づくりの 小冊子 |
| 公式サイト | 公式サイト | 公式サイト |
| ▶口コミを見る | ▶口コミを見る | ▶口コミを見る |
▶注文住宅の一括資料請求はどこがおすすめ?8社の違いと選び方
【PR】
あいみつ|「みんなの住宅失敗談」運営者。35歳・会社員(住宅・不動産業界の人間ではありません)。
- 2022年に35坪4LDKを建築
- 総額は約4,200万円
- 1社契約で350万円高くついた
- 2026年に不動産一括査定5社を実測
- 査定差は330万円
- 家づくりの失敗談を集めて発信中
合言葉は「家を買うときは必ず相見積もりを取れ」。プロフィールの続きを読む

40代独身で家を建てるかは5つの軸で決まる
独身で家を建てるかの迷いは、完済年齢・1人の名義・広さ・住めなくなった後・相続先の5つに分けられます。5つ全部に自分の答えが出れば、建ててよいと考えてください。
| 軸 | 自分に聞くこと |
|---|---|
| 完済年齢 | 65歳で残る額を 何で払うか |
| 1人の名義 | 収入が止まったら どうするか |
| 広さ | 何部屋あれば 暮らせるか |
| 住めなくなった後 | 結婚・施設のとき 売るか貸すか |
| 相続先 | 亡くなった後に 誰に渡すか |
夫婦の家づくりなら、収入は2本、相続先は配偶者や子どもと、自然に決まっている所があります。独身だとそこが空欄のまま残るので、ローンの話より先に、この表の右側を自分の言葉で埋めておくと迷いがへります。
 悩む女性
独身で一戸建てを建てる人なんて、周りに1人もいません。変に思われないでしょうか。
知恵袋には、住宅の仕事を20年以上している人が、独身の人の家も何年も建ててきたと答えている相談がありました。別の相談では、退職後は賃貸を新しく借りにくいから建てる、という回答もついています。
国の住生活基本計画(2026年3月)も、身寄りのない単身の高齢者が賃貸住宅に安心して入居できるようにすることを目標に入れています。目標に入るということは、いまはまだそこに課題があるということです。老後も賃貸で暮らす手順はずっと賃貸で良かった人の共通点にまとめたので、建てない道と並べて比べてみてください。
40代独身・50代独身の完済年齢と65歳で残るローン
借りる年齢が5歳上がるごとに、65歳の時点で残るローンの割合はふえます。40代前半なら約3割、40代後半で約5割、50代では手元の現金がどれだけあるかで決まります。
下の表は、借りた額を100として、65歳の時点でいくつ残るかを計算したものです。返済の年数は、フラット35の上限「80歳−申し込むときの年齢」と最長35年の短いほうにしました。
| 借りる年齢 | 最長の年数 | 65歳で残る割合 |
|---|---|---|
| 40歳 | 35年 (75歳で完済) | 約3割 |
| 45歳 | 35年 (80歳で完済) | 約5割 |
| 50歳 | 30年 (80歳で完済) | 5割強 |
| 55歳 | 25年 (80歳で完済) | 約6割 |
金利は仮に置いた数字で、実際の金利は借りる時期と銀行で変わります。それでも「若いほど残りが少ない」形は金利を変えても同じなので、自分の年齢の行だけ見てください。
40代前半は35年でも約3割残る
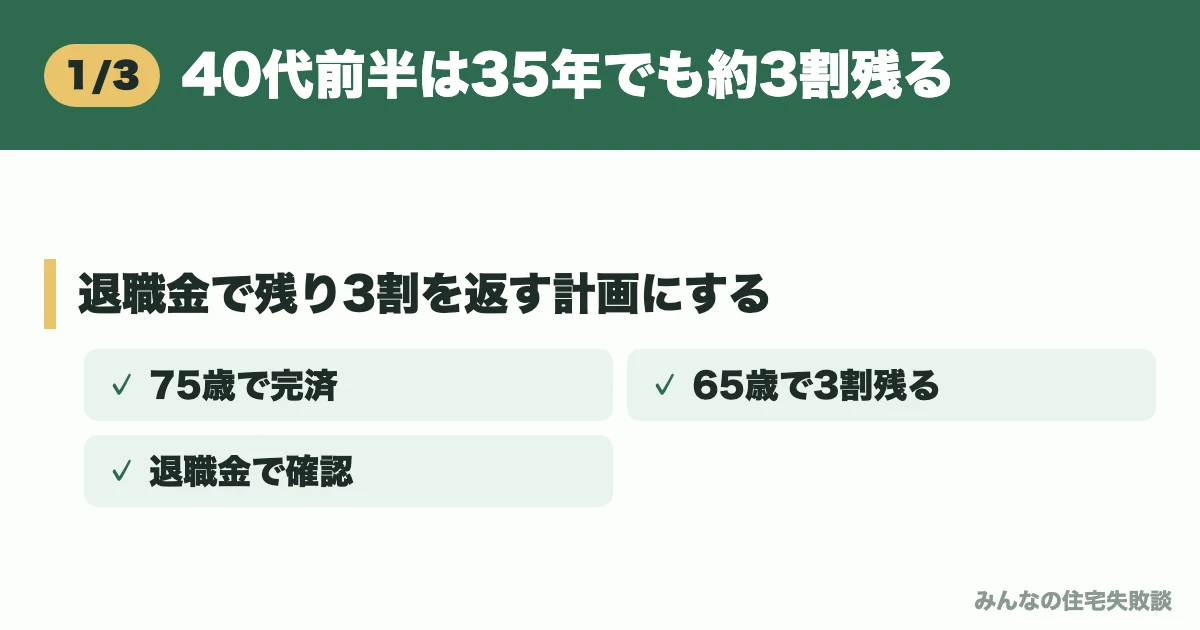
40歳で35年のローンを組むと、完済は75歳になります。65歳で借りた額の約3割が残り、そこから先は年金の中から返すことになります。
65歳で返し終わるように25年にすると、同じ額を借りても月々は35年のときの約1.3倍になります。35年で組んで、残りの3割を退職金で返すか、毎月の額を上げて年数を縮めるかを、ここで決めておきます。
退職金の額は、会社の就業規則か人事の窓口で「何歳で辞めたら、いくら出るか」を聞けば分かります。この数字が分からないまま35年で組むと、65歳の時点の残りを何で払うかが空欄のままになります。
40代後半は残りが半分前後
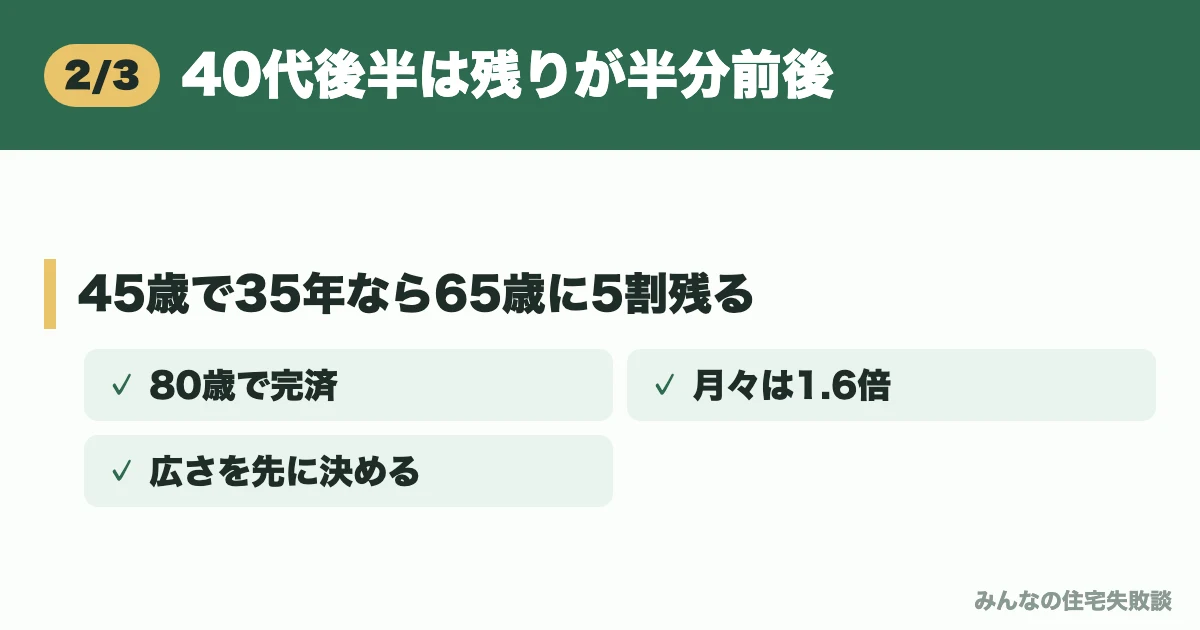
45歳で35年にすると完済は80歳で、65歳の時点では約5割が残ります。借りた額の半分を、年金暮らしに入ってから返す計画になるということです。
65歳完済の20年にすると、月々は35年のときの約1.6倍になります。どちらを選ぶにしても、借りる額そのものを小さくするのが一番効くので、40代後半は広さと総額の上限を先に決めてから会社を選ぶ順番にします。
知恵袋で、何歳までに建てるのが現実的かと聞いた人への回答も「60〜65歳までに完済の計画を立てる」「収入があるうちに払いきれるか」でした。年齢そのものより、65歳までに返せる形に組めるかどうかです。
 あいみつ
僕なら、借りる前に「65歳で残る額」と「退職金の額」を1枚の紙に並べて書きます。
50代は手元の現金で決まる
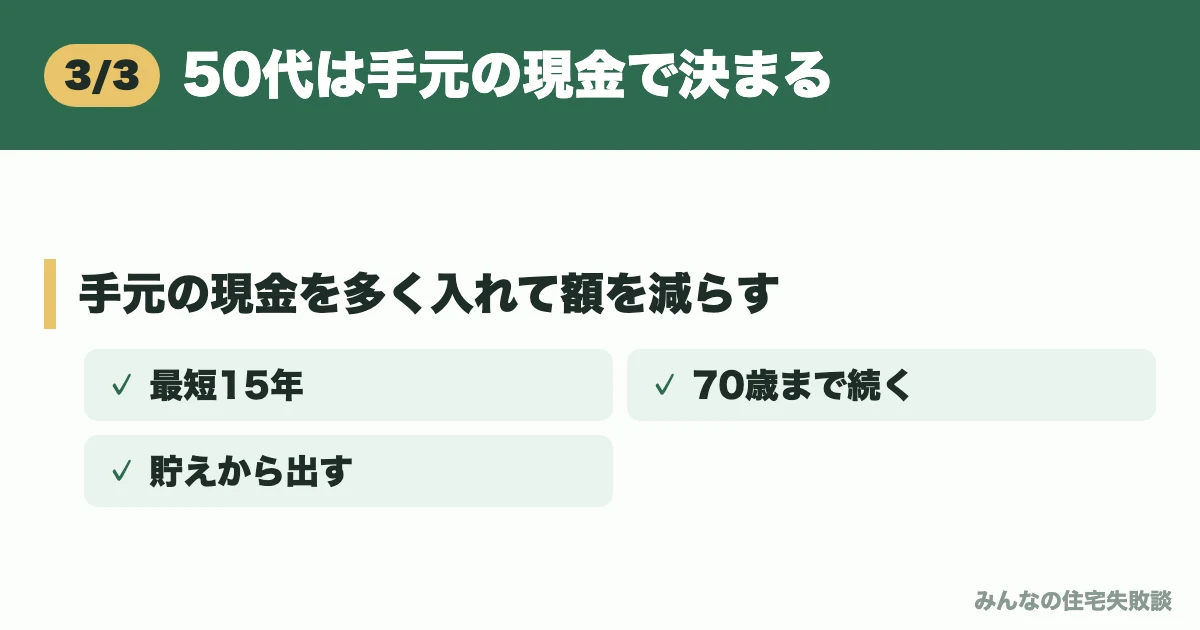
50代になると、ローンの年数より、どれだけ手元の現金を入れられるかで決まります。55歳からは、65歳で返し終わる組み方そのものが取りにくくなるからです。
フラット35の返済期間は最短15年で、60歳以上なら10年まで短くできます。55歳で借りると最短でも70歳まで続くので、65歳の時点で残る分は、退職金か貯えか年金で払う前提になります。
50歳で65歳完済の15年にすると、月々は最長の30年のときの約1.9倍です。知恵袋でも、40代後半で土地のない独身の人が平屋を建てたいと相談したとき、「年齢から全額ローンは無理、貯えから出して残りをローンに」という回答がついていました。
反対に、50代後半にローンなしで小さな平屋を建てて気持ちが落ち着いた、という回答もありました。借りる額を小さくできる人にとっては、50代は遅すぎる年齢ではありません。借りられる額と返せる額の考え方は住宅ローンはいくらまで借りられるかに書きました。
1人の名義で住宅ローンを借りる前に確かめる3つ
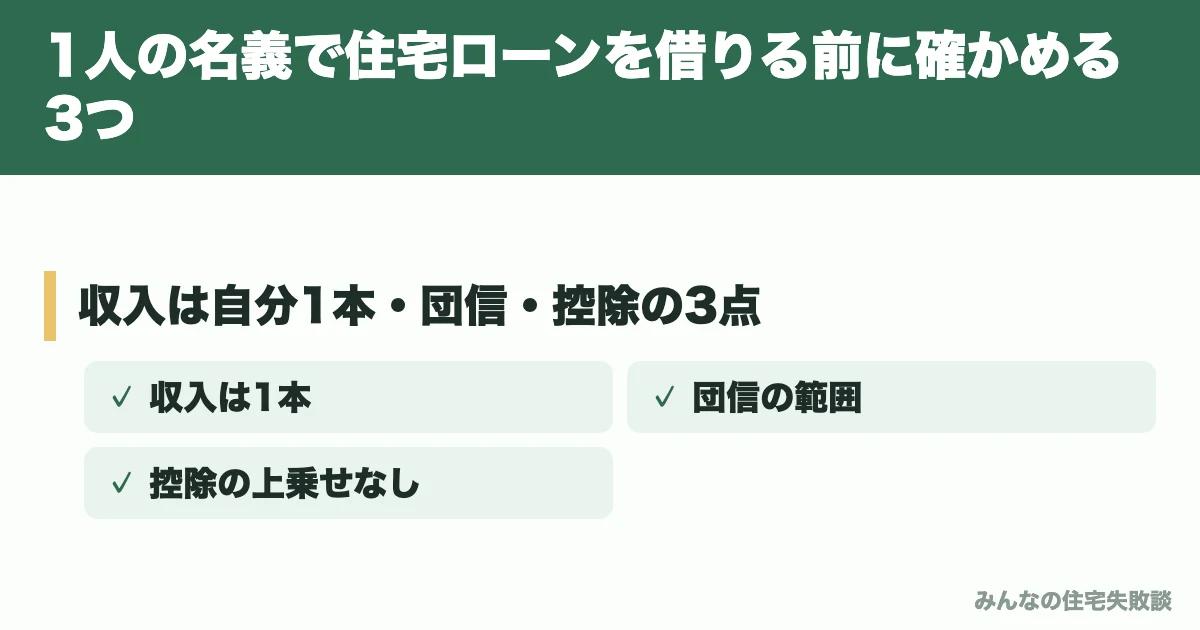
1人の名義で借りるときに夫婦とちがうのは、収入が1本しかないこと、団信の中身がそのまま自分の守りになること、住宅ローン控除の上乗せが使えないことの3つです。
順番に見ていきます。
収入は自分の1本で考える
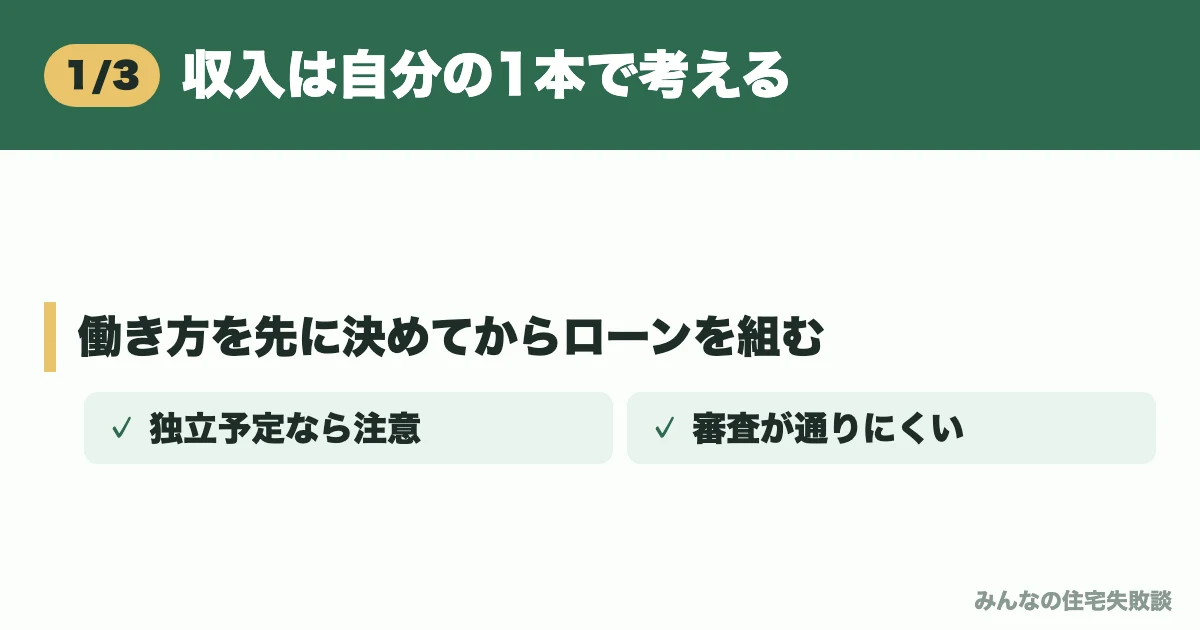
独身の住宅ローンは、借りられる額も返す力も、自分の収入1本で決まります。働き方が変わる予定があるなら、ローンより先にそちらを決めるのが順番です。
夫婦なら収入を合わせたり、ペアローンにしたりできますが、1人ではその手が使えません。会社員のうちならローンは組めても、辞めて独立するつもりなら、独立してから数年の収入が安定するまで審査は通りにくくなります。
知恵袋には、仕事を辞めてフリーランスになりたい、実家を出て1人の家を建てたい、何から手をつければいいかという相談がありました。回答の多くは「働き方を先に決めて、収入が落ち着いてから家」でした。
団信と働けない期間の備え
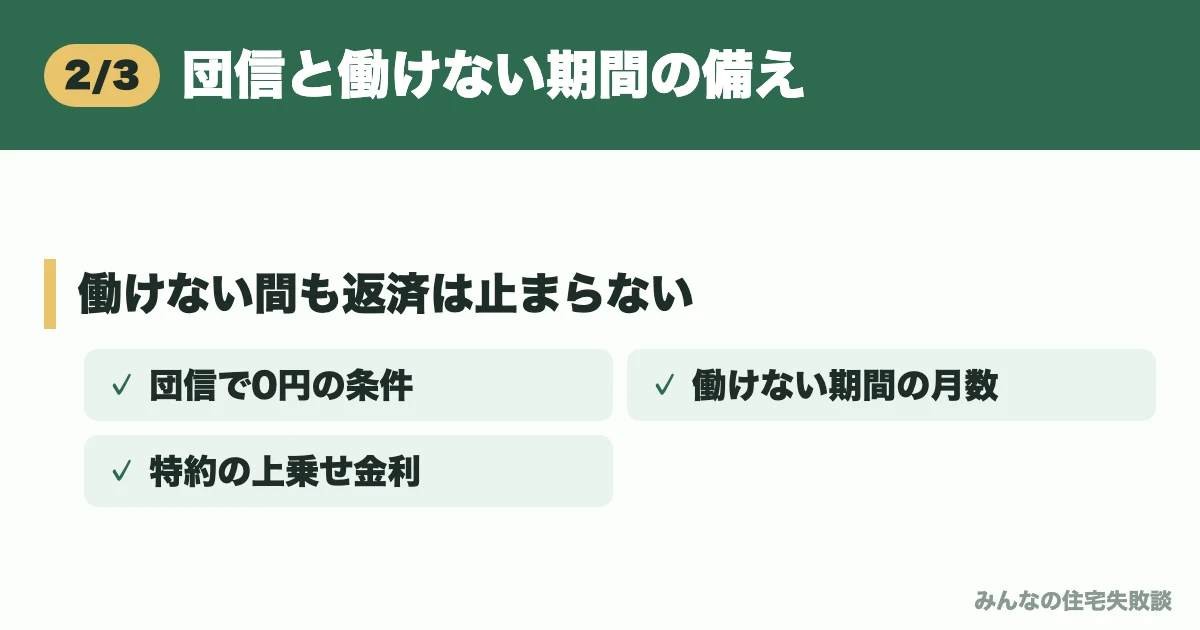
団信(団体信用生命保険)は、亡くなったときや決められた重い障害になったときにローンを0にする保険です。基本の団信は、病気やけがで働けない間の返済までは肩代わりしないのがふつうだと思ってください。
夫婦なら、片方が働けない月はもう片方の収入で返せます。1人だとその間も返済は止まらないので、がんや働けない期間の特約をつけるか、何か月分の返済を別に置いておくかを、借りる前に決めておきます。
- 団信で0になる条件は何か
- 働けない期間は何か月出るか
- 特約の上乗せ金利はいくらか
- 何歳まで保障が続くか
特約の中身は銀行ごとにちがうので、この4つを同じ紙に書いて比べると選びやすくなります。団信の考え方は、長いローンを組んだ人の話を集めた50年ローンで後悔する人・しない人にもまとめています。
住宅ローン控除の上乗せは無い
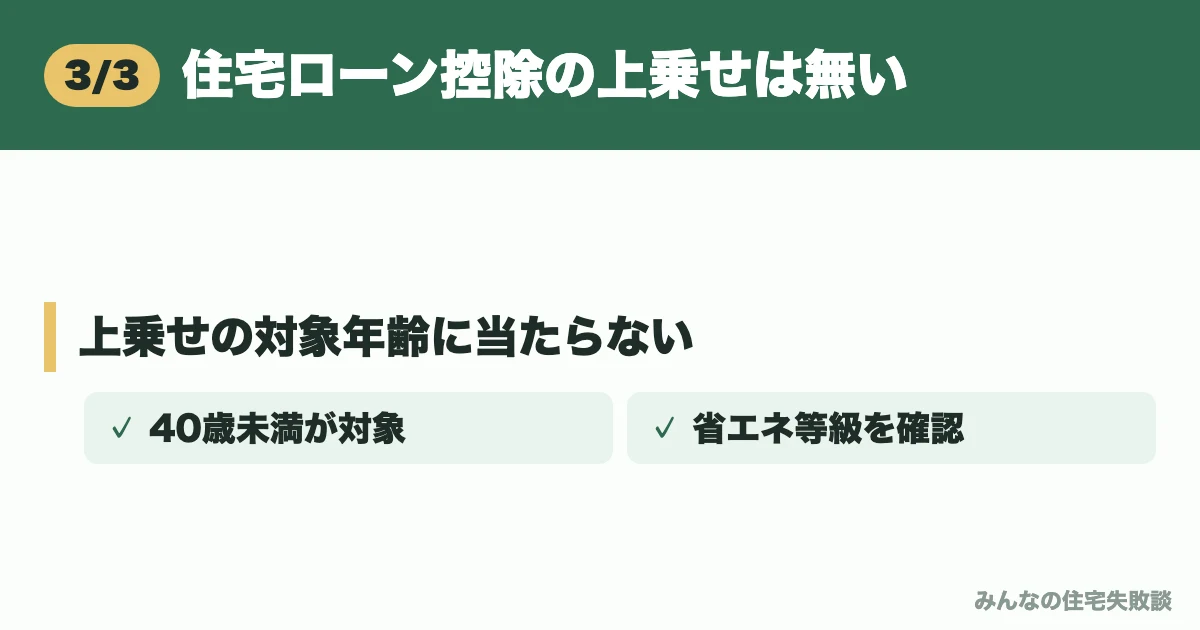
住宅ローン控除は独身でも使えますが、子育て世帯や若い夫婦の世帯に向けた借入限度額の上乗せは、40代独身には当たりません。上乗せの対象は「40歳未満で配偶者がいる人」「40歳未満の配偶者がいる人」「19歳未満の扶養親族がいる人」だからです(国税庁のタックスアンサー、令和8年4月1日現在の法令)。
住宅会社の資金計画に控除の額が書かれていたら、上乗せの限度額で計算していないかを確かめてください。もう1つ、これから建てる家は、省エネ基準を満たすと証明できないと控除の対象になりません。1人用の小さな家でも、省エネの等級は資金計画の段階で聞いておきます。
 あいみつ
控除の上乗せが年齢と家族の形で決まるのは、国税庁のページを読むまで僕も知りませんでした。
1人で住む家の広さと間取りの決め方
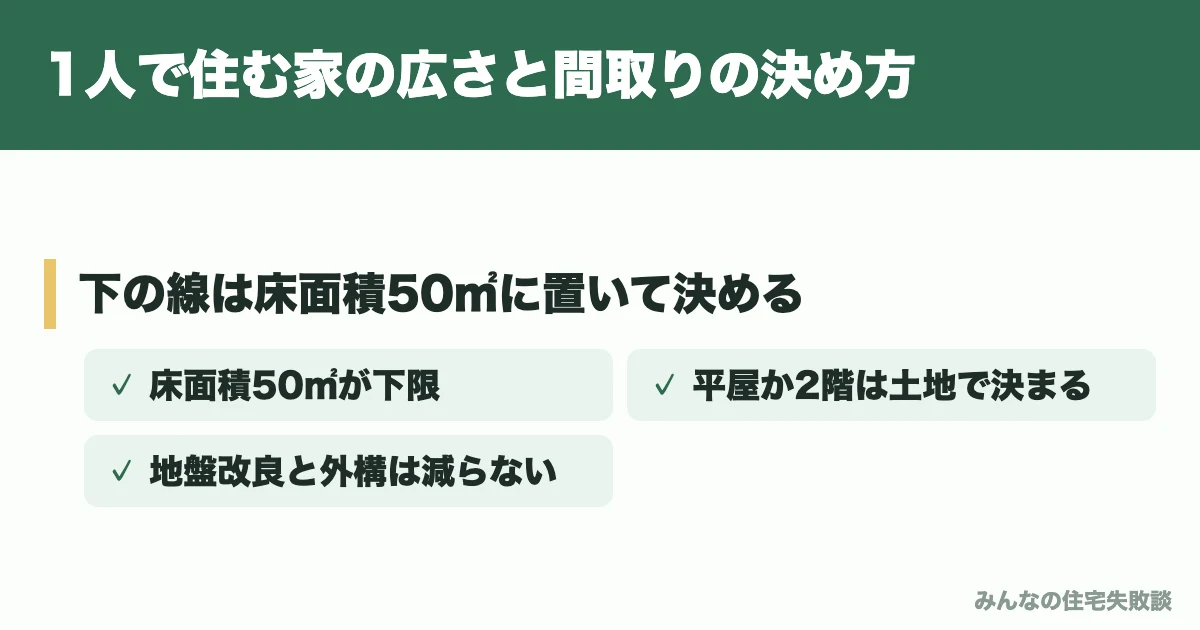
1人で住む家の広さは、下の線を床面積50㎡に置き、そこに「1人分の暮らし+1部屋」を足して決めます。国の新しい計画も、単身世帯がゆとりを持って暮らせる広さとして40㎡程度を上回る住宅を目安にしています。
順番に見ていきます。
下の線は床面積50㎡
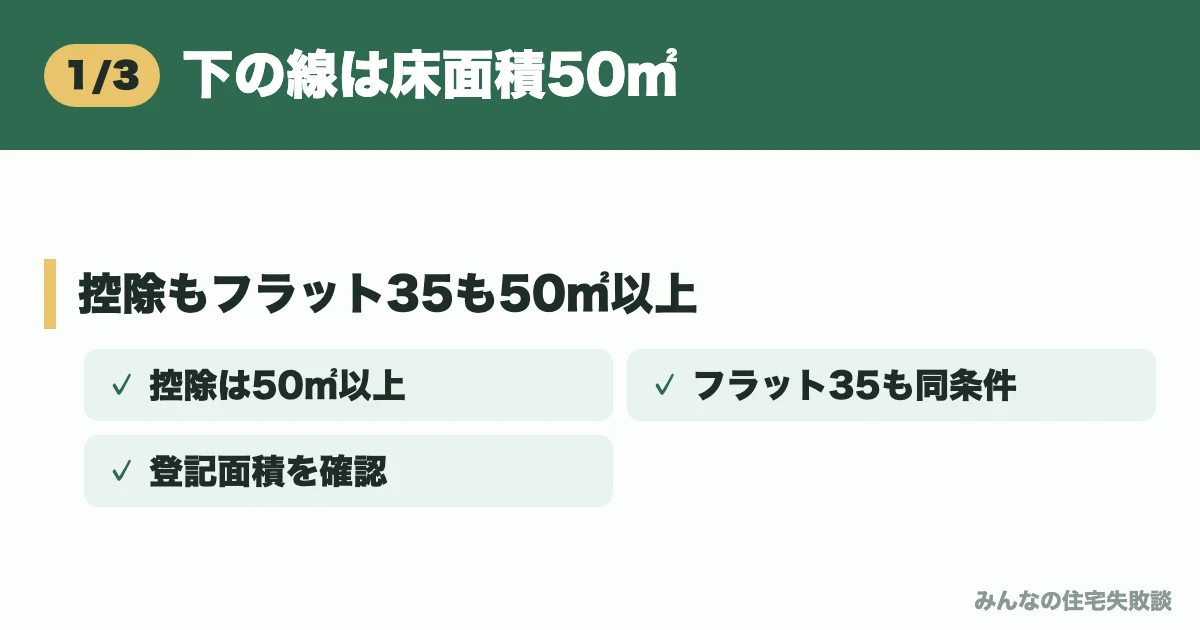
小さく建てるときに、まず割らないほうがいい線が床面積50㎡(約15坪)です。住宅ローン控除もフラット35も、一戸建てはおおむね50㎡以上が条件になっています。
| 決まり | 床面積の条件 |
|---|---|
| 住宅ローン控除 | 50㎡以上が基本 (40〜50㎡は条件つき) |
| フラット35 | 一戸建ては 50㎡以上 |
| 国の計画 | 40㎡程度を 上回る住宅 |
控除の40〜50㎡は、省エネ基準などを満たした家で、その年の合計所得が1,000万円以下の場合に限られます。床面積は登記の数字で見るので、間取りの図面の「延床」と登記の面積がずれないかも、会社に聞いておきます。
広さの目安としてよく引用される「単身55㎡」は、前の住生活基本計画の数字です。2026年3月27日に決まった新しい計画では、これまでの単身の最低25㎡にも触れたうえで、40㎡程度を上回る住宅を目安にしています。
平屋か2階建てかは土地で決める
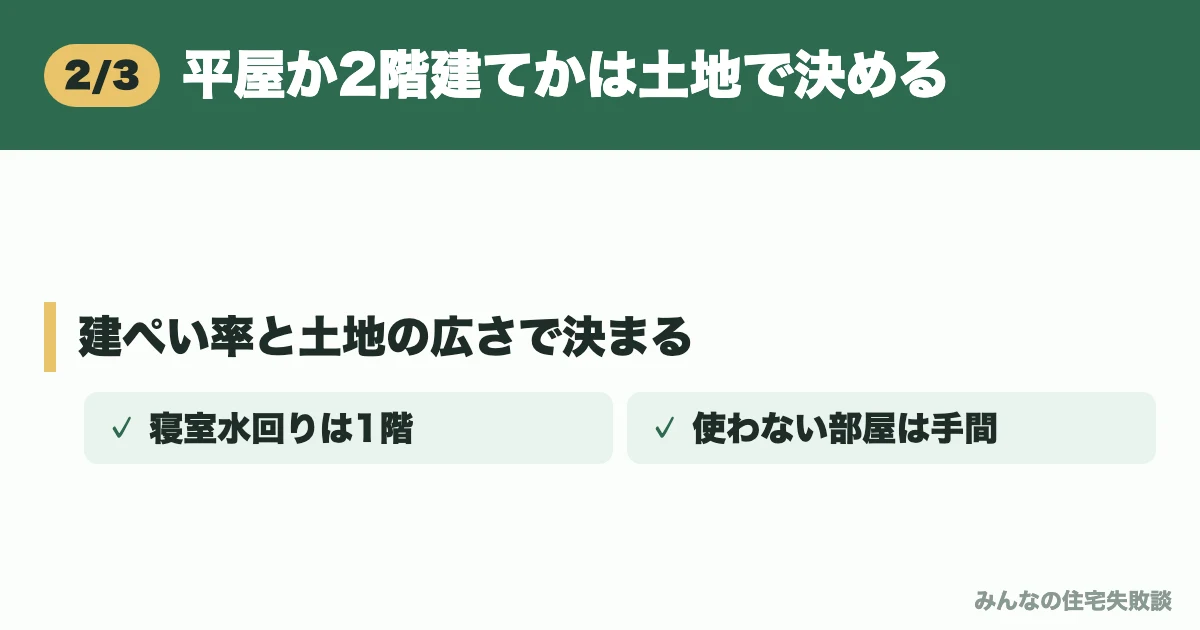
老後まで住むつもりなら平屋か1階で暮らしが終わる間取りが向きますが、平屋にできるかは、土地の広さと建ぺい率で先に決まります。
知恵袋で、25坪の2階建て4LDK・2階リビングの家を検討していた独身の人には、「4部屋もいる?」「終の住まいなら2階リビングは外す」という回答が集まっていました。1人で広い家を持つと、使わない部屋の冷暖房と掃除、固定資産税も、その面積の分だけかかります。
- 寝室・水回りを1階に
- 玄関の段差は小さく
- 廊下とトイレは広めに
- 1部屋は用途を決めない
独身で平屋を建てた人が、将来の車いすを考えて段差をなくし、玄関をあとでスロープにできるように土地を残した、と答えていた相談もありました。土地が小さく平屋が入らないなら、2階建てでも寝室と水回りを1階にまとめれば同じ考え方で作れます。坪数の目安は注文住宅の間取りの広さの目安も参考にしてください。
小さくしても減らないお金
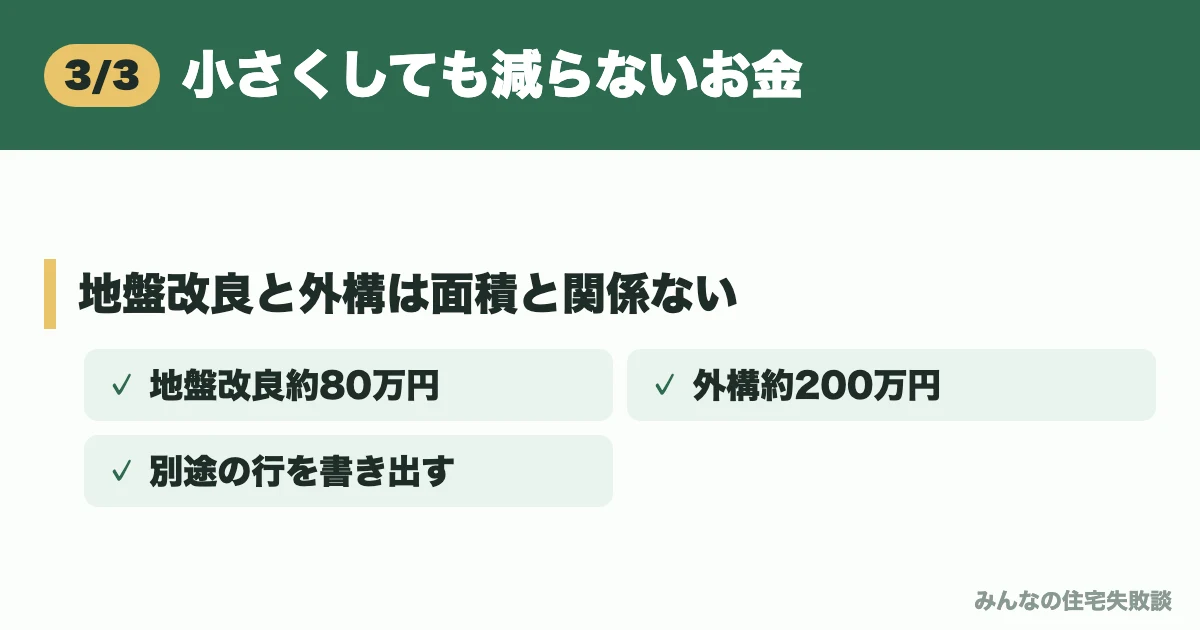
家を小さくすると建物の値段は下がりますが、地盤改良・外構・エアコン・水道の引きこみは、面積に合わせて小さくならないお金です。坪数を半分にしても、総額は半分になりません。
僕は35坪の家で、地盤改良に約80万円、外構に約200万円を、契約のあとから払いました。どちらも1人用の家だからといって大きく下がる物ではなく、ここを予算に入れていなかったのが、あとから約350万円は払わなくてよかったと気づいた理由の1つです。
小さな家ほど、建物の値段に対してこうした費用の割合が大きくなります。見積もりを見るときは「別途」「含まず」の行を全部書き出して、住める状態までの額で比べてください。建てたあとにかかる修繕や税金は家の維持費は月いくらかで年ごとに並べています。
住めなくなった後の家の行き先を先に決める
独身の家づくりで夫婦と一番ちがうのは、自分が住めなくなった後の家の行き先を、自分で決めておく必要があることです。結婚したとき、施設に移るとき、亡くなった後の3つを、建てる前に考えておきます。
順番に見ていきます。
結婚したら売るか貸すか
家を建てることは、結婚をあきらめる宣言ではありません。ただ、結婚したらこの家に2人で住むのか、売るか貸すのかを、建てる前に一度言葉にしておくと、相手と出会ったときに話が早くなります。
知恵袋には、独身のうちに家族向けの大きな家を建てた人について「相手の意見が入らない」「売って2人で別の家を持つならいい」という意見が並んだ相談がありました。親に急かされて結婚前に二世帯住宅を建てる話や、建てた家に親と住んでいて結婚相手が同居を嫌がった、という相談もあります。
家族向けの広さを先回りして建てるより、1人分の広さで建てて、2人で住むなら売るか貸す、と決めておくほうが身軽です。2人で住むなら、使い方を決めない1部屋が相手の部屋になります。
 悩む男性
建てたあとに結婚の話が出たら、相手に「家はもうあるから」と言うのも気が引けます。
そのときに「売るか貸すかは決めてある」と言えれば、家は2人の話し合いをじゃまする物ではなく、選べる材料の1つになります。
施設に移るときに困らない家
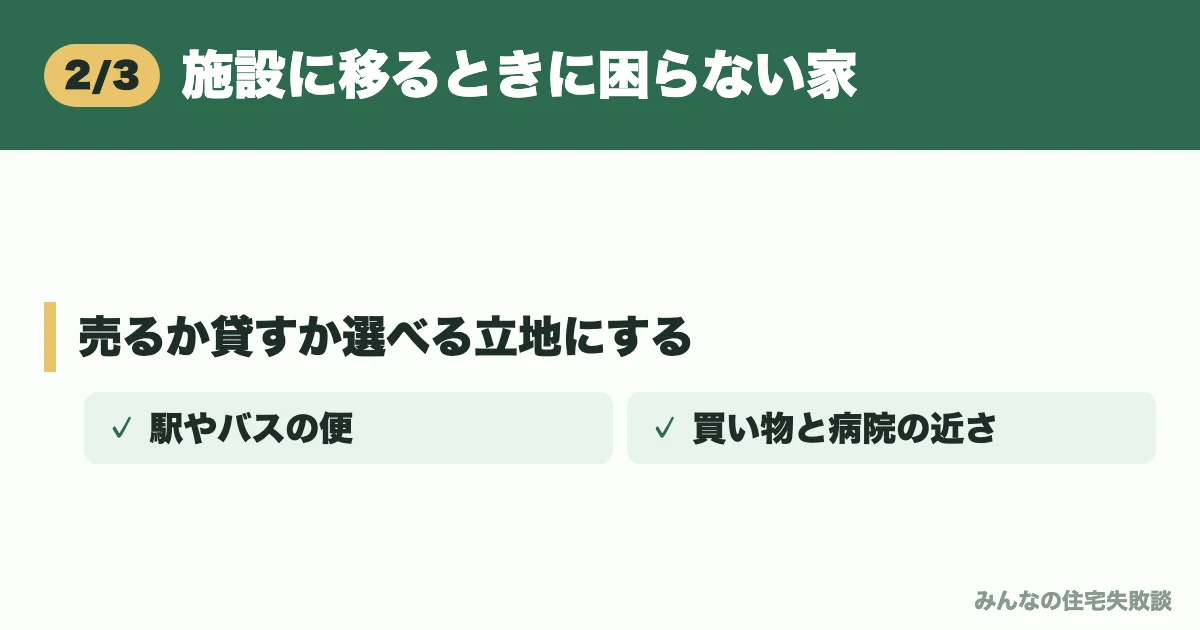
年をとって施設や親せきの近くに移るときは、家を売るか貸して、その費用に回す考え方があります。次に住む人が見つかりやすい立地と間取りにしておくと、売るときも貸すときも選べます。
知恵袋で、生涯独身で父の建てた広い家に住み、庭の手入れが大変で寂しいと相談した人には、「住めるだけ住んで、施設に移るときに売る」という回答がついていました。広すぎる家と庭は、1人で年をとるほど手間になります。
売りやすさだけで家を決める必要はありませんが、駅やバスの便・買い物・病院への近さは、自分の老後の暮らしやすさと、次の住み手の探しやすさの両方に効きます。土地から探すなら、この2つが重なる場所を先に絞ってください。
亡くなった後の相続先を決める
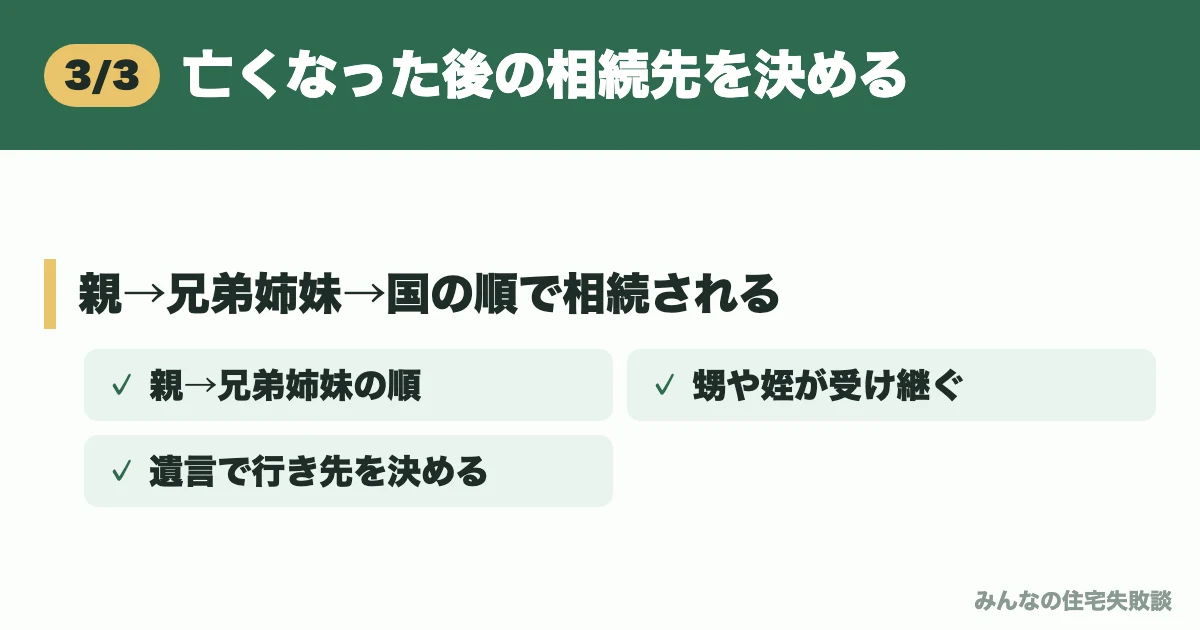
配偶者も子どももいない人の家は、親、兄弟姉妹(亡くなっていればその子どもの甥や姪)の順に相続されます。誰もいなければ、最後は国のものになります(民法889条・887条・959条)。
| 順番 | 家を受け継ぐ人 |
|---|---|
| 1番目 | 親(直系尊属) |
| 2番目 | 兄弟姉妹 |
| 兄弟姉妹が 先に亡くなったら | その子ども (甥・姪) |
| 誰もいないとき | 清算のあと 国庫へ |
兄弟姉妹には、遺言があっても最低限もらえる取り分(遺留分)がありません(民法1042条)。つまり独身の人は、遺言を書いておけば、家を誰に渡すかを自分で決めやすい立場です。
自分で書く遺言は、法務局に預けておく制度があり、手数料は1通3,900円です(法務省)。家を建てたら、ローンの書類と一緒に、家の行き先を書いた紙も1つ作っておく、くらいの気持ちで十分です。親の土地に建てる人は、親の土地に家を建てたあとの相続も先に読んでおいてください。
40代独身でまだ家を建てないほうがいい4つのサイン
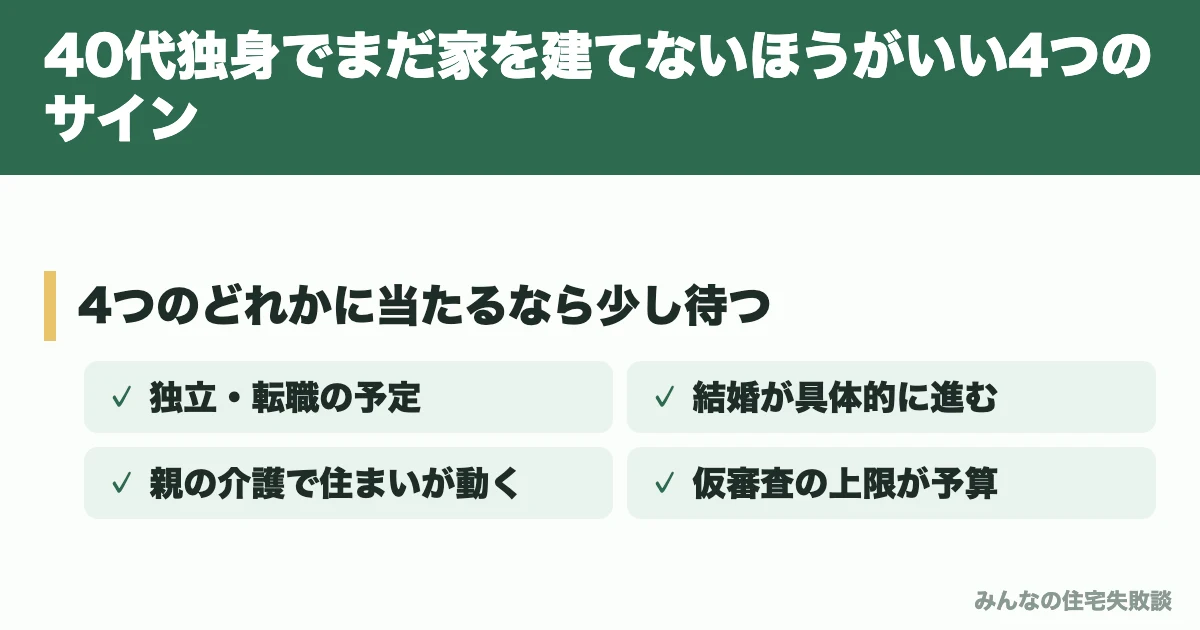
次の4つのどれかに当てはまるなら、建てるのは少し待つほうが安全です。どれも、住む場所か返すお金が数年のうちに動くサインだからです。
- 仕事を辞める・独立する予定
- 結婚の話が具体的に進んでいる
- 親の介護で住む所が動きそう
- 仮審査の上限が予算になっている
①は前の章のとおり、収入が1本だからです。②は、相手と2人で決めたほうが、立地も広さも話が早く進みます。
③は、親の近くに住む、実家を継ぐ、親と同居する、のどれになるかで、建てる場所も広さも変わります。親孝行のつもりで家を建てる相談には「親は住み慣れた家を離れたがらないこともある」という回答もあったので、親の気持ちを先に聞いておきます。
実家を継いで親の土地に建て替える道なら、名義と親の同意の決め方を独身女性が実家を建て替える前に決める4つに整理しました。
④は年齢に関係なく危ないサインです。知恵袋の回答にも「仮審査で多めに通ると、それが予算になってしまう」とありました。借りられる上限ではなく、65歳で残る額から逆に予算を決めてください。
 あいみつ
家の予算が「借りられる額」で決まっていく流れは、独身でも家族でも同じように起きます。
待つと決めた人は、賃貸を続けながら、退職金の額の確認と、住みたい地域の土地の値段を調べておくだけでも次に動きやすくなります。賃貸のまま老後を迎えるときの不安は一生賃貸の末路と賢い続け方にまとめました。
40代独身で家を建てると決めたら先に決める6つの順番
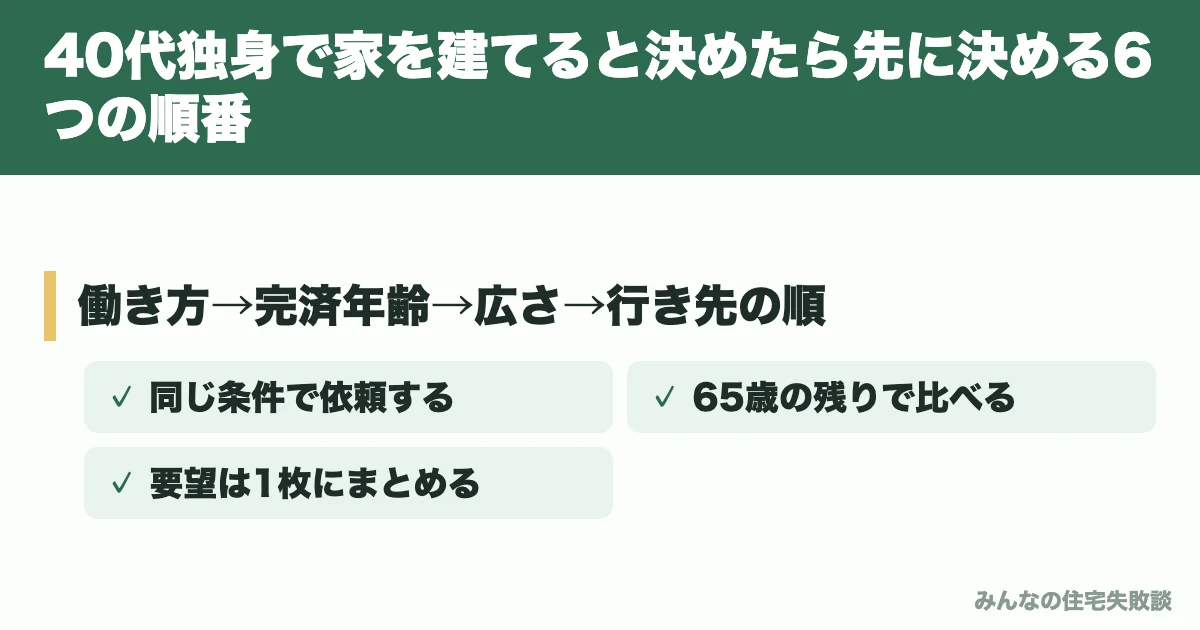
建てると決めたら、会社を回る前に、自分の条件を紙にまとめるところから始めます。働き方→完済年齢→広さ→行き先の順に決めてから、同じ条件で何社かに頼むと、提案を同じ物差しで比べられます。
- この先の働き方を決める
- 退職金と65歳の残りを書く
- 広さと平屋か2階かを決める
- 結婚・施設・相続の行き先
- 同じ条件で何社かに頼む
- 65歳の残りで見比べる
①〜④が決まると、会社に渡す要望が1枚にまとまります。1人で住むことは、聞かれてから答えるより、最初から書いておくほうが話が早く進みます。
1人で住む家です。延床は50㎡以上で、寝室と水回りは1階に。65歳までに返し終わる場合と、35年で組む場合の、両方の資金計画をください。土地が入るなら平屋の案もお願いします。
1人分の家は、会社によって平屋をすすめるか2階建てをすすめるか、何坪にするかから提案が分かれやすい家です。1社の案だけだと、その広さと総額がふつうなのかが見えないので、⑤で同じ要望を何社かに渡します。
 あいみつ
1人分の広さだからこそ、同じ要望で何社かの間取りを並べると、自分に合う広さが見えてきます。
【PR】タウンライフ家づくり
同じ要望を何社かにまとめて渡せるサービスの1つが、タウンライフ家づくりです。
希望の広さや間取り、予算を入力して、依頼する会社を自分で選ぶと、間取りプランと、土地費用・諸費用をふくめた資金計画、土地探しの提案を無料で頼めます(全国1,190社以上の住宅会社が参加し、大手ハウスメーカーは35社以上。2026年11月時点・公式の自社調べ)。提案の中身や方法は、会社ごとにちがいます。
要望欄に上の文例を書いておくと、届いた資金計画を「65歳の時点でいくら残るか」で並べて見比べられます。向かないのは、まだ建てるかどうかを決めていない人です。上の4つのサインに当てはまる人は、先にそちらを片づけてから頼んでください。
\ 入力はスマホで3分・完全無料 /
申し込みのコツ:会社を選ぶ画面では「まとめて選択」か3社以上にチェック(1社だけでは比べられません)。電話番号・住所を正確に入力すると、提案が届きやすくなります。
【PR】タウンライフ家づくり
ほかの一括資料請求サービスとのちがいは注文住宅の一括資料請求のおすすめで比べています。⑥では、月々の額より先に65歳の時点の残りを見ると、会社ごとの差が自分の老後の話として読めます。
40代独身・50代独身が家を建てるときのよくある質問
- 40代独身で家を建てるのは遅いですか?
-
遅くはありません。40代前半なら35年のローンを組んでも、65歳で残るのは借りた額の約3割です(金利1%で計算)。その残りを退職金や貯えで払う見通しが立つかどうかで決めてください。
- 家を建てるなら何歳までに住宅ローンを組めばいいですか?
-
決まった年齢はありません。フラット35なら申し込みは70歳未満、返済は「80歳−申し込む年齢」と35年の短いほうが上限です。大事なのは何歳で借りるかより、65歳の時点で残る額を何で払うかです。
- 50代独身で家を建てるのは無理ですか?
-
無理ではありませんが、手元の現金を多めに入れて、借りる額を小さくする組み方になります。55歳で借りるとフラット35の最短15年でも完済は70歳なので、65歳で残る分を何で払うかを先に決めます。
- 40代独身女性が1人の名義で住宅ローンを組めますか?
-
組めます。審査で見られるのは性別ではなく、収入・勤続年数・年齢・ほかの借り入れです。夫婦のように収入を合わせられないので、自分の収入1本で返せる額に収めるのが前提になります。
- 1人で住む家は何坪あれば足りますか?
-
下の線は床面積50㎡(約15坪)です。住宅ローン控除もフラット35もおおむね50㎡以上が条件だからです。そこに1人分の暮らしと、用途を決めない1部屋を足して決めます。知恵袋でも、1人の平屋なら15〜20坪で足りるという回答が多くありました。
- 独身で家を建てたあと結婚したらどうなりますか?
-
2人で住むか、売るか、貸すかを選びます。建てる前に「結婚したらどうするか」を一度決めておくと、相手と話すときに家が重荷になりません。1人分の広さで建てて、用途を決めない1部屋を作っておくと、2人で住む道も残せます。
- 独身の人が亡くなったら家は誰のものになりますか?
-
配偶者も子どももいなければ、親、兄弟姉妹(亡くなっていれば甥や姪)の順に相続されます。誰もいなければ、清算のあと国のものになります。兄弟姉妹には遺留分がないので、遺言で行き先を決めておけます。
- 40代独身で家を建てるには貯金がいくら必要ですか?
-
決まった額はありません。平均の貯金額を見るより、65歳で残るローンの額と、退職金の額を並べて、足りない分を貯えで埋められるかを見てください。諸費用や付帯工事のように現金で払うお金もあるので、住宅会社の資金計画で現金が要る行を確かめます。
- 独身で一戸建てだと、近所づきあいや自治会が心配です。
-
自治会の当番やゴミ置き場の決まりは地域でちがいます。知恵袋の回答にもあったように、市役所の廃棄物の担当に、ゴミの出し方と自治会の関係を聞いておくと安心です。1人で年をとるなら、近所に顔見知りがいることは見守りにもなります。
- 独身なら、注文住宅とマンションや建売はどちらがいいですか?
-
老後まで1階で暮らしが終わる家にしたい、ペットや車の都合で一戸建てがいい、なら注文住宅が合います。管理を任せたい、駅の近くに住みたいならマンションが合います。どちらでも、65歳で残る額と、住めなくなった後の行き先の考え方は同じです。
まとめ:40代独身で家を建てるなら65歳の残りと行き先から
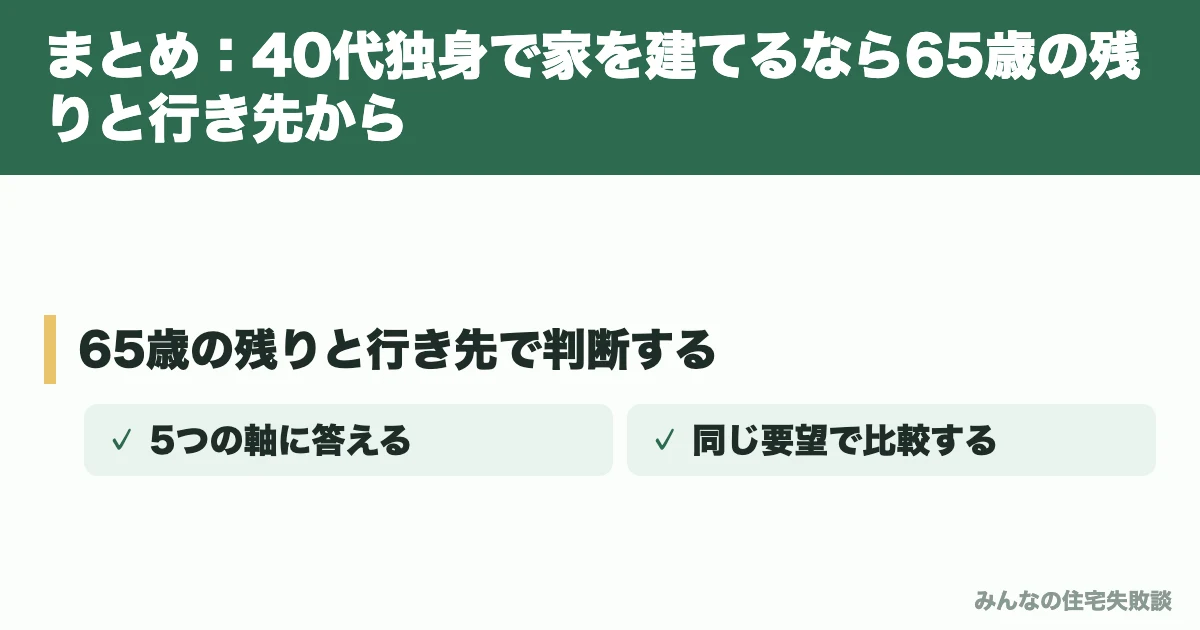
40代独身で家を建てるかは、65歳で残るローンを払う当てと、住めなくなった後の家の行き先で決まります。年齢が上がるほど、ローンの年数より手元の現金が効いてきます。
あらためて、この記事の内容をまとめます。
- 65歳の残りを何で払うか
- 40代前半で約3割が残る
- 50代は手元の現金で決まる
- 控除の上乗せは当たらない
- 床面積は50㎡を下の線に
- 結婚・施設・相続の行き先
家は何十年も住む物で、独身の人の家は、そのあとの行き先まで自分で決められる家でもあります。5つの軸に答えを出してから会社を選べば、まわりの声より自分の数字で決められます。
建てると決めたら、同じ要望を何社かに渡して、届いた資金計画を65歳の残りで見比べるところまで進めてください。タウンライフ家づくりで頼める間取りプランや資金計画の中身は、タウンライフ家づくりの口コミ評判にまとめています。
 あいみつ
今夜は、退職金の額を調べることと、65歳で残る割合を表で見ることの2つだけで十分です。
家づくり、こんなところで止まっていませんか?
- 何を基準に選ぶか分からない
- 共働きで、会社を調べる時間がとれない
- 総額でいくらできるか見えない
- 土地探しと家づくりの進め方が不明
- 1社の話だけで決めていいか迷っている
「予算はどれくらい?」「間取りはどう決める?」「土地もまだ」。この最初の悩みをまとめて相談できるのが、タウンライフ家づくりです。希望に合った住宅メーカーの提案と、間取り・見積もり・資金計画を無料でもらえます。
僕は2021年、ほかの会社の提案を1つも見ないまま契約しました。あとから比べて、約350万円は払わなくてよかったと気づいた側です。決める前に、家で複数社の提案を並べて見られる状態をつくっておくと安心です。
\ タウンライフ家づくりの特徴 /
- 完全無料・ネット完結で比較できる
- 要望欄に希望や条件を書きこめる
- 依頼する会社は自分で選べる
- 間取り・資金計画・土地も相談できる
- 家づくり冊子2種をプレゼント
- 全国1,190社以上が提携
- 大手ハウスメーカー35社以上が掲載
※社数は公式サイトの表記です(2026年11月現在、同社調べ)。
スマホから希望条件を入れて依頼できます。利用は無料です。
\ 家づくり冊子2種プレゼント中 /
申し込みのコツ:会社を選ぶ画面では「まとめて選択」か3社以上にチェック(1社だけでは比べられません)。電話番号・住所を正確に入力すると、提案が届きやすくなります。
【PR】タウンライフ家づくり