住み替えのブログや相談を13件読むと、後悔は「お金の順番が詰まった」「売れる額を高く見込んだ」「新居でも同じ不満が残った」の3つの型にほぼ収まります。どれも、動く前にローンの残りと売れる額の幅を並べ、住み続ける案と比べておけば、かなり避けられる後悔です。
- ローンの残りを知らない
- 1社の査定額で予算を組む
- 二重払いの月数を数えていない
- 不満の中身を分けていない
- 売れる額を幅で見ている
- 安く売れた場合で手残りを出した
- 住み続ける案とも比べた
- 動く理由が場所や広さにある
週末に通りかかったモデルハウスを見て、帰りの車で「今の家、いくらで売れるんだろう」と話した。子どもを寝かせたあと、住み替えた人が後悔していないかを先に知りたくて検索した。そんな段階の人に向けて書いています。
僕も2026年6月に住み替えを本気で考えて5社に査定を頼み、同じ家で330万円の幅が出ました。ローンの残りと並べると、いちばん高い額でも諸費用を引けば届かなかったので、売らずに住み続けています。
 あいみつ
住み替えを考えたら、最初に要るのは「今の家がいくらで売れそうか」の幅です。1社の数字だけだと、高いのか安いのかも分かりません。
\ 建てた家を後悔している人向けの売却査定3社 /
 ズバット 不動産売却 |  イエウール |  リビンマッチ |
| こんな人向け | ||
| 大手と地元を 並べて比べたい | 地方の戸建て でも探したい | 運営歴の長さ で選びたい |
| 対象エリア | ||
| ○ 全国の会社 が参加 | ◎ 全国47 都道府県 | ○ 全国の会社 が参加 |
| 提携社数 | ||
| △ 社数は 非公表 | ◎ 2500社以上 | ○ 約1,700社 |
| 安心材料 | ||
| 比較サイト 運営20年以上 | 東証スタンダード 上場企業が運営 | 東証グロース 上場企業が運営 |
| 実績 | ||
| 比較サイト全体で 累計2,000万人 (2023年8月) | 売却成立サポート 年間20万件 | 査定・資料請求 年間24万件 |
| \入力58秒/ 無料で査定 | \入力60秒/ 無料で査定 | \入力45秒/ 無料で査定 |
| ▶口コミを見る | ▶口コミを見る | ▶口コミを見る |
【PR】
あいみつ|「みんなの住宅失敗談」運営者。35歳・会社員(住宅・不動産業界の人間ではありません)。
- 2022年に35坪4LDKを建築
- 総額は約4,200万円
- 1社契約で350万円高くついた
- 2026年に不動産一括査定5社を実測
- 査定差は330万円
- 家づくりの失敗談を集めて発信中
合言葉は「家を買うときは必ず相見積もりを取れ」。プロフィールの続きを読む

住み替えの後悔ブログに多い3つの型
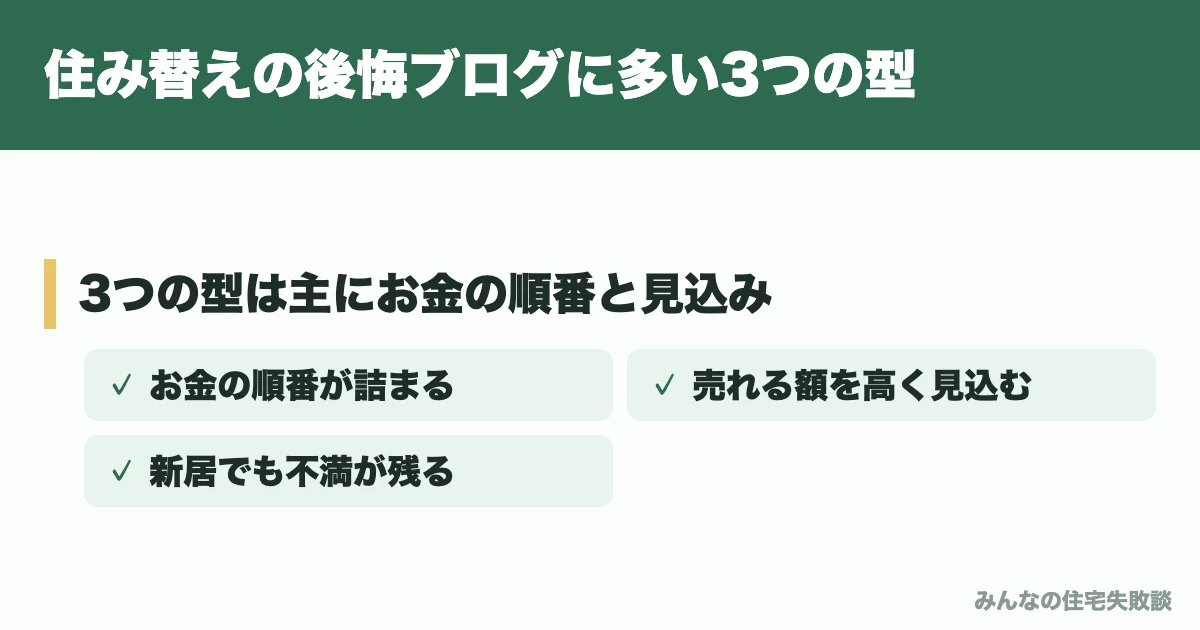
住み替えた人のブログと知恵袋の相談・回答を13件読むと、後悔は3つの型に分かれ、半分以上はお金の順番か売値の見込みの話でした。家そのものより、動く前の数字の置き方で後悔している人が多いです。
読んだのは、住み替えを書いた個人ブログ3件と、知恵袋の相談と回答10件です。他人の話を作らないよう、公開されている中身の要旨だけを書きます。
①お金の順番が詰まった
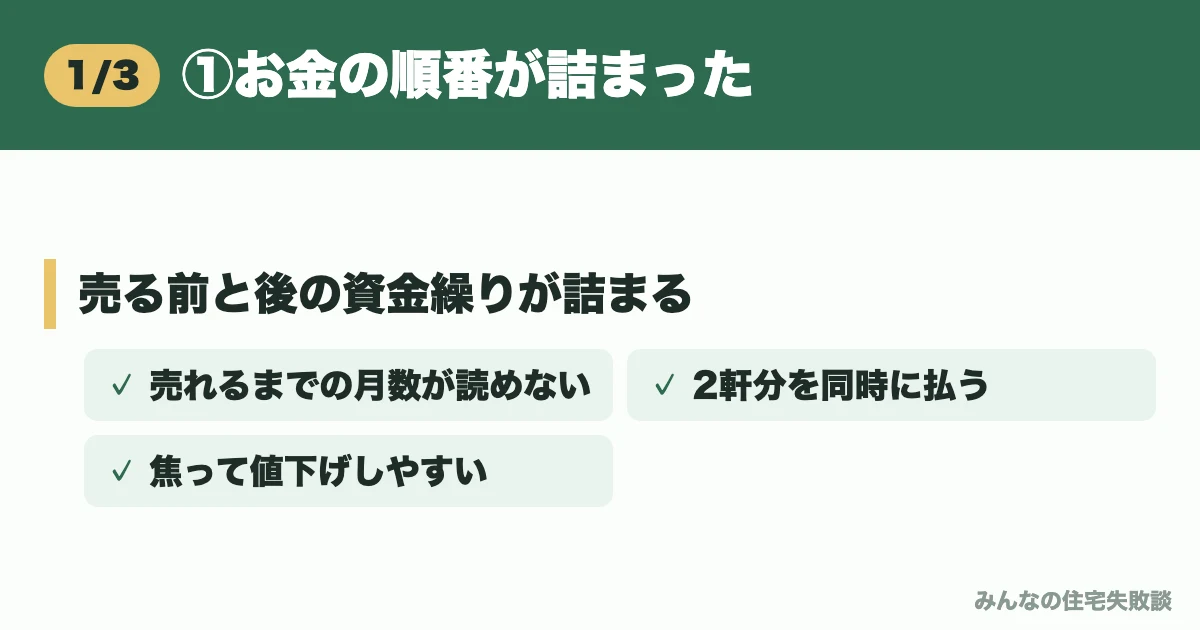
いちばん多いのは、売るのと買うのの順番でお金が詰まったという後悔です。今の家が売れる前に新しい家のお金が要る、あるいは売ったあとに住む所が決まっていない、のどちらかで苦しくなります。
狭小3階建てから注文住宅へ住み替えた人のアメーバブログでは、新居を建てながら前の家を売りに出し、売れるまで8か月かかっていました。売り出しから半年後に1度値下げし、最後にもう1度下げて決まった、と書かれています。
- 売れるまでの月数を読めない
- その間は2軒分を払う
- 焦って値下げしやすくなる
知恵袋でも、1年で家を後悔した人への回答に、空き家にして売るなら3か月ほどはローンと家賃を両方払うことになる、という説明がありました。順番の後悔は、売れるまでの期間を短く見たときに起きます。
②売れる額を高く見込んだ
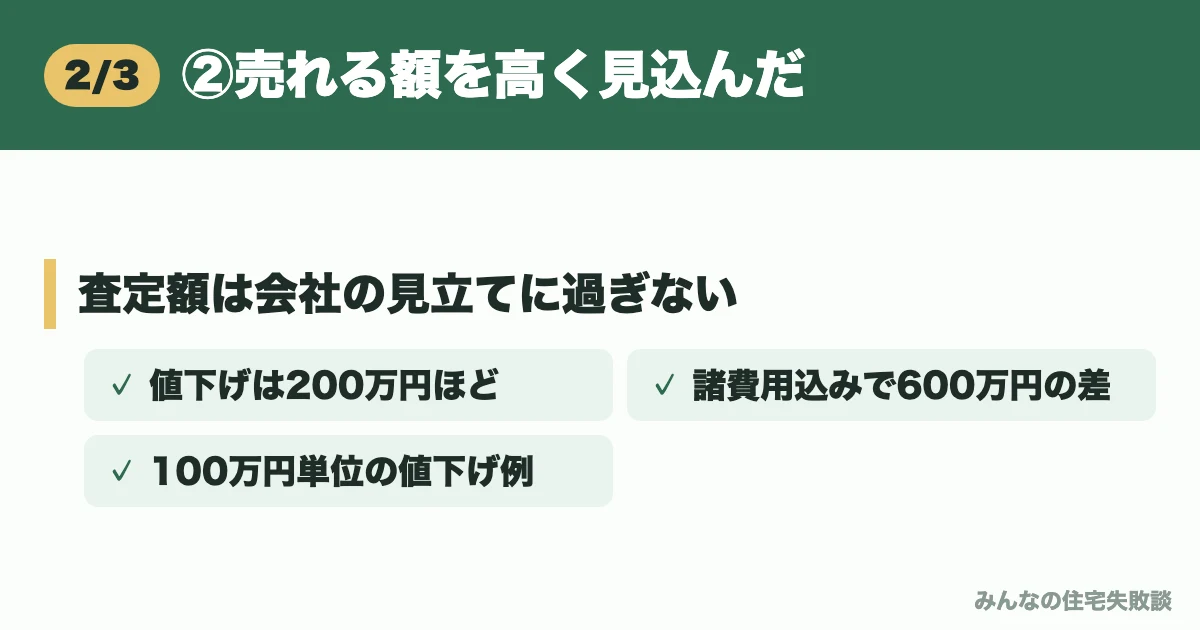
2つ目は、査定のいちばん高い数字を、売れる値段だと思って次の家を決めたという後悔です。査定額は「このくらいで売れそう」という会社の見立てで、その値段で買う人がいるとは限りません。
2年売れない建売の相談には、売値が高いから売れないだけだという回答や、近所の家は100万円単位で3回ほど下げてようやく売れたという回答が並んでいました。築2年の戸建てを売った人のブログでは、高く狙えると言う会社もあった中で、査定額より200万円ほど下から売り出すと夫婦で決めていました。
購入から1年以内に買い替えた人は、知恵袋の回答で、値下げは200万円ほど、諸費用を入れた損は600万円ほどで、ローンは増えたけれどストレスは減ったと書いています。損の額を先に知っていたかどうかで、同じ金額でも後悔の重さが変わります。
③新居でも同じ不満が残った
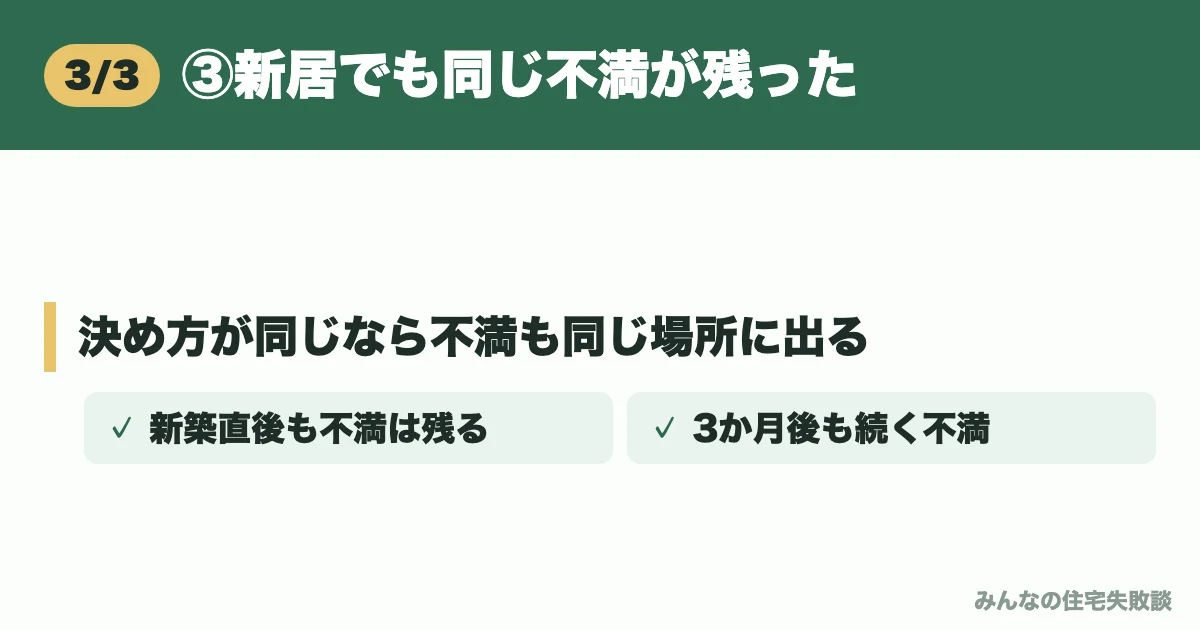
3つ目は、住み替えた先でも、前の家と同じ理由で落ちこんだという後悔です。お金の型ほど多くはありませんが、いちばんやり直しがききません。
立ち退きで焦って家を買った人への回答に、自分も最初の家を焦って買い、3年後に注文住宅を建てたが、そちらも時期にせかされて決めたので場所にも間取りにも後悔がある、という声がありました。家を変えても、決め方が同じなら同じ所でつまずきます。
 悩む女性
引っ越してから、朝起きるたびに気が重いんです。この家を売れば楽になる気がして。
新築に越して2週間で売りたいという相談には、典型的な新築ブルーで、挙げた問題が片づいても別の所が気になるはず、という回答がつきました。住み替えた先のブログにも、新居の窓の選び方を3か月たっても後悔している話があり、家の後悔はゼロにはなりません。どの不満なら住み替えで消えるかは、同じ不満が残るかの見分け方で分けます。
戸建ての住み替えで後悔するお金の場面
戸建ての住み替えでお金の後悔が出やすいのは、売り先行の仮住まい、買い先行の二重払い、築浅で損して売るときの税の3か所です。どれも金額は家ごとに違うので、自分の数字を入れて考えてください。
順番に見ていきます。
売り先行は仮住まいと引っ越し2回
今の家を先に売る「売り先行」は、売れた額が決まってから次の家を選べるので、お金の見通しは立てやすい方法です。そのかわり、次の家に入るまでの仮住まいの家賃と、2回分の引っ越しがかかります。
たとえば家賃8万円の賃貸に6か月いれば、家賃だけで48万円です。知恵袋の回答でも、売り先行がいちばん分かりやすく堅実で、売ったら賃貸に入ってじっくり探せばいい、という声がある一方で、注文住宅を建てる場合は仮住まいが1年近くに延びることもあります。
仮住まいの期間は、次の家が建売か注文住宅か、土地から探すかで大きく変わります。売り先行を選ぶなら、仮住まいの月数を長めに見積もっておくと、あとで慌てません。
次の家を建てるか買うかで、売る日と新しい家に入る日のずれがどう変わるかは、戸建てから戸建ての住み替えブログの月数と順番にまとめました。
買い先行は売れるまで二重に払う
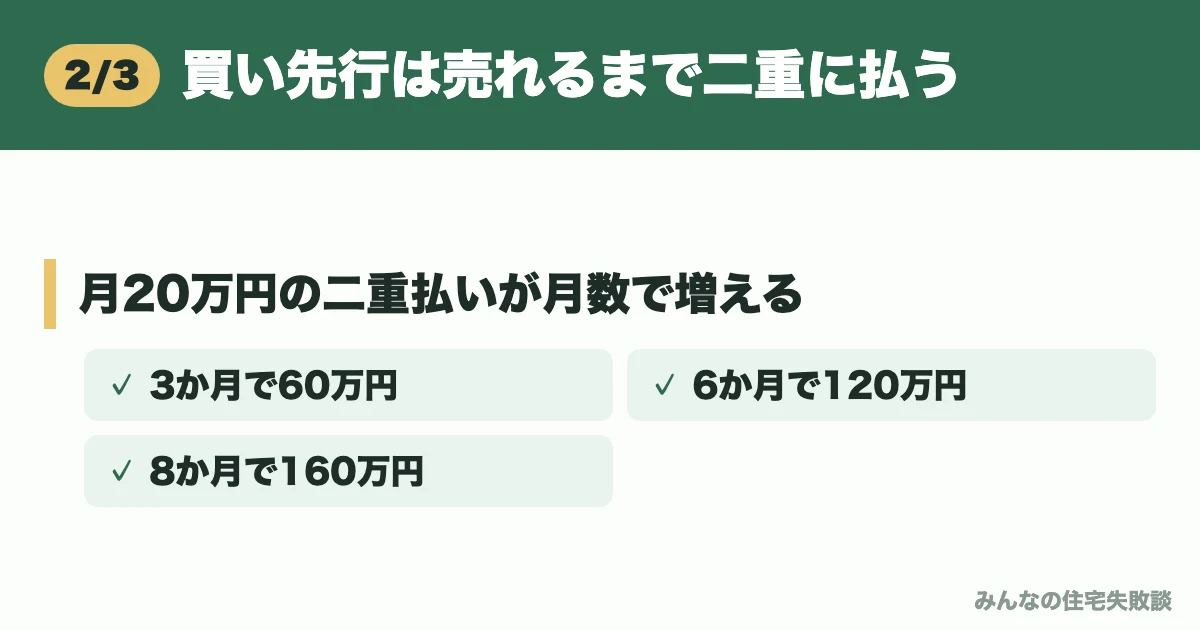
新しい家を先に買う「買い先行」は、住む所を急がずに選べるかわりに、前の家が売れるまで2軒分のローンを払うことになります。そもそも2本目のローンを組めるかは、年収と銀行の判断しだいです。
今のローンが月9万円、新しい家のローンが月11万円という仮の数字で、売れるまでの月数ごとに並べるとこうなります。8か月は、①で書いたブログで実際にかかった期間です。
| 売れるまで | 毎月の支払い | 二重払いの合計 |
|---|---|---|
| 3か月 | 20万円 | 60万円 |
| 6か月 | 20万円 | 120万円 |
| 8か月 | 20万円 | 160万円 |
これに、2軒分の固定資産税や、空き家にした家の光熱費の基本料金が乗ります。二重払いが長引くほど、値下げの話に早く乗りたくなるのが買い先行のこわい所です。
今のローンを新しいローンにまとめる「住み替えローン」について、知恵袋の回答には、原則として売りと買いを同じ日に決済する、という説明がありました。扱いや条件は銀行ごとに違うので、使うかどうかは借りている銀行に先に聞いてください。
築5年以内の損は特例が使えない
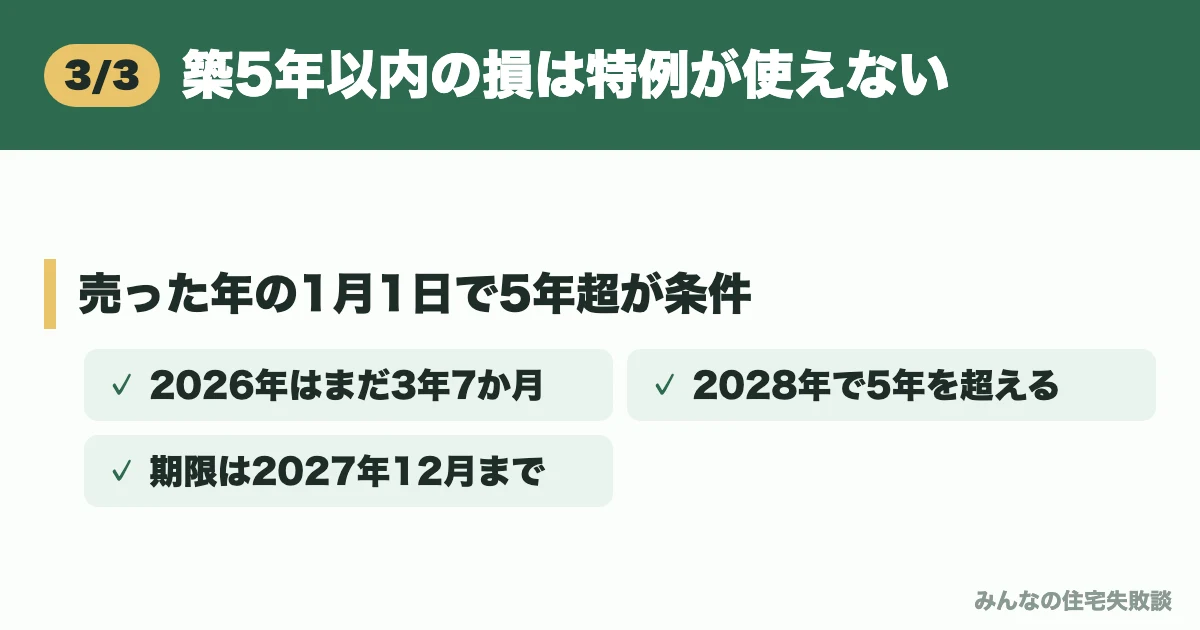
マイホームを買った値段より安く売って損が出たとき、その損を給料などの所得から差し引ける特例があります。ただし国税庁の説明では、売った年の1月1日で、建物と土地の持っていた期間が5年を超えていることが条件です。
数え方は「買った日から、売った年の1月1日まで」です。2022年5月に引き渡しを受けた家なら、こうなります。
| 売る年 | 1月1日時点 | 5年を超えるか |
|---|---|---|
| 2026年 | 3年7か月 | 超えない |
| 2027年 | 4年7か月 | 超えない |
| 2028年 | 5年7か月 | 超える |
しかも、2026年11月時点の制度では、この特例の対象は2027年12月31日までに売った家です。2022年に建てた家だと、5年を超える前に期限が来るので、延長されないかぎり使えません。
- 買い替えて損が出た場合
- ローンより安く売った場合
- どちらも5年超が条件
逆に、買った値段より高く売れて利益が出たときは、持っていた期間に関係なく使える3,000万円の特別控除があります。ただ、新しい家に入った年とその前の2年のうちにこれを使うと、新しい家の住宅ローン控除は受けられません。
入居の翌年から3年目までに家を売ってこの控除を使った場合も、住宅ローン控除は受けられなくなります。売る年と入居する年で使える特例が変わるので、決める前に税務署か税理士に「いつ売れば何が使えるか」を聞いておくと安心です。
 あいみつ
築浅で損して売る人ほど、損を減らす税の特例が使えないんです。この順番は、僕も調べるまで知りませんでした。
住み替えを決める前に確かめる5つの順番
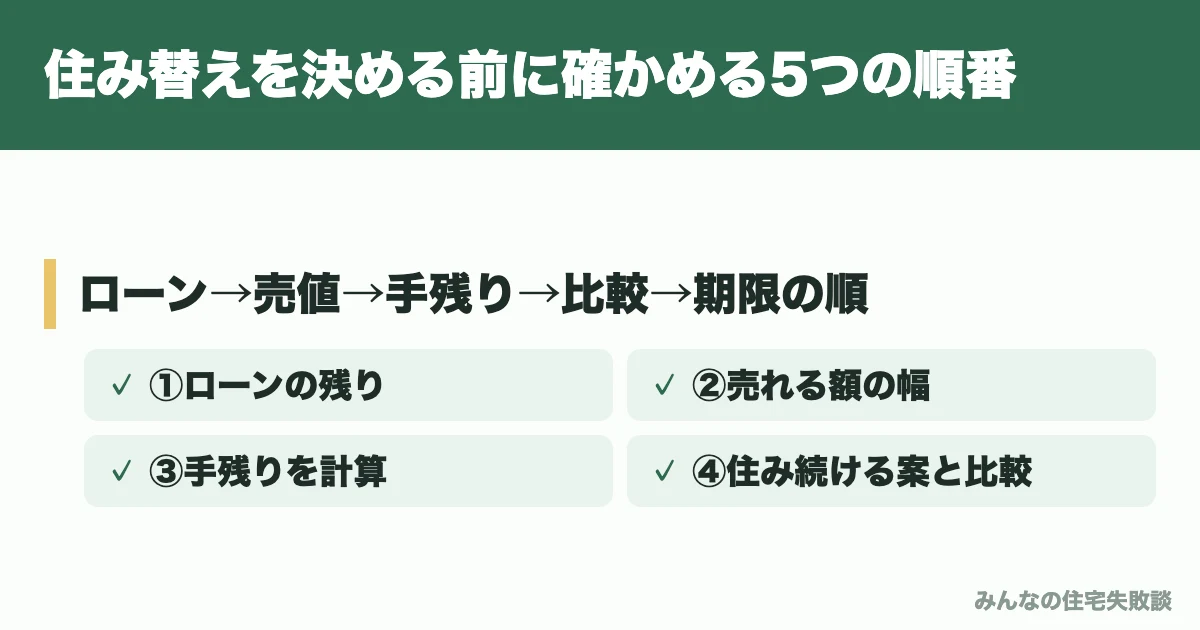
決める前の順番は、ローンの残り→売れる額の幅→手残り→住み続ける案→家族と期限、の5つです。数字を見るのがこわいときほど、この順で1つずつ出していくと、気持ちではなく中身で決められます。
順番に見ていきます。
①ローンの残りを書類で見る
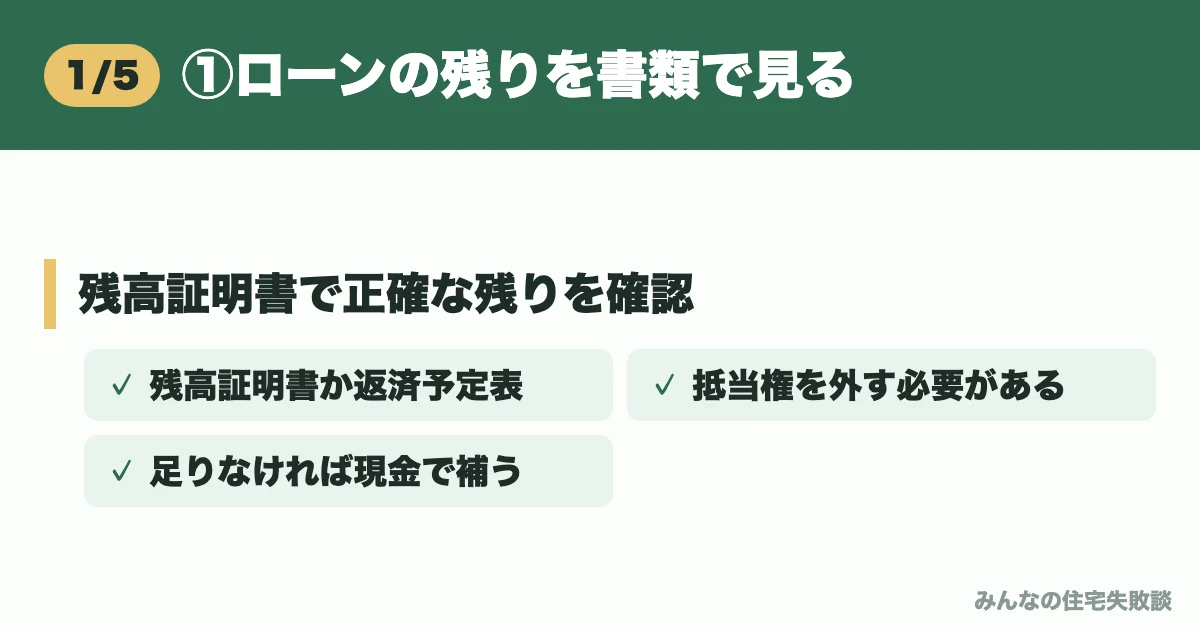
最初に、今のローンの残りを、銀行の書類で正確に確かめます。毎年届く残高証明書か、銀行のアプリや返済予定表に、月ごとの残りの額が出ています。
「だいたい3,000万円くらい」で止めないでください。家を売るときは、引き渡しの日までにローンを全部返して、銀行が家につけている抵当権を外す必要があります。売った額で返しきれなければ、足りない分を現金で入れることになります。
知恵袋で、新築3か月でマンションへ移りたいと相談した人にも、残りが売れた額を上回るなら現金で補う必要がある、という回答がついていました。残りの額は、住み替えの話のすべての出発点です。
②売れる額を幅で出す
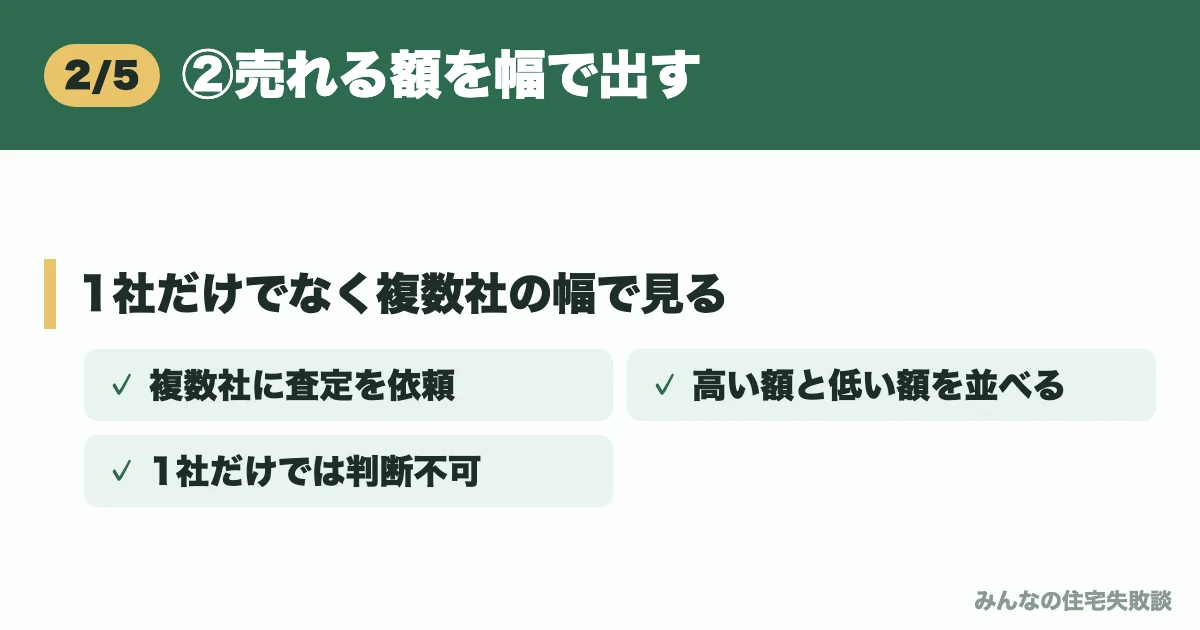
次に、今の家がいくらで売れそうかを、1つの数字ではなくいちばん低い額と高い額の幅で出します。会社によって見立てが違うので、1社だけだとその額が高いのか安いのか分かりません。
幅を出すには、複数の不動産会社に査定を頼みます。どの会社がいくらで、なぜその額なのかを並べておくと、③の手残りを上と下の両方で出せます。どこに頼むかは、地方の戸建てで僕が5社を使った記録も入れた不動産一括査定のおすすめと各社の違いにまとめています。
 あいみつ
査定の数字は、いちばん下の額で考えておくと、売ったあとにがっかりしにくいと思います。
査定の段階では、売ると決めなくてかまいません。住み替えを考え始めた人が、動くかどうかを決める材料として数字を見るために使うものです。
③幅の上と下で手残りを出す
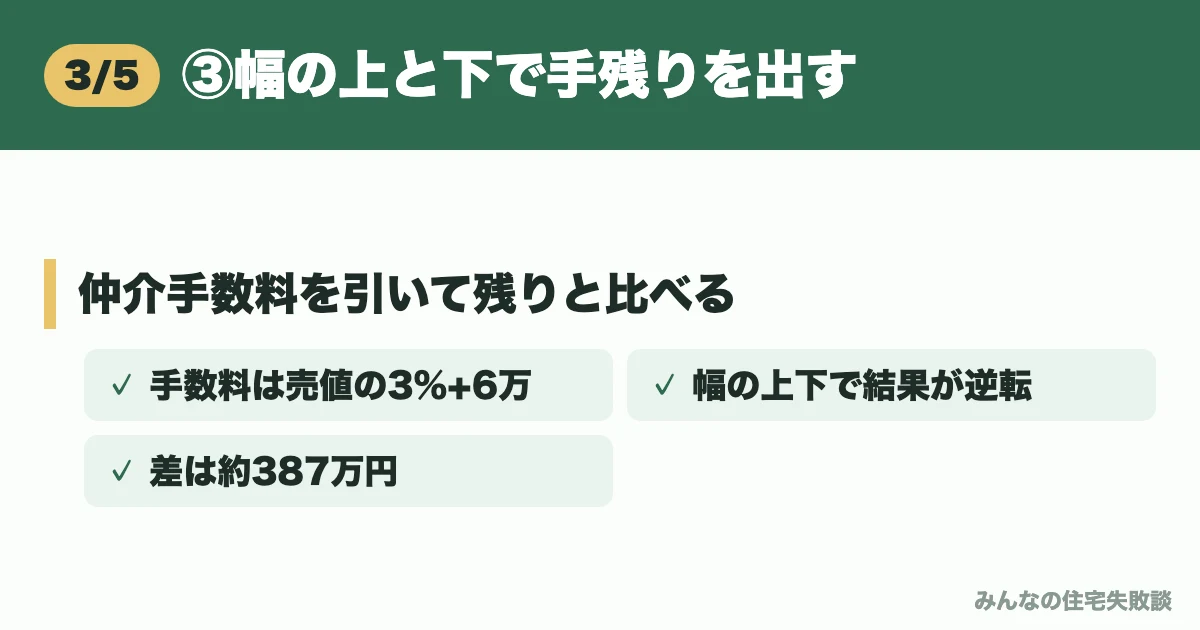
幅が出たら、売れた額から仲介手数料を引き、ローンの残りと比べます。幅のどこで売れるかで、手元に残るか足りないかが逆になることがあるからです。
ローンの残りが3,000万円の家を例にします。仲介手数料は国の告示の上限の式(売れた額×3%+6万円、これに消費税)で出しています。
| 売れた額 | 仲介手数料 | 残りとの差 |
|---|---|---|
| 2,800万円 | 99.0万円 | 299万円 足りない |
| 3,000万円 | 105.6万円 | 105.6万円 足りない |
| 3,200万円 | 112.2万円 | 87.8万円 残る |
実際には、このほかに抵当権を外す登記の費用や契約書の印紙代などもかかるので、手残りはもう少し減ります。仲介手数料は上限の額なので、これより安い会社もあります。
同じ家でも、400万円の幅の上で売れるか下で売れるかで、約387万円の違いになります。次の家の予算は、いちばん下の段で組んでおくと、②の後悔を避けられます。
④住み続ける案と並べる
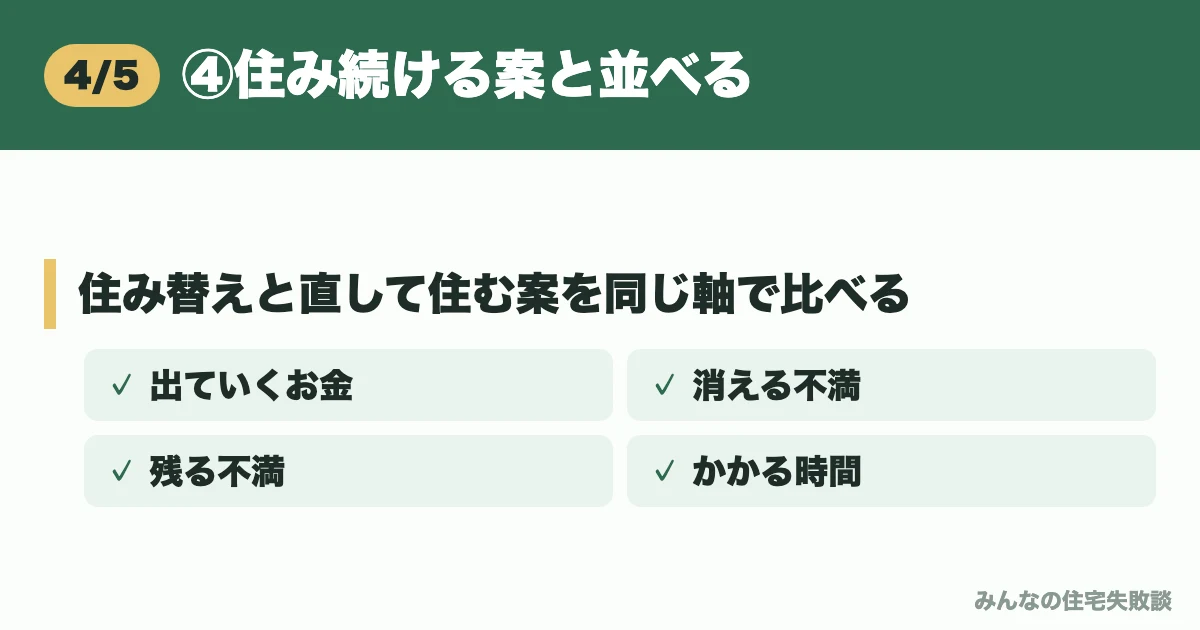
手残りが出たら、住み替える案だけで決めず、今の家を直して住み続ける案と同じ物差しで並べます。住み替えのお金だけを見ると、住み続ける側のお金と気持ちが見えなくなるからです。
| 比べること | 住み替える | 直して住む |
|---|---|---|
| 出ていくお金 | 足りない額 +諸費用 | 工事の 見積もり |
| 消える不満 | 場所・広さ | 寒さ・設備 |
| 残る不満 | 暮らし方 | 場所・近所 |
| かかる時間 | 売れるまで 数か月以上 | 工事の 期間だけ |
| 家族の負担 | 転校・通勤 | 工事中の音 |
寒さや設備の不満なら、住み替えより工事のほうが安く済むことがあります。反対に、近所の騒音や駅からの遠さのように、お金をかけても家の中からは変えられない不満なら、住み替える意味が出てきます。
知恵袋では、新築4年で階段がつらいと住み替えを考えた人に、ローンを完済するまで待ち、終わったので今から売るつもりだ、という回答もありました。並べてみて「今は住み続けて、時期を決める」も立派な答えです。
海外転勤で家を空けることになり、売るか貸すかで迷っている人は、海外転勤中の家を空ける・貸す・売るの分かれ目から先に読んでください。
⑤家族と期限を決める
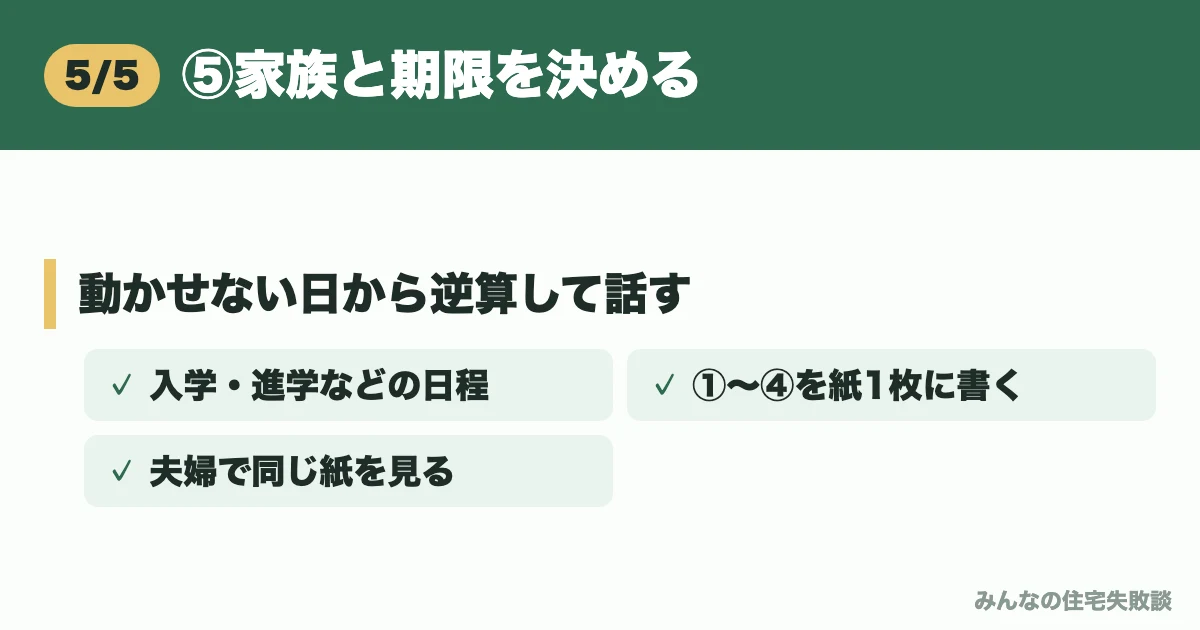
最後に、家族と「いつまでに決めるか」を決めます。期限のない住み替えの話は、片方だけが前のめりになって長引きます。
子どもの入学や進学のように動かせない日から逆に数えると、話がまとまりやすくなります。①〜④の数字を紙1枚に書いて、夫婦で同じ紙を見ながら話すのがおすすめです。
50代で、子どもが家を出る春から逆に数えた段取りと、ローンの残りで売り先行か買い先行かを決める順番は、50代の住み替えブログを読み比べて分かった順番にまとめました。
親から土地をゆずってもらった家や、親が資金を出してくれた家は、売る前に親との話も要ります。そうした家の注意点は義理の親の土地に家を建てるときの注意点にも書きました。
新居でも同じ不満が残るかの見分け方
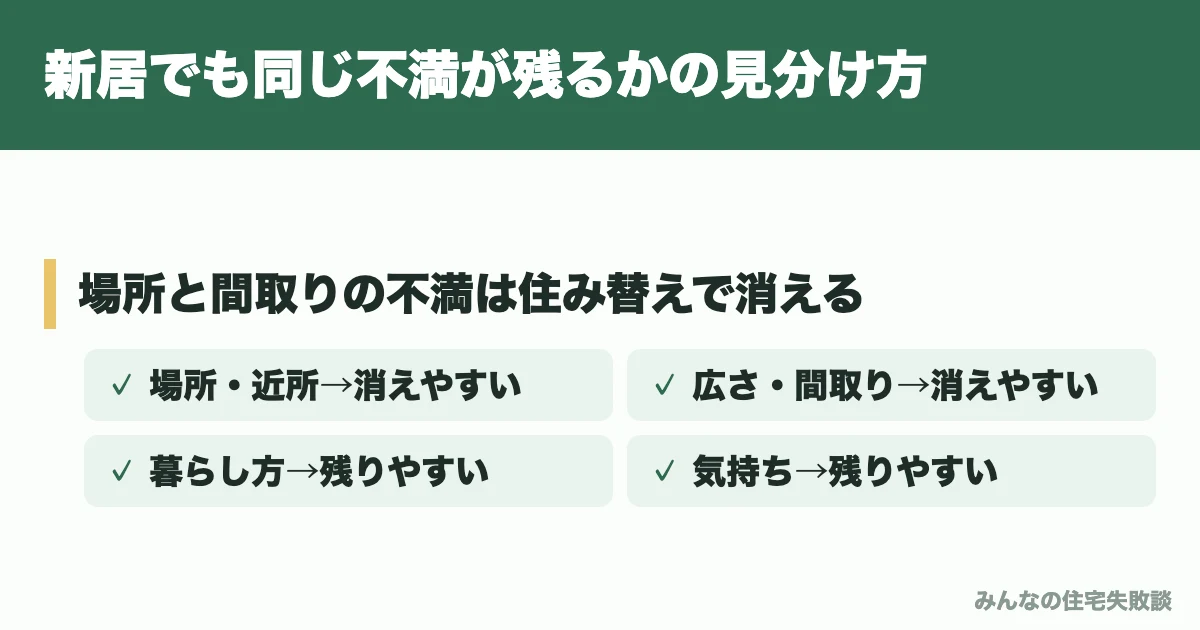
不満が場所と間取りにあるなら住み替えで消えやすく、暮らし方と気持ちにあるなら次の家でも残りやすいです。今の不満を紙に書き出して、下の5つのどれに当たるかを分けてみてください。
| 不満の種類 | たとえば | 住み替えで |
|---|---|---|
| 場所・近所 | 騒音・駅が遠い | 消えやすい |
| 広さ・間取り | 部屋が足りない | 消えやすい |
| 家の性能 | 寒い・暗い | 直せる ことも |
| 暮らし方 | 片づかない | 残りやすい |
| 気持ち | 他の家と比べる | 残りやすい |
新築の騒音と臭いに耐えられず売った人への回答には、家は直せても周りの環境は努力だけでは変えられないので正解だった、という声がありました。場所の不満は、住み替えでしか消えない不満です。
一方で、書き出した不満の多くが「暮らし方」と「気持ち」に入るなら、次の家でも同じことが起きやすいです。2週間で売りたいと相談した人には、同じ予算で住みたいと思える物件を何件か拾えるか試してほしい、と返した回答者がいました。拾えないなら、今の家だけの問題ではないという見方です。
あいみつ「寒い」は性能、「他の家がよく見える」は気持ちです。同じ家の不満でも、住み替えで消えるかどうかは別物です。
入居してまだ数か月で、気持ちが落ちこんで眠れない日が続いているなら、住み替えより先に休むことを考えてください。僕が同じように考えこんだときのことは、新築失敗のノイローゼから抜け出す順番に書いています。
住み替えないほうがいい人・動いていい人
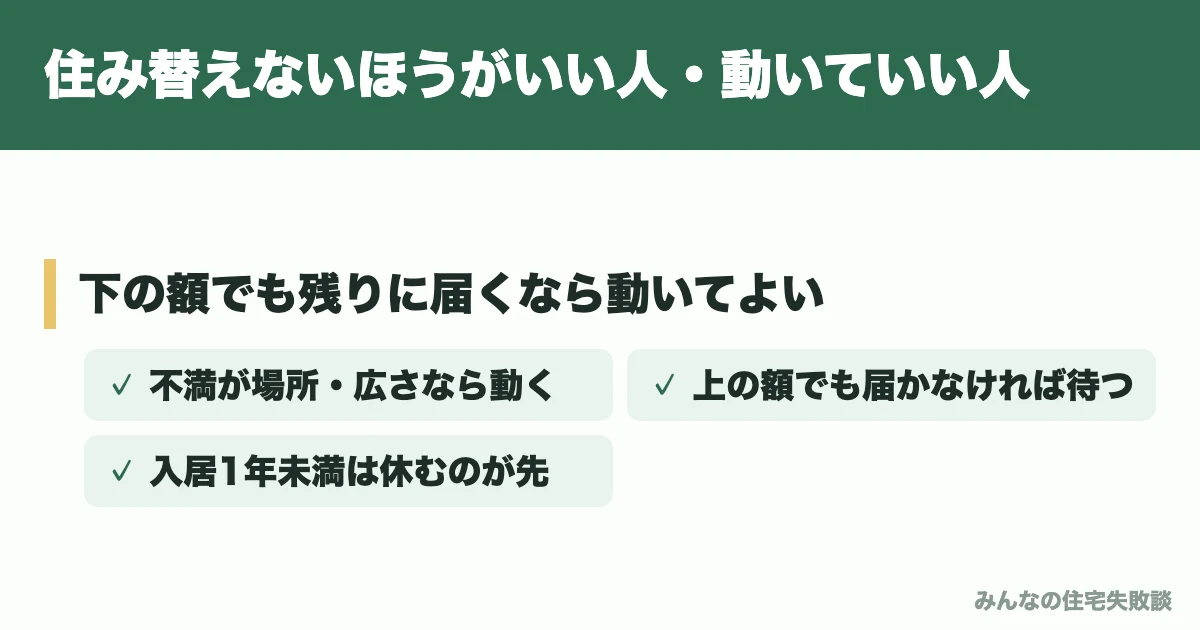
数字を並べて「住み替えたほうがまし」と言える人だけが動いてよく、迷いの中身が気持ちなら、今は動かないほうが後悔しません。ここまでの順番で出した数字を、下の表に当てはめてみてください。
| こんなとき | 判断の目安 |
|---|---|
| 下の額でも残りに届く | 動いてよい |
| 不満が場所・広さ | 動いてよい |
| 足りない額を現金で出せる | 家族と期限を決めて動く |
| 上の額でも残りに届かない | 待つか直して住む |
| 不満が暮らし方・気持ち | 今は動かない |
| 入居して1年たたない | 先に気持ちを休める |
上の額でも残りに届かないときは、無理に動くと、足りない額を現金で入れたうえで次の家のローンを組むことになります。待つ間に返済が進めば、同じ家でも差は少しずつ縮まります。
今の土地に建て直したい気持ちがある人は、住み替えとは費用もローンの壁も違います。建て直しの費用とローンが残るときの考え方は、新築を後悔して建て直したいときの考え方にまとめました。
 あいみつ
数字を見たうえで「今は動かない」と決めるのも、立派な答えです。決めきれずに迷い続けるのが、いちばん疲れます。
住み替えの査定を頼むときに聞く4つの質問
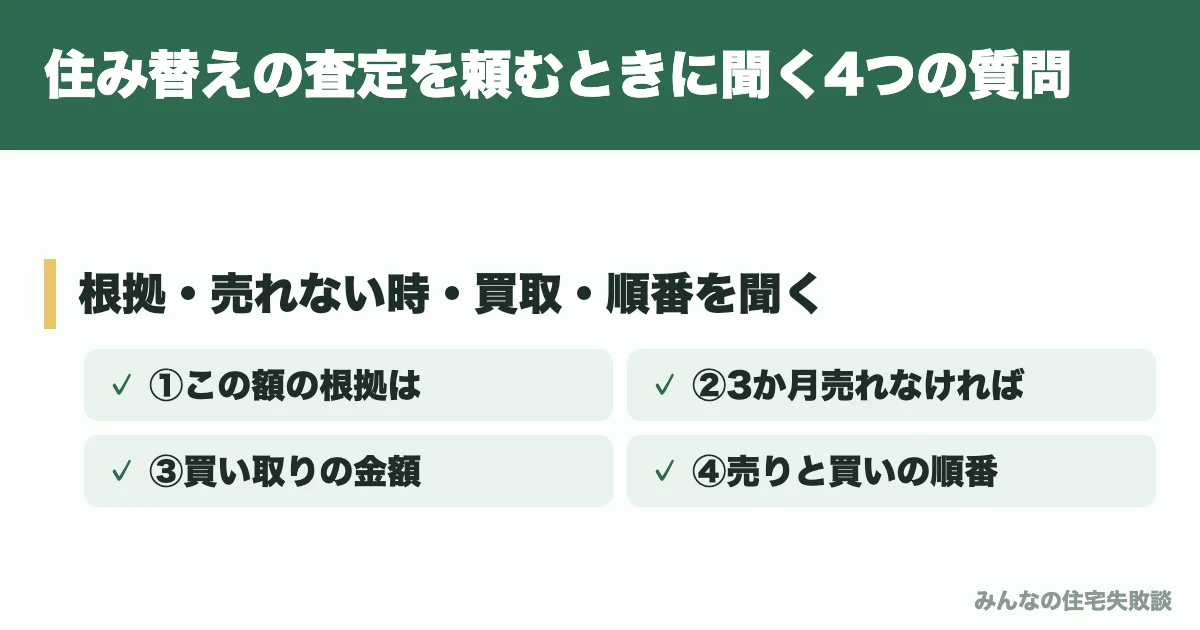
査定は金額を聞くためだけでなく、その金額の根拠と、売れなかったときの話を聞くために頼みます。同じ4つの質問を各社にすると、答え方で会社の違いが見えます。
- この額の根拠は何ですか
- 3か月売れなければどうしますか
- 買い取りならいくらですか
- 売りと買いはどちらが先ですか
1つ目は、金額の根拠を聞く質問です。
この額は、近くで売れたどの家をもとにしていますか。売り出し中ではなく、売れた家の例を教えてください。
築2年の戸建てを売ったブログの人も、地元の相場や学区ごとの人気の差まで話した会社を選んでいました。
2つ目は、売れなかったときの話です。
この額で出して3か月売れなかったら、いくらに下げる提案になりますか。
高い額を出した会社ほど、この答えを聞いておくと、②の見込み違いを防げます。
3つ目は、早く確実に売る場合の額です。
不動産会社に買い取ってもらう場合は、いくらになりますか。
知恵袋の回答には、買い取りは相場の7割前後になるという声がありました。期限が決まっている人ほど、この額も知っておくと安心です。
4つ目は、順番の相談です。
私たちの場合、売り先行と買い先行のどちらを勧めますか。理由も教えてください。
①のローンの残りと③の手残りを伝えたうえで聞くと、具体的な答えが返ってきます。
査定のあとに売る契約を結ぶかは、こちらが決めることです。「家族で比べて決めます。決まったらこちらから連絡します」と伝えれば足ります。電話の多さが気になる人は、ズバット不動産売却の評判と電話の断り方に、申し込みの前にできることを書きました。
住み替えの後悔でよくある質問
- 住み替えで後悔するのはどんな人ですか?
-
ブログと相談を読むと、売るのと買うのの順番でお金が詰まった人、査定の高い額を売れる値段だと思った人、新居でも同じ不満が残った人の3つに分かれます。ローンの残りと売れる額の幅を並べる前に動いた人に多い後悔です。
- 戸建ての住み替えは、売り先行と買い先行のどちらが後悔しにくいですか?
-
ローンが残っていて、足りない額を現金で出す余裕がないなら、売り先行のほうがお金の見通しは立てやすいです。そのかわり仮住まいの家賃と2回の引っ越しがかかります。買い先行は、売れるまでの二重払いを何か月分払えるかで決めます。
- 住宅ローンが残っていても住み替えできますか?
-
売れた額で残りを全部返せるなら、ふつうに売って住み替えられます。返しきれないときは、足りない分を現金で入れる必要があります。今のローンを新しいローンにまとめる商品を扱う銀行もあるので、借りている銀行に条件を聞いてください。
- 住み替えの費用は何がかかりますか?
-
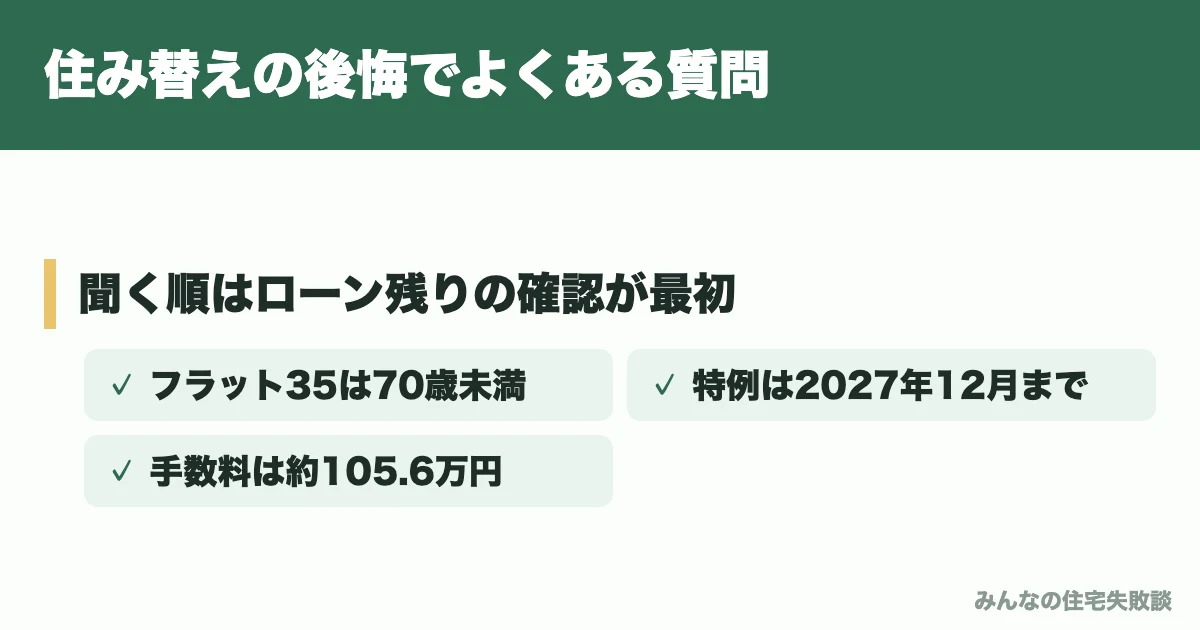
売る側では仲介手数料、抵当権を外す登記の費用、印紙代、利益が出た場合の税金がかかります。買う側では仲介手数料やローンの手数料、登記の費用など、さらに仮住まいの家賃や引っ越し代が乗ります。売る側の仲介手数料は、3,000万円で売れた場合の上限で約105.6万円です。
- 築浅で損をして売ったとき、税金で取り戻せますか?
-
損を給料などから差し引ける特例はありますが、売った年の1月1日で建物と土地を5年を超えて持っていることが条件です。2026年11月時点の制度では、対象は2027年12月31日までに売った家なので、築浅の家は使えないことが多いです。細かい条件は税務署で確かめてください。
- 住み替えは何歳までできますか?
-
新しい家にローンを組むなら、完済の年齢から逆に数えます。フラット35の場合は申し込むときに満70歳未満で、返済の期間は「80歳から申し込み時の年齢を引いた年数」が上限の一つになります。ローンを組まずに売ったお金だけで移るなら、年齢の決まりはありません。
- 老後に戸建てからマンションへ住み替えて後悔する点は何ですか?
-
老後にマンションへ移った人の体験インタビューでは、持っていく荷物の量を先に決めなかったこと、修繕積立金が上がる見込みを数字にしていなかったこと、1社の査定で急いで売ったことが心残りとして挙がっていました。広さが半分近くになるなら、荷物と毎月の管理費を先に決めておくと安心です。
- 建て替えと住み替え、どちらがいいですか?
-
今の場所に不満がなく、建物だけを変えたいなら建て替え、場所や近所に不満があるなら住み替えが候補です。ただし建て替えは、ローンが残っていると解体費と新しい家の費用が重なり、ハードルが高くなります。どちらも、ローンの残りを確かめるところから始めます。
- 新築に住んで1年で売ると、かなり損をしますか?
-
家の場所や広さで大きく変わり、一概には言えません。知恵袋には、1年以内に買い替えて諸費用こみで600万円ほど損をした、という回答がありました。損の額は、複数社の査定とローンの残りを並べないと分からないので、まずその2つを出してください。
- 住み替えを考えたら、最初に何をすればいいですか?
-
銀行の書類でローンの残りを確かめることです。次に複数社の査定で売れる額の幅を出し、いちばん低い額で手残りを出します。そのうえで、今の家を直して住み続ける案と並べて、家族と決める期限を決めます。
まとめ:住み替えの後悔は動く前の数字で防げる
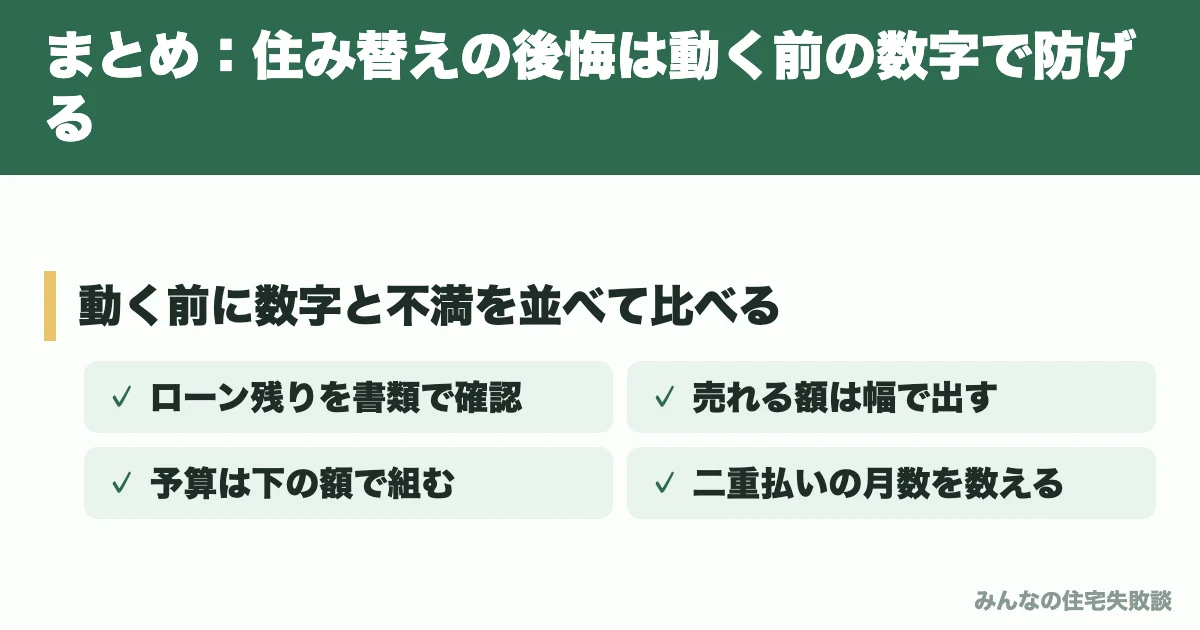
住み替えの後悔は、お金の順番が詰まる、売れる額を高く見込む、新居でも同じ不満が残る、の3つの型がほとんどです。どれも、動く前に数字と不満の中身を並べておけば、かなり減らせます。
あらためて、この記事の内容をまとめます。
- ローンの残りを書類で見る
- 売れる額は幅で出す
- 予算は幅の下の額で組む
- 二重払いの月数を数える
- 築5年以内の損は特例なし
- 不満を5つに分けて考える
家は人生でいちばん大きな買い物で、売るときも、数字の見落とし1つが数百万円の差になります。住み替えを本気で考え始めたなら、まず複数の会社に査定を頼んで、売れる額の幅とローンの残りを1枚の紙に並べてください。
どのサービスに頼むかは、不動産一括査定のおすすめ5社の比較に置いておきますね。数字を見て「今は住み続ける」と決めても、それも後悔しないための答えの1つです。