50代の住み替えは、ローンの残りを「売れる額の幅のいちばん下」でも返しきれるかと、子どもが家を出る時期の2つで順番が決まります。返しきれて子の独立が近いなら、子が出る春に合わせて今の家を先に売り、ローンがなく次の家を貯えで買えるなら、先に買う道も選べます。
| 今の状況 | 合う順番 |
|---|---|
| 幅の下の額でも完済できる 子が1〜2年で家を出る | 子が出る春に合わせて 売るほうを先に |
| ローンがない 次の家を貯えで買える | 買うほうを先にもできる |
| いちばん高い額でも 完済できない | 返済を進めて 時期を待つ |
| 子が家にいるのが あと5年以上 | 今は動く年だけ決める |
※本記事の金額・内容は一例です。ローンや税の条件は2026年10月時点のものです。
たとえば、下の子の就職先が決まって、来年の春には2階の部屋が2つとも空くとします。4LDKに夫婦2人は広すぎるけれど、ローンはまだ残っていて、夫は「定年してから考えればいい」と言う。そんな場面です。
同じ50代で住み替えた人は、いつ、どちらを先に動いたのか。それを確かめたくて検索した人に向けて、公開されている住み替えのブログや相談を読み比べ、順番の決め方にまとめました。
僕は35歳で、50代の住み替えをした人間ではありません。2026年6月に今の家を売るかを本気で考えて5社に査定を頼み、ローンの残りと並べた結果、住み続けています。そのとき並べた数字も、このあと出します。
あいみつ|「みんなの住宅失敗談」運営者。35歳・会社員(住宅・不動産業界の人間ではありません)。
- 2022年に35坪4LDKを建築
- 総額は約4,200万円
- 1社契約で350万円高くついた
- 2026年に不動産一括査定5社を実測
- 査定差は330万円
- 家づくりの失敗談を集めて発信中
合言葉は「家を買うときは必ず相見積もりを取れ」。プロフィールの続きを読む

50代で住み替えた人のブログに残っていた時期と順番
読んだ記録では、動いた時期は子の独立の前後と定年の前後に集まり、ローンが残っていた人ほど今の家を売るほうを先にしていました。先に4つの記録を1つの表にします。
| 記録 | 動いた時期 | 順番と広さ |
|---|---|---|
| はてなブログ (2021年) | 子2人が独立 夫の定年の後 | 売りながら探す マンション同士 |
| 大人の おしゃれ手帖 (2024年) | 子の進学が 決まる頃 | 約90㎡から 60㎡以上で探す |
| SUUMO ジャーナル (2023年掲載) | 子が就職して 独立した後 | 約80㎡から 平屋で2割減 |
| note (2026年掲載) | 広い家を15年 管理した後 | 50坪の戸建てから 1LDK賃貸へ |
どれも公開されている中身の要旨だけを書いています。家ごとの一例で、50代の住み替えのふつうの形を示すものではありません。※あくまで個人の感想です。
順番に見ていきます。
子の進学が決まる前に探し始めた記録
大人のおしゃれ手帖webの連載を書いたライターの家は、子の進学先が決まる1年半ほど前から、物件を調べ始めていました。都内の約90㎡の3LDKに20年ほど住み、夫婦2人だと1部屋まるごと余る見通しでした。
動いた理由は広さより、管理費と修繕積立金でした。年金の暮らしになってから払い続けられるかが心配で、「お金も元気もある50代のうちに」と夫婦で話したそうです。探す条件は、今の家の近く・60㎡以上・角部屋で、2024年の秋に移っています。
息子さんが家を出るかどうかは進学先しだいだったので、すぐには動かず、1年ほどを調べる期間にしていました。子の予定が決まる日を先に置き、そこから逆に数える形です。※あくまで個人の感想です。
子が独立して定年を越えてから動いた記録
はてなブログ「ぐうぐう猫たんのブログ」の夫婦は、子2人が独立し、夫が60歳の定年を迎えたあとに、都内のマンションから神奈川の中古マンションへ移りました。ローンが残ったままだったので、今の家を売るのが先になった記録です。
移り先の近くで住宅ローンの事前審査を頼むと、65歳までの継続雇用は勤め始めて1年目と同じ扱いになると言われ、今の家のローンが残っていることも引っかかりました。結局、今の家を売りに出しながら次の家を探す形に切りかえています。
売りと買いが短い間に決まったので、2本のローンが重なったのは1か月だけだったそうです。2021年の夏の終わりに動き始め、12月に移り終えています。※あくまで個人の感想です。
子が巣立ったあと家を小さくした記録
SUUMOジャーナルで紹介されたブロガーのRinさんは、子が就職して家を出たあと(2023年掲載)、約80㎡のマンションから建築面積約60㎡の平屋へ移りました。前の家より2割ほど狭くして、家事の手間を減らした形です。
きっかけは、使わない部屋にもほこりがたまり、10年たって水回りの交換を考え始めたことでした。試しに査定を取ると思っていたより高く、それで次の家の予算の見通しが立ったと話しています。※あくまで個人の感想です。
noteで紹介された50代の人は、郊外の50坪の注文住宅に15年住んだあと、都心の1LDKの賃貸へ移り、夫婦2人なら1LDKでも足りると感じたそうです。その後は家賃の値上がりと50代の収入の先を考えて、もう一度買う側に戻っています。※あくまで個人の感想です。
 悩む女性
みなさん、子どもが家を出るのを待ってから動いたわけではないんですね。
待った人も、待たずに調べ始めた人もいます。共通していたのは、子の予定と、今の家のローンやお金の見通しを先に並べてから、どちらを先に動くかを決めていたことでした。
ローンが残っていても住み替えられるかは売れる額の幅の下で決まる
ローンが残っていても、売れる額の幅のいちばん低い額から売るときのお金を引いて、残りを返しきれるなら住み替えられます。返しきれない額が出るなら、その分を現金で入れるか、時期を待つかの2択です。
詳しく見ていきます。
返しきれるかを3つの数字で確かめる
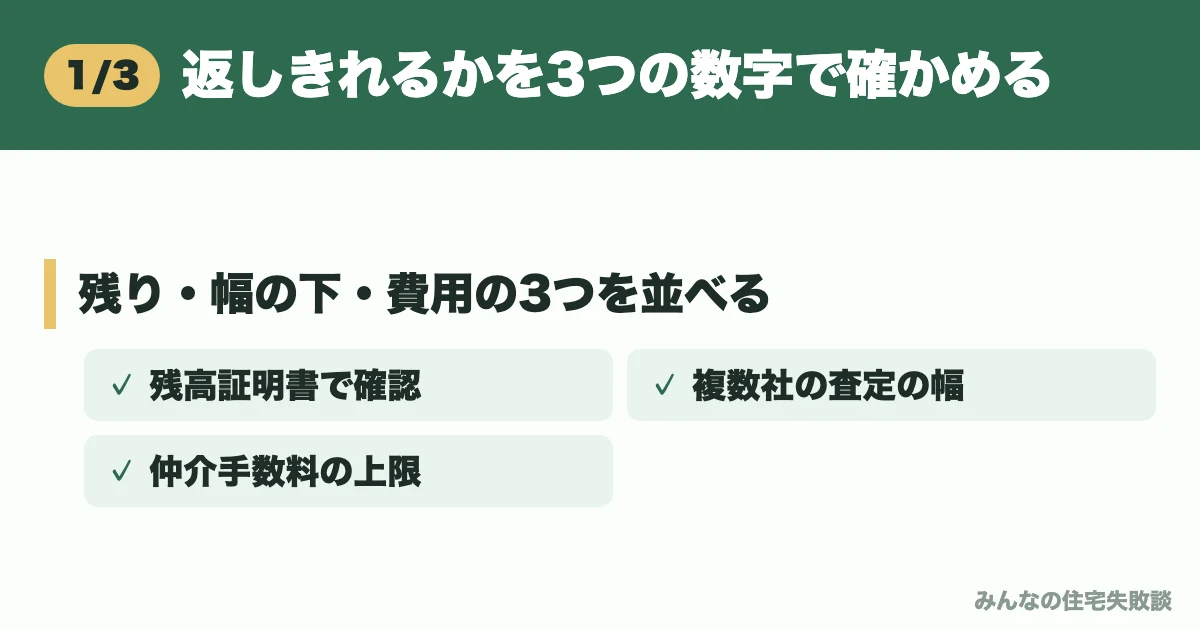
確かめるのは、ローンの残り・売れる額の幅の下・売るときにかかるお金の3つです。「売れる額の幅の下−売るときのお金」がローンの残りを上回るかだけを見ます。
- ローンの残りを書類で見る
- 売れる額を幅で出す
- 売るときのお金を引く
ローンの残りは、年末に届く残高証明書か返済予定表で、売れそうな月の残りを見ます。売れる額は、1社の数字ではなく複数社の査定の低い額から高い額までの幅で出します。
売るときのお金でいちばん大きいのは仲介手数料で、上限は「売れた額×3%+6万円」に消費税をのせた額です。これに、ローンの担保を外す登記の費用や契約書の印紙代が加わります。
僕の家は最高額でも約13万円届かなかった
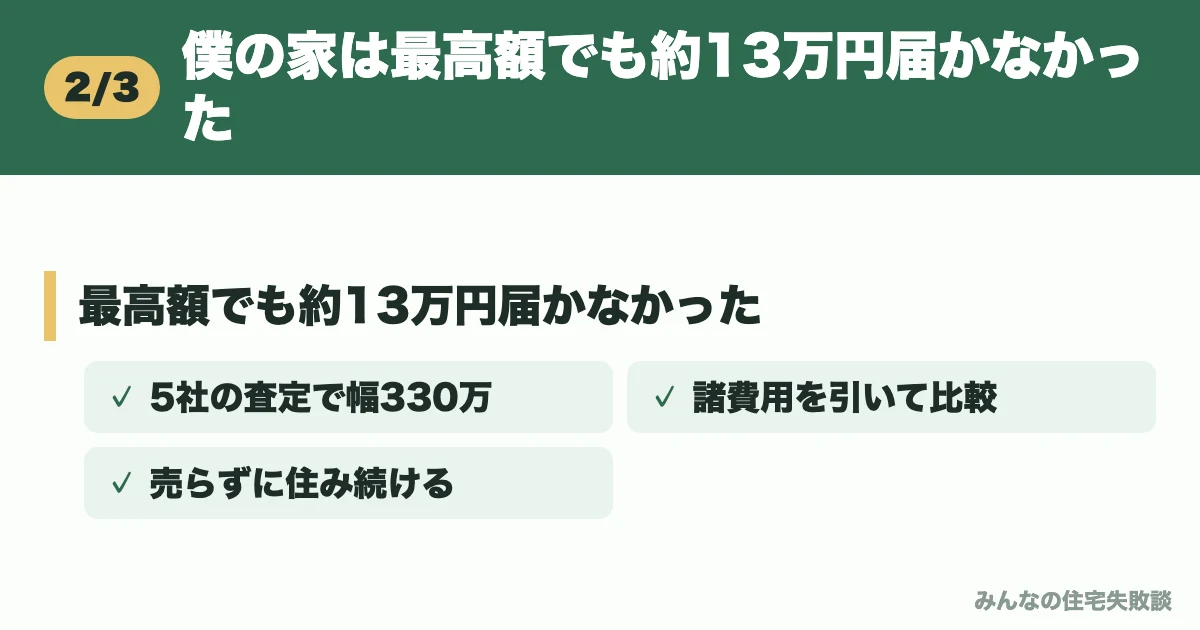
2026年6月、僕の家のローンの残りは約3,130万円でした。5社の査定でいちばん高い額は3,220万円でしたが、売るときのお金を約103万円引くと、残りに約13万円届きませんでした。
同じ家なのに、5社の査定は低い額と高い額で330万円ちがいました。いちばん低い額で売れたなら、手出しは13万円ではすまない計算です。
 あいみつ
僕の家は一番高い査定額でも、ローンを返しきれませんでした。最高額の1社だけを見ていたら、売れそうだと考えたかもしれません。
僕はまだ借りてから4年ほどです。50代で借りてから15年、20年たっている家なら、残りはもっと減っているはずで、同じ3つの数字でも結果は逆になることがあります。
届かないときは返済を進めて時期を待つ
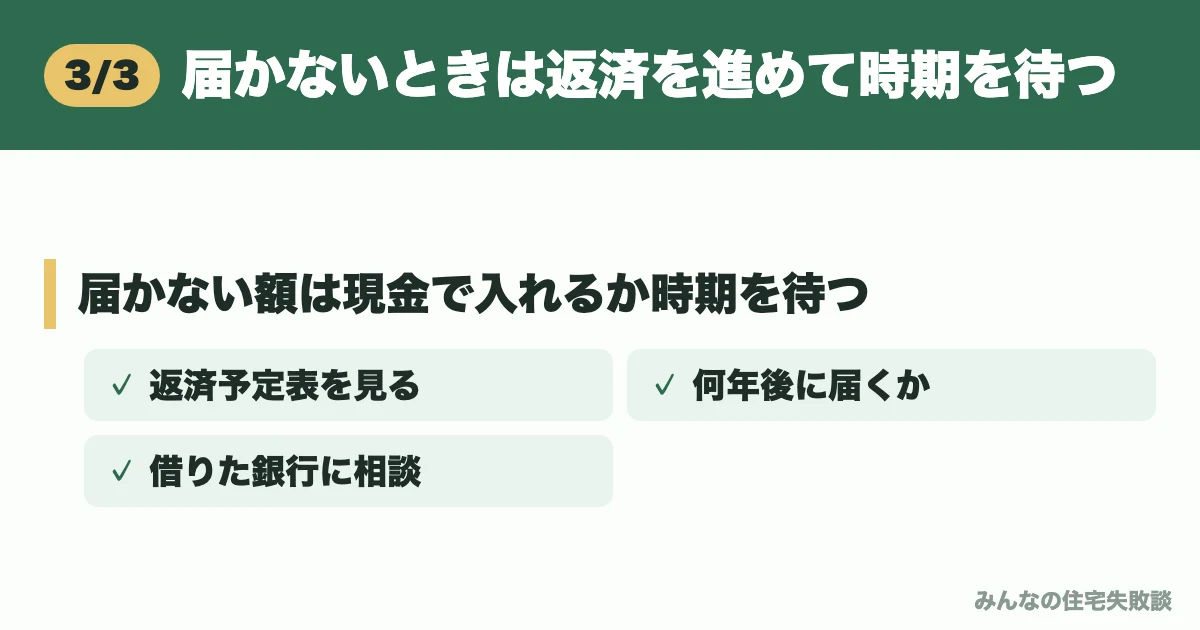
幅の下で届かないときは、届かない額を現金で入れられるかを夫婦で話し、入れられないなら時期を待ちます。返済が進むほど差は縮むので、「何年後なら届くか」を返済予定表で見ておくと、待つ期間に終わりができます。
子どもが家を出る前か後か:家を出る春から逆に数える
動く日は、子の卒業や就職で家を出る春に置き、そこから1年半さかのぼって段取りを組むと、子の生活をこわさずに進められます。前か後かで迷うより、どの春に合わせるかを先に決めるほうが話が早いです。
順番に見ていきます。
子が家を出る春から逆に数えた段取り
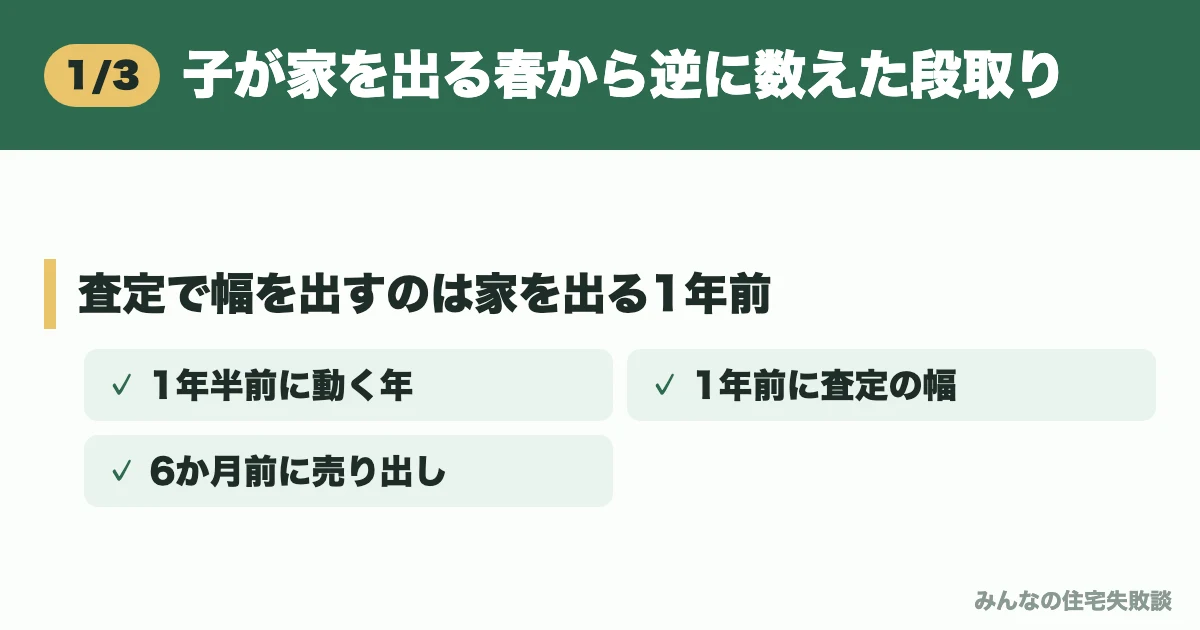
売るほうを先にする場合の段取りを、子が家を出る春から逆に並べるとこうなります。査定で幅を出すのは、家を出る1年前が目安です。
| 家を出る春の | やること |
|---|---|
| 1年半前 | 家族で動く年を決める ローンの残りを見る |
| 1年前 | 複数社の査定で幅を出す 住み続ける案も見積もる |
| 9か月前 | 売る・買うの順番を決める 次の家の条件を決める |
| 6か月前 | 今の家を売り出す 次の家を見に行く |
| 3か月前 | 売る契約と買う契約 次の家のローンの審査 |
| 春〜初夏 | 引き渡しと引っ越し |
売れるまでの期間は、家の場所と値段のつけ方でまったく変わります。はてなブログの夫婦が売却の担当者と付き合ったのは4か月ほどでしたが、それはその家の一例で、半年以上かかる家もあります。
 あいみつ
子が家を出る春を先に決めておくと、査定や売り出しの月が自然に決まります。
子が家にいるうちに売るなら部屋の見せ方
子が家にいるうちに売り出すなら、子の部屋を見に来る人に見せることを、先に子に話しておきます。住みながら売ると、週末に知らない人が家の中を見に来ます。
受験や就職活動の時期と重なるなら、売り出しを1か月ずらすだけでも子の負担は減ります。育った家を売ることは、最後に知らせるより、段取りの表を一緒に見てもらうほうが気持ちの整理もつきやすいはずです。
僕が売らなかった理由の1つも、長女が小学1年生に上がったばかりで転校させたくなかったことでした。子の学校や仕事の区切りは、50代の家でも動く日を決める大きな物差しです。
子が出てから動くなら半年以内に査定まで
子が出てから動く人は、子の荷物の片づけで止まりやすいので、家を出てから半年以内に査定まで進めると決めておくと先送りになりません。
待つと決めた人も、ローンの残りの見通しと、動く年だけは書いておいてください。年齢が1つ上がるごとに、次の家に組めるローンの年数は1年ずつ減っていきます。
売り先行か買い先行か:50代は次のローンの年数で決まる
次の家にもローンを使うなら売り先行が基本で、ローンを使わずに次の家を買える人だけが買い先行を選べます。50代は、組めるローンの年数と、定年後の収入の見られ方が順番を決めます。
詳しく見ていきます。
新しいローンは80歳までの年数
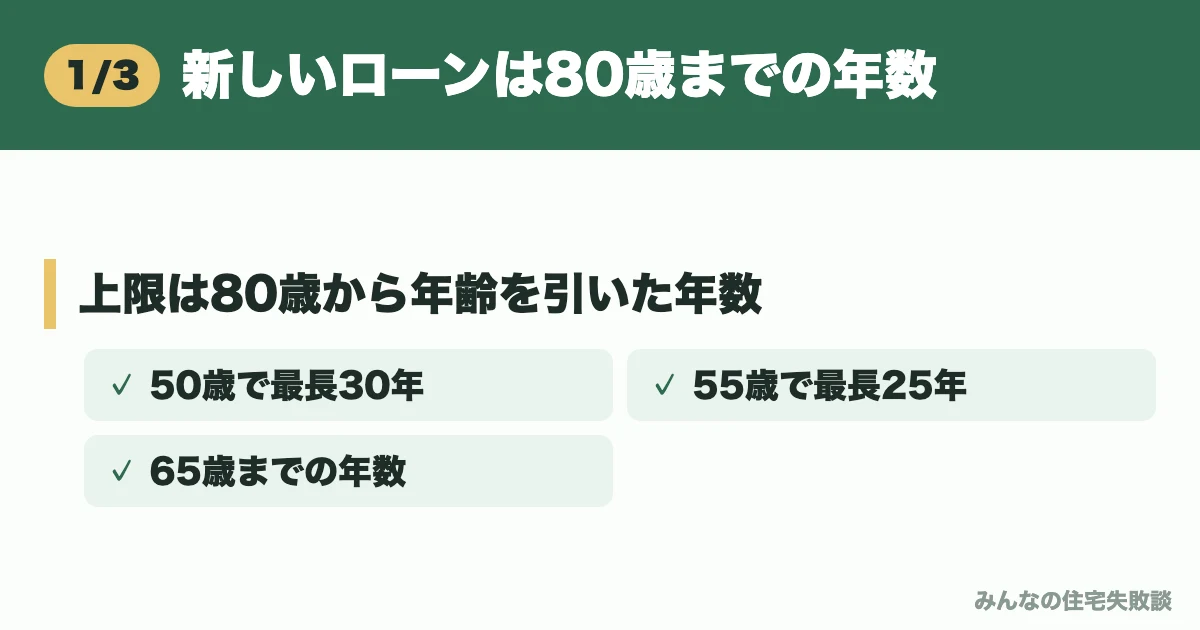
住宅金融支援機構のフラット35では、借りられる年数の上限は「80歳−申し込むときの年齢」と35年の短いほうです。50代で最長に組むと、何歳で組んでも返し終わるのは80歳になります。
| 申し込む年齢 | 最長の年数 | 65歳までの 年数 |
|---|---|---|
| 50歳 | 30年 | 15年 |
| 52歳 | 28年 | 13年 |
| 55歳 | 25年 | 10年 |
| 57歳 | 23年 | 8年 |
| 59歳 | 21年 | 6年 |
表の年齢は1年未満を切り上げた後の年齢で、52歳と数か月なら53歳として数えるので上限は27年です。また、フラット35は15年以上(60歳以上は10年以上)で借りることが条件なので、65歳までに返し終えたい人は、15年以上で組んで繰り上げて返す形になります。
銀行のローンは、完済の年齢の上限や年数の決め方が銀行ごとにちがいます。表はフラット35の条件だけで出した目安なので、借りる先で必ず確かめてください。
定年と再雇用で審査の見られ方が変わる
定年の後に新しいローンを申し込むと、再雇用の収入で審査されます。はてなブログの夫婦は、再雇用を勤め始めて1年目と同じ扱いにされたと書いていました。
そのうえ、今の家のローンが残っていたので、銀行からは今の家を売って残りを返し、売った残りを次の家の頭金に入れる形を求められました。追加で、これからの収入の見込みが分かる書類や、今の家を売るために不動産会社と結んだ契約の書類も要ったそうです(2021年・その銀行の一例)。
次の家にローンを使う予定があるなら、定年の前に申し込むか、今の家を売る話を先に進めるかを、借りる先に早めに聞いておくと順番を組み直さずにすみます。
買い先行を選べるのはこの3つがそろう人
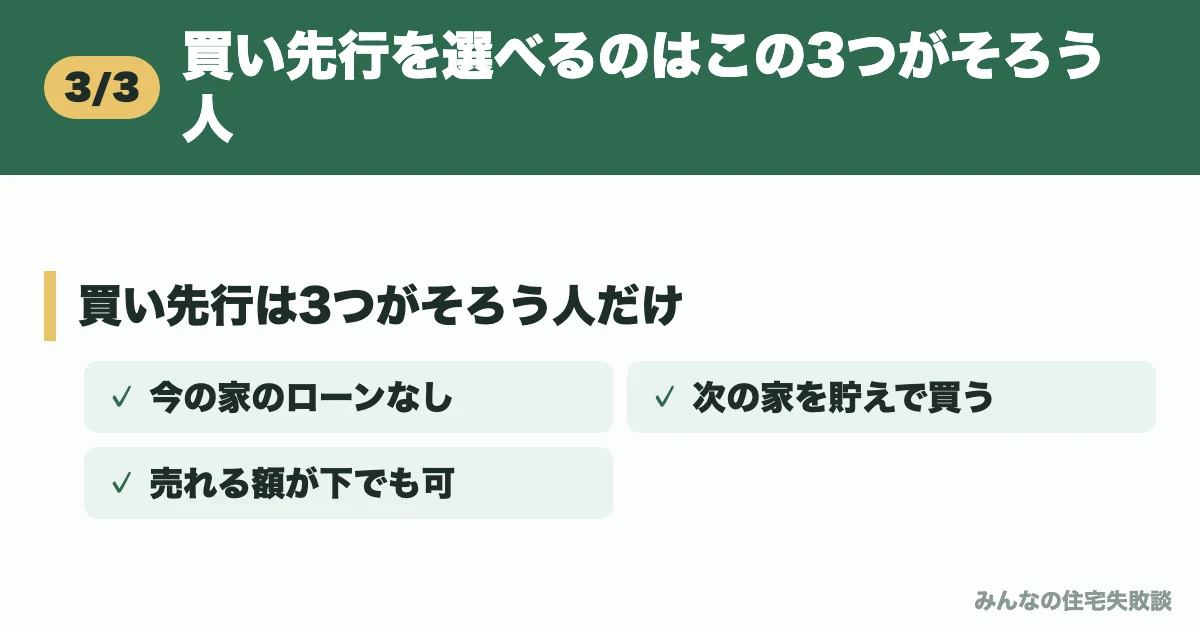
先に次の家を買うのは、売れるまでの間に2軒分のお金を持てる人だけの選び方です。次の3つがそろうなら、買い先行で次の家をじっくり選べます。
- 今の家のローンがない
- 次の家を貯えで買える
- 売れる額が下でも困らない
発言小町には、ローンを終えた築20年のマンションに住む50代の夫婦が、簡易査定で売れる額をつかんだうえで、ローンを組まずに中古の戸建てへ移ろうと相談した話がありました(2022年)。回答者の1人は、移ったあとにいくら貯えが残るかが分からないと判断できない、と書いていました。※あくまで個人の感想です。
 あいみつ
買い先行は、前の家が売れるまで2軒分の支払いが続きます。売れる月を短く見ないほうがいいと思います。
売れるまで2軒分を払う月数ごとの重さと、売り先行の仮住まいの話は、住み替えの後悔ブログに多い3つの型と決める前の順番に表で書いています。
夫婦二人の次の家の広さは暮らす年数と泊まる日数で決める
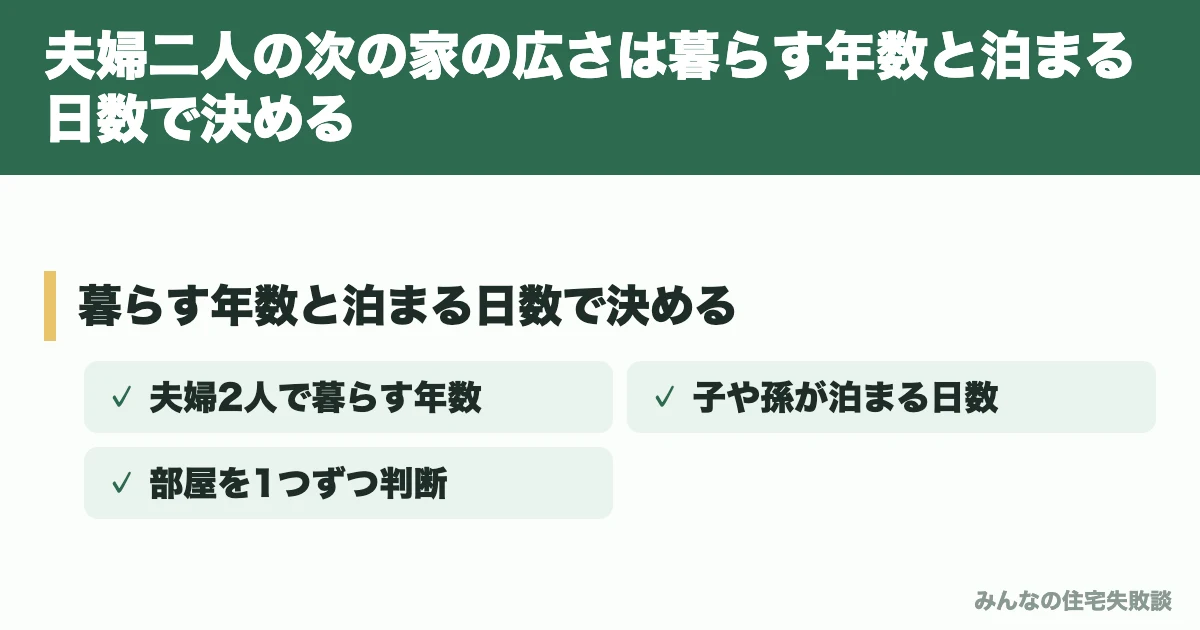
次の家の広さは、今の人数ではなく、夫婦2人で暮らす年数と、子や孫が泊まる日数から、部屋を1つずつ残すかどうかで決めます。55歳で移るなら、80歳まででも25年あります。
順番に見ていきます。
残す部屋を1つずつ決める
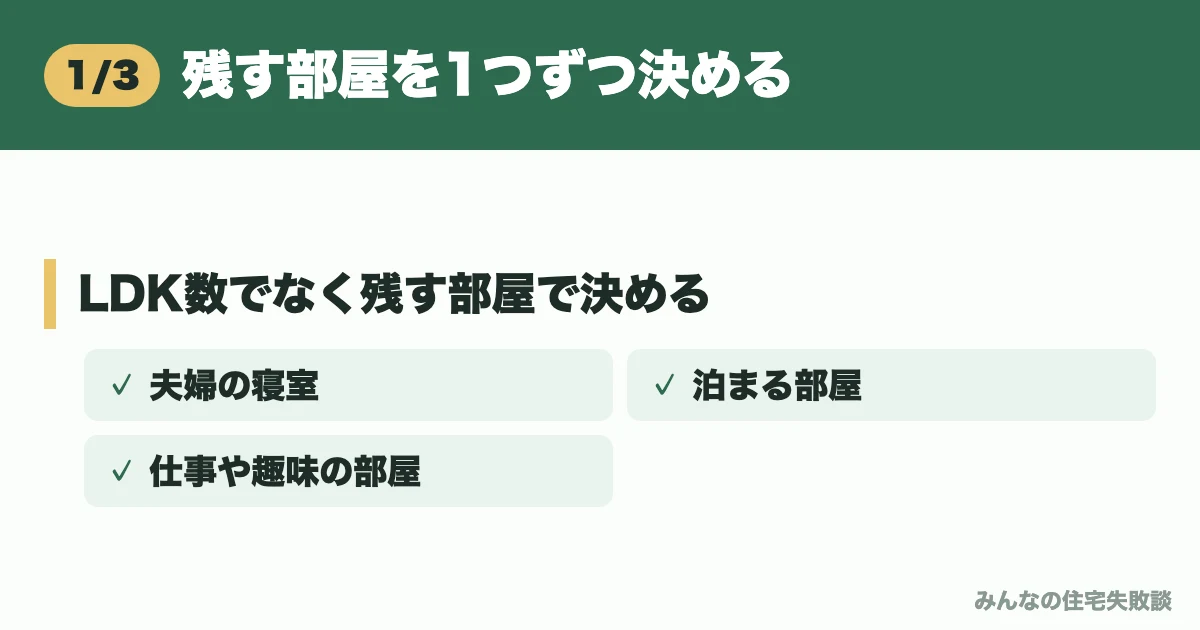
「何LDKにするか」から決めると、今の家の部屋数に引っぱられます。LDKのほかに残す部屋を、1つずつ問いに答えて決めるほうが、2人に合った広さになります。
| 残す部屋 | 決めるための問い |
|---|---|
| 夫婦の寝室 | 同じ部屋か 別の部屋か |
| 子や孫が泊まる部屋 | 年に何泊 泊まるか |
| 仕事や趣味の部屋 | 定年の後に 家にいる時間 |
| 納戸・収納 | 持っていく 家具の数 |
読んだ記録では、約90㎡から60㎡以上、約80㎡から約60㎡と、2割から3割ほど小さくした例があり、1LDKで足りたという人もいました。どこまで小さくできるかは、持っていく物の量で決まります。
広さの目安を家族の人数ごとに知りたい人は、注文住宅の間取りの広さの目安にある「夫婦2人なら」の段も合わせて見てください。
子の部屋は年に何泊するかで決める
子の部屋を残すかは、子が年に何泊するかで決めます。年に数泊なら、1部屋をずっと持ち続けるより、リビングの横の小さな部屋で足りることが多いです。
 悩む男性
子どもが帰ってくる部屋が無くなると思うと、売る話を切り出しにくいんです。
その気持ちは、子に直接聞いてみるのがいちばん早いです。お盆と年末に帰るのか、孫を連れて何人で泊まるのかが分かれば、残す部屋の大きさも決まります。
戸建てかマンションかは階段と車で決める
戸建てかマンションかは、階段のある暮らしと、車をやめた後の暮らしの2つで決めます。車がなくても買い物と病院に歩いて行ける場所かを、地図で先に確かめてください。
読んだ記録では、郊外の一戸建てから駅の近くの中古マンションへ移った人と、平屋を選んで車を置ける庭を残した人に分かれていました。平屋を選んだRinさんも、夫の退職後に車を減らす日のことを考えて、駅から歩ける場所にこだわったそうです。
戸建てから戸建てへ移る場合の順番と税金は、戸建てから戸建ての住み替えブログの記事に分けて書いています。
- 2階に上がらずに暮らせるか
- 車なしで病院に行けるか
- 管理費を年金で払えるか
- 庭や外壁の手入れを続けるか
売ったお金を手元に残して賃貸に移る人もいます。老後も借り続けるときの当ての作り方は、ずっと賃貸で良かった人が老後に借り続ける手順にまとめました。
50代の住み替えで知っておく税金の特例
住んでいる家を売って利益が出ても、最高3,000万円まで差し引ける特例があり、持っていた期間が10年を超えると税率も下がります。持っている期間が10年を超える家なら、両方の特例に当てはまることがあります。
| 特例 | 当てはまる主な条件 |
|---|---|
| 3,000万円の 特別控除 | 住んでいる家なら 持った年数は問わない |
| 10年超の 軽減税率 | 売った年の1月1日で 10年を超えて持つ |
| 買い換えの特例 | 10年以上住み 10年を超えて持つ |
| 損が出たときの特例 | 5年を超えて持ち 次の家に10年以上のローン |
3,000万円の特別控除と10年超の軽減税率は、重ねて使えます。買い換えの特例と、損が出たときの特例は、2027年12月31日までに売った家が対象です(2026年10月時点の国税庁の説明)。
気をつけたいのは、次の家の住宅ローン控除との取り合いです。次の家に入った年とその前の2年に3,000万円の特別控除を使うと、次の家の住宅ローン控除は受けられません。入った年の翌年から3年目までに前の家を売って使う場合も同じです。
はてなブログの夫婦は、売って利益が出たので、どちらを使うかを計算していました。夫の収入が65歳まであと4年だったこともあり、3,000万円の特別控除を選んだと書いています(2021年)。※あくまで個人の感想です。
 あいみつ
家を売ると決めた時点で、次の家の住宅ローン控除が使えるかまで変わるとは知りませんでした。
どちらが得かは、売った利益の額と、次の家で借りる額、あと何年働くかで入れかわります。売る年を決める前に、税務署か税理士に両方の額を出してもらってください。住宅ローン控除の手続きの流れは住宅ローン控除の確定申告のやり方に書きました。
住み替えを考え始めた50代が最初の1か月でやること
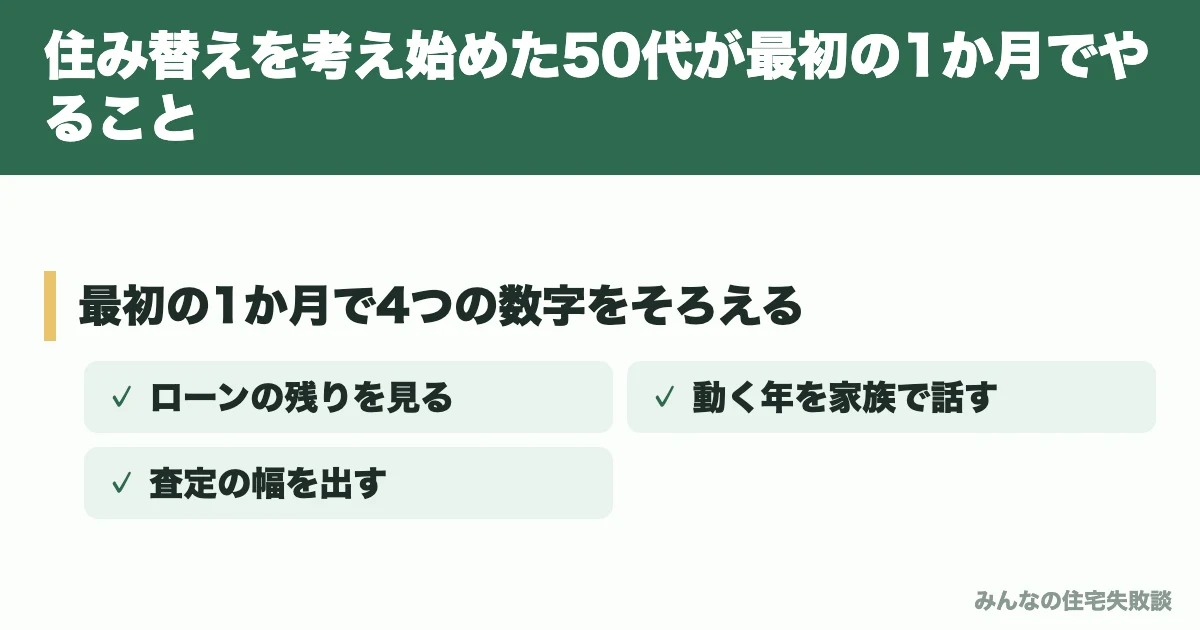
最初の1か月でやることは、ローンの残りを書類で見る、子の予定と動く年を家族で話す、査定で売れる額の幅を出す、住み続ける案も見積もる、の4つです。この順で出していくと、売り先行か買い先行か、今は待つかが自分の数字で決まります。
- ローンの残りを書類で見る
- 子の予定と動く年を話す
- 複数社の査定で幅を出す
- 住み続ける案も見積もる
夫婦で温度差があるときほど、気持ちの話より先に、この4つの数字を紙1枚に並べると話が進みます。夫が「定年してから」と言うなら、定年の後に組めるローンの年数を表で一緒に見てください。
売る方向に傾いたなら、売れる額の幅は1社では出ません。家の情報を1回入れると複数の不動産会社に査定を頼める一括査定を使うと、地元の会社と大手の数字を同じ日に並べられます。
 あいみつ
査定を取ったあとで「やっぱり今は住み続ける」と決めても大丈夫です。僕もそうでした。
\ 1回の入力で最大6社に無料で査定を依頼 /
【PR】入力は最短60秒・査定は無料。売却や住み替えを考えている方向けです
イエウールは、全国2,500社以上の不動産会社の中から、家の地域に合う会社を最大6社まで選んで査定を頼めるサービスです(2026年11月時点の公式の表記)。査定のあとに売る契約を結ぶかどうかは、こちらが決めることです。
申し込んだ後の連絡の来方や、地方の戸建てで実際に出た数字は、イエウールの評判と5社に同時に査定を頼んだ記録に書いています。
50代の住み替えでよくある質問
- 50代の住み替えは遅いですか?
-
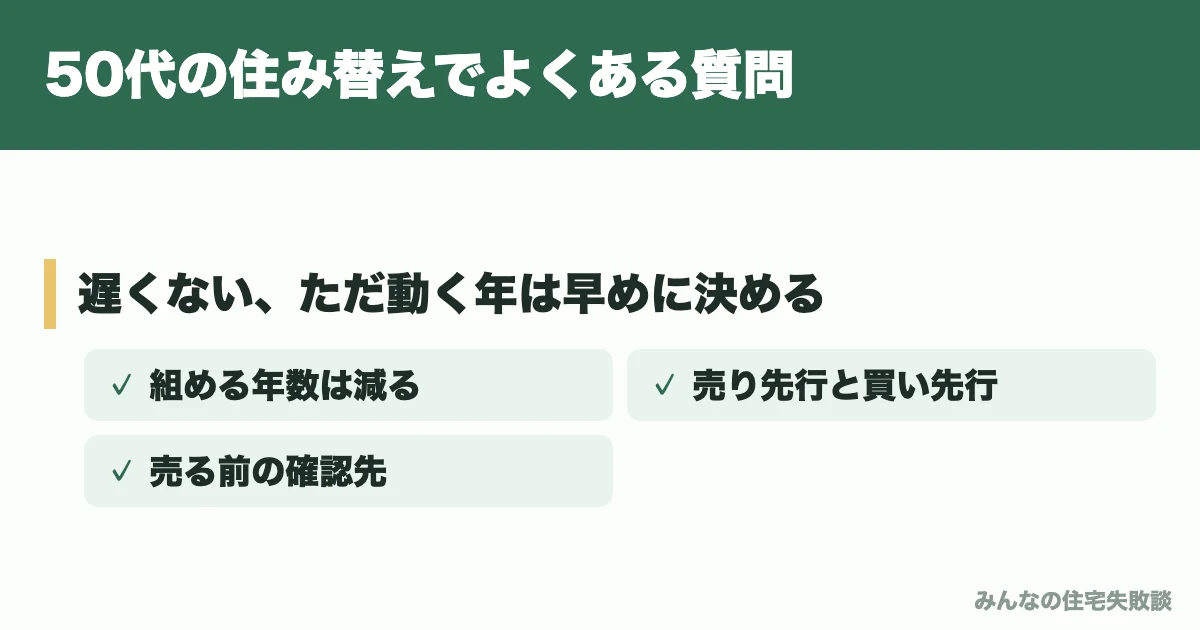
遅くはありません。読んだブログでも、子の独立や定年の前後に動いた人が多くいました。ただ、次の家にローンを使うなら、年齢が上がるほど組める年数が減るので、動く年は早めに決めておくと選べる順番が増えます。
- 50代で住宅ローンは何年組めますか?
-
フラット35なら、「80歳−申し込むときの年齢(1年未満は切り上げ)」と35年の短いほうが上限です。50歳なら30年、55歳なら25年になります。銀行のローンは条件がちがうので、借りる先で確かめてください。
- 住宅ローンが残っていても住み替えはできますか?
-
売れた額から仲介手数料などを引いて、残りを全部返せるならできます。返しきれない分は現金で入れることになります。売れる額は1社の数字ではなく、複数社の査定の幅のいちばん下で確かめておくと安心です。
- 子どもが独立する前に住み替えてもいいですか?
-
かまいませんが、子の受験や就職の時期とずらすこと、売りに出す前に子の部屋を見せることを話しておくことは先にやっておきます。
- 50代の住み替えは売り先行と買い先行のどちらがいいですか?
-
次の家にローンを使うなら売り先行が基本です。今の家のローンがなく、次の家を貯えで買え、売れる額が下にずれても困らない人なら、買い先行で次の家をじっくり選べます。
- 夫婦二人の住み替えなら何LDKがいいですか?
-
寝室を同じ部屋にするか、子や孫が年に何泊するか、定年後に家で過ごす部屋が要るかで決まります。読んだ記録では、前の家より2割から3割ほど小さくした例があり、1LDKで足りたという人もいました。
- 50代で戸建てからマンションに住み替えるのはどうですか?
-
階段と庭の手入れから離れたい人、車をやめた後も歩いて暮らしたい人に向きます。管理費と修繕積立金が毎月かかるので、年金になってから払えるかを先に見ておきます。
- 住み替えで家を売ると税金はかかりますか?
-
住んでいる家なら、利益から最高3,000万円を差し引ける特例があり、かからないことが多いです。10年を超えて持っていれば税率も下がります。ただし次の家の住宅ローン控除と同時には使えない期間があるので、売る年を決める前に税務署で確かめてください。
- 夫が住み替えに乗り気でないときはどうすればいいですか?
-
気持ちの話の前に、ローンの残り・売れる額の幅・住み続ける費用を紙1枚に並べて、同じ紙を見ながら話すのがおすすめです。「定年してから」と言われたら、定年後に組めるローンの年数を一緒に確かめてください。
- 査定を取ってから住み替えをやめてもいいですか?
-
かまいません。査定のあとに売る契約を結ぶかは、こちらが決めることです。僕も査定の幅とローンの残りを並べて、今は住み続けると決めました。
まとめ:50代の住み替えは子の独立とローン残りで順番を決める
50代の住み替えは、ローンの残りを売れる額の幅の下で返しきれるかと、子が家を出る春の2つで、売り先行か買い先行か、今は待つかが決まります。次の家の広さは、夫婦2人で暮らす年数と、子や孫が泊まる日数から決めます。
あらためて、この記事の内容をまとめます。
- ローンは幅の下で返せるか
- 子が家を出る春から逆算
- 査定は家を出る1年前
- ローンを使うなら売り先行
- 50代の最長は80歳まで
- 部屋は1つずつ残すか決める
- 控除と住宅ローン控除は選ぶ
手放すときも、ローンの残りと売れる額の読み違い1つで数百万円が動きます。50代は、年齢が1つ上がるごとに次のローンの年数が減っていくので、動くかどうかより先に、動く年を決めておくことが大事です。
動く年が見えてきたら、最初にそろえる数字は、複数の会社の査定で出す売れる額の幅です。どのサービスに頼むかは、地方の戸建てで5つのサイトを使い比べた不動産一括査定のおすすめと各社の違いに置いておきますね。
数字を並べて「今は住み続ける」と決めるのも、立派な答えです。動く年が1つ決まるだけで、夫婦の話はぐっと具体的になります。