「住宅ローン地獄」と検索する夜は、たいてい心がすり減っています。買ったときは幸せだったはずの家が、今は毎月の返済で自分の首を締めてくる。なんでこんなことになったんだろう、と。
同じように後悔して、ブログや体験談を探しているあなたへ。先に伝えたいのは、住宅ローン地獄から抜け出した人は、現実にたくさんいるということです。終わりではありません。
この記事では、住宅ローン地獄に落ちた10名の生々しい体験談と、そこから見えた共通点、抜け出すために動いた人がやってたこと、そしてこれから家を買う人が同じ轍を踏まないための鉄則を、ブログのように正直に書いていきます。煽りはなしです。
\最初に結論/
返済が苦しくて、売却や住み替えも考え始めている人へ。まず要るのは、今の家がいくらで売れそうかという数字です。
 あいみつ
査定額がローンの残りを上回るかどうかで、取れる手が変わります。
\返済に悩む人向けの人気の査定3社/
 ズバット 不動産売却 |  イエウール |  いえカツ LIFE |
| こんな人向け | ||
| まず何社かの 査定を並べたい | 地方でも 会社を探したい | 売っても住み 続ける道も見たい |
| 比べられる売り方 | ||
| ○ 売却の査定 | ○ 売却の査定 | ◎ 仲介・買取・ リースバック |
| 対象エリア | ||
| ○ 全国の会社 が参加 | ◎ 全国47 都道府県 | △ 9都府県 のみ |
| 安心材料 | ||
| 比較サイト 運営20年以上 | 東証スタンダード 上場企業が運営 | 弁護士に 初回無料相談 |
| \入力58秒/ 無料で査定 | \入力60秒/ 無料で査定 | \最短60秒/ 無料で査定 |
| ▶口コミを見る | ▶口コミを見る | ▶口コミを見る |
【PR】
あいみつ|「みんなの住宅失敗談」運営者。35歳・会社員(住宅・不動産業界の人間ではありません)。
- 2022年に35坪4LDKを建築
- 総額は約4,200万円
- 1社契約で350万円高くついた
- 2026年に不動産一括査定5社を実測
- 査定差は330万円
- 家づくりの失敗談を集めて発信中
合言葉は「家を買うときは必ず相見積もりを取れ」。プロフィールの続きを読む

住宅ローン地獄で後悔した10名の体験談ブログ
住宅ローン地獄でいま苦しんでいる人、そこから抜け出した人、10名分の生々しい体験談を集めました。年代も、地獄の入り方も、抜け出し方もバラバラです。一気に読まなくていいので、自分の状況に近そうな話から拾い読みしてもらえたら。
※体験談は取材・アンケート・公開されている評判をもとに、個人が特定されないよう一部再構成しています。
気になる人だけ読み飛ばしOKです。順番に見ていきます。
10名の借入額・年収・月返済の一覧
先に、10名がいくら借りて、いくら返しているかを一覧にしました。本人が書いていない項目は、推測で埋めずに空けています。
| 体験者 | 借入と返済 | 詰んだ原因 |
|---|---|---|
| 29歳 看護師 | 借入3,800万 (ペア) 年収820万 本人分は月7万 | 産休で 手取り半減 |
| 31歳 メーカー | 借入4,000万 年収560万 月10.9万 | 営業に押され +600万 |
| 33歳 会社員 | 借入5,200万 月13万台後半 | 見栄で40坪 任意売却 |
| 35歳 女性 | 月10万弱 →8万台 | 退職と転職 |
| 37歳 男性 | 借入4,200万 (建売) 年収540万 月9.4万 +積立2万 | 修繕費の 見落とし |
| 39歳 男性 | 借入4,300万 年収720万 ボーナス 年40万込み | 賞与が 79万に半減 |
| 42歳 物流 | 建売 月10.6万 | 転職で 年収80万減 |
| 45歳 女性 | 月10万 | 離婚後も 連帯保証 |
| 49歳 男性 | 35年ローン 月9万強 →2万ちょい | うつで 1年休職 |
| 54歳 女性 | 残債1,150万 | 退職金が 430万不足 |
数字が分かる4人の年収倍率を出すと、29歳が4.6倍、39歳が6.0倍、31歳が7.1倍、37歳が7.8倍でした。とんでもない額を借りた人は、実は一人もいません。
 あいみつ
「無茶な借り方をした人の話」を探しに来た人ほど、この表を見て驚くと思います。借りた額は、みんな普通なんです。
【29歳女】妊娠して収入半減
賃貸の更新通知が届いたのが、2022年の11月でした。更新料11万8千円。それを見た夫が「これ、もうローンでよくない?」と言って、そこから全部が早かったです。
年明けに展示場へ2回、2月に3社で見積もり、4月にはもう引き渡し。決め手は、感じのいい営業さんだったことです。そんなノリでペアローン3,800万を組んだのかと、書いていて自分で引きます。
銀行では「お二人なら全然いけますよ、世帯で820万ですし」と言われました。「お二人なら」とまとめて呼ばれたのが、ちょっと嬉しかったんですよね。
引き渡しの翌月、妊娠が分かりました。嬉しかったです、ほんとに。ただ、検査薬を持ったまま、頭のすみで電卓が動いてました。
最初に来たのは産休じゃなくて、夜勤でした。妊娠を報告したら師長がすぐ夜勤を外してくれて、月4回分の手当がなくなり、手取りは24万から19万台に。ありがたいのに、明細を見て黙ってしまった自分が嫌でした。
で、育休の給付金は、その夜勤を外れたあとの給料をもとに計算されるんです。振り込まれたのは月13万ちょい。看護師を7年やっていて、そこを知りませんでした。
あいみつ育休の給付金は、休む前の給料をもとに決まります。手当が先に減ると、給付金まで下がるんですね。
私の分の返済は月7万です。13万から、7万が先に出ていく。夜中の授乳のたびに、片手でスマホの銀行アプリを開いて、残高を見て、閉じて、また開いてました。
育休が半年を過ぎると、給付金はもう一段下がります。月10万を切りました。7万を払うと、私の口座に残るのは3万弱。おむつとミルクで、だいたい消えます。
ペアローンは、どっちかが休んでいても、それぞれの口座から同じ額が落ちます。夫に「私の分、しばらく払ってもらえない?」と言えばよかったんです。言えませんでした。半分ずつ、と決めたのは私だったので。
あいみつペアローンは、片方の収入が止まっても2人分の返済が続きます。産休や育休の月をどう払うか、借りる前に決めておきたいところです。
独身のときの貯金を崩しました。80万あったのが、育休の終わりには31万です。通帳は夫に見せてません。
一度、実家の母に電話で話しかけて、やめました。「家なんか買うから」と言われるのが分かっていたので。母は団地暮らしで、それを私はずっと、ちょっと下に見てたんです。
夫が一度だけ「やっぱ一馬力で借りればよかったね」と言った夜があります。何気なく、だと思います。でも私は、たぶんずっと忘れません、あの一言。
次の日、夫は普通に「行ってきます」と出ていきました。覚えてないんだと思います。私だけが覚えている、というのが、けっこうきついです。
1年で復職することにしました。本当はもう半年、子どもと家にいたかったです。時短にすると給料がさらに減るので、フルタイムで戻ります。
子どもはもうすぐ1歳で、保育園は月6万8千円に決まりました。復職の面談で師長に「夜勤、月何回いける?」と聞かれて、「4回、入れてください」と答えました。29歳、即答でした。
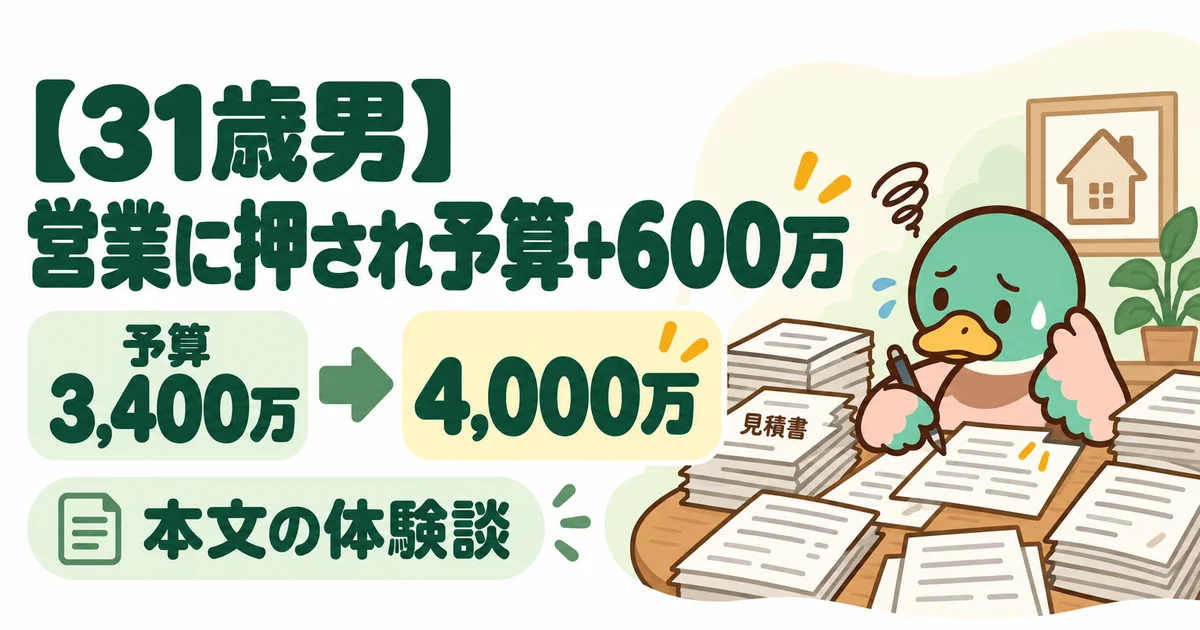
【31歳男】営業に押され予算+600万
平日の昼で、展示場の駐車場には車が3台しかいませんでした。営業さんが走って出てきて、子どもにジュース、妻にコーヒー、僕には水。そこから3時間、座ってました。
いい人だったんですよ、営業さん。今でもそう思ってます。
最初に伝えた予算は3,400万でした。外壁のグレードを上げて、断熱の等級を上げて、床材を変えて。ひとつひとつは数十万で、そのたびに「月々にしたら2,000円くらいですよ」と言われるんです。
2,000円なら、と思うじゃないですか。それを何回やったのか、帰りの車で妻と数えたら、どっちも途中で分からなくなりました。見積書の一番下は、4,000万になってました。
- 最初の予算は3,400万
- 外壁・断熱・床材を変更
- 毎回「月2,000円くらい」
- 見積書の最後は4,000万
事前審査は、営業さんがその場で銀行に電話してくれて「いけそうですね」。本審査もすんなりで、契約は3週間後です。メーカー勤務、31歳、年収560万。止める人は、どこにもいませんでした。
あいみつ僕も打ち合わせのたびに数万円ずつ足して、いくら増えたのか分からなくなりました。止める役は、自分で用意するしかないです。
引き渡しの翌月、最初の引き落としが10万9千いくら。前の家賃は7万4千円でした。差は3万5千円のはずなのに、固定資産税の通知が来た月は、その倍くらい苦しく感じました。
妻が「今月、外食ナシでいい?」と聞いてきた夜があって、「うん」と答えました。「うん」以外の選択肢を、僕が消したんですよね。
住んで2年になります。ボーナスが出ると、まず繰り上げ返済の額を考えるようになりました。妻と旅行の話はしなくなって、新婚旅行が最後のままです。
先月、子どもが保育園で「うちのおうち、あったかいんだよ」と先生に話したそうです。断熱の等級、上げましたからね。
家は好きなんです。床材もあのとき変えてよかったと、はだしで歩くたびに思います。嫌いになれたら、楽なのに。
【33歳・男】SNS見栄で40坪、任売
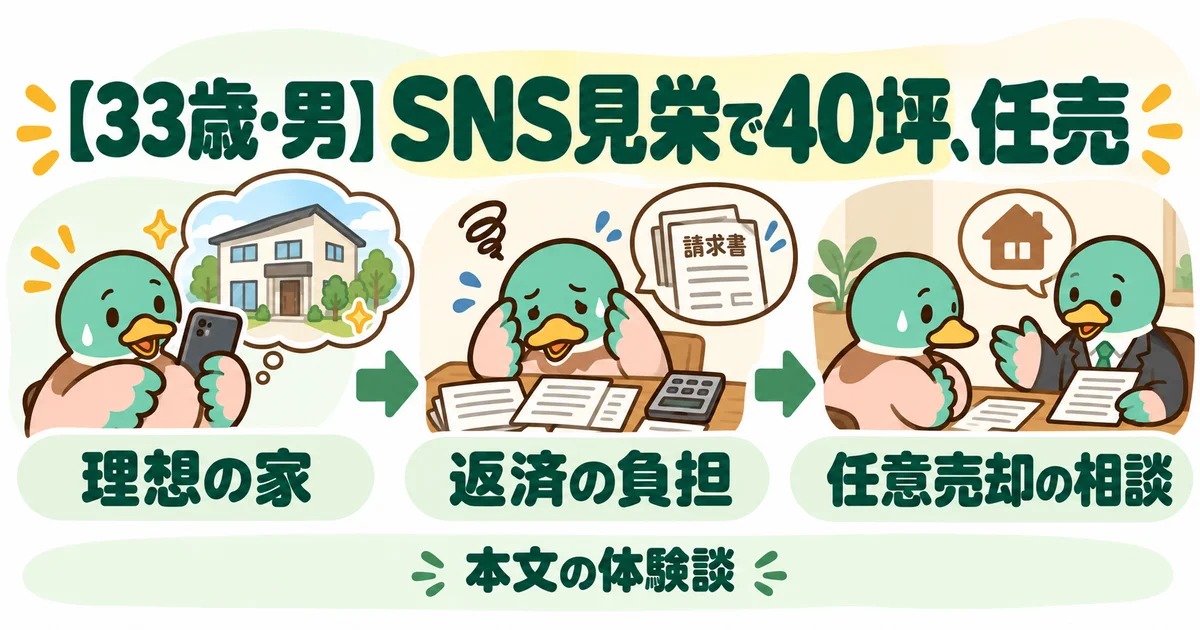
いまは家賃9万ちょいの賃貸2LDKで、これを書いてます。任意売却の手続きが終わって、半年くらい経ったところです。
先に白状しておくと、当時の僕はインスタのフォロワーが4,000人くらいいました。住宅系のハッシュタグで。バカでしょ。でも当時の僕には、その4,000人がほぼ全世界だったんですよね。
きっかけも覚えてます。2020年の春、フォロワーさんの吹き抜けの家の投稿が保存数1,800を超えていて、それを見て自分も建てたくなった。本当にそれだけです。
で、僕は独身です。当時も今も。なのに40坪、吹き抜け、薪ストーブ、造作キッチンで5,200万。
営業さんに「独身の方の注文住宅、最近多いんですよ」と言われて、なんか許された気がしたんです。営業トークですよね、あれ。引き渡しの日の投稿は保存数が800を超えて、あれが人生のピークでした。
2年目の冬に会社の業績が落ちて、ボーナスが想定の6割。月の返済は13万台後半で、冬の光熱費が4万近く。薪って買うとけっこう高くて、その冬から買うのをやめたら、吹き抜けのリビングが外みたいに寒いんです。
結局、暖房が効く6畳の寝室でほぼ暮らしてました。40坪建てて、使ってるのは6畳。そのころインスタに上げてたのは、前に撮りためたリビングの写真です。
あいみつ40坪を建てて、暮らしているのは6畳。広さは「暖められる広さ」で考えないと、光熱費だけが残ります。
3年目の春、給料日の3日前に引き落としがあって、残高が1万2千円足りませんでした。次の月も落ちなくて、銀行からハガキが来ました。めくるのが怖くて、玄関の靴箱の上に4日置いてました。
その間も投稿はしてたんですよ。「#薪ストーブのある暮らし」とか付けて。ストーブ、その冬は一回も火を入れてないのに。
ハガキを開けた夜に「住宅ローン 払えない」で検索して、任意売却の相談窓口に電話しました。滞納2ヶ月の時点です。
担当の人には、家を売ってもローンのほうが多く残ること、銀行の同意がいること、売れるまで何ヶ月かかかることを、順番に説明されました。最後に「写真うつりのいい家は、わりと早く決まりますよ」と言われて、笑っていいのか分かりませんでした。
その人がずっと淡々としていて、その淡々さが、たぶん救いでした。同情されてたら泣いてたので。
内覧は5組来ました。自分が住んでる家を、知らない家族が見て回るんです。4組目の奥さんが吹き抜けを見上げて「冬、寒くないですか」と聞いてきて、「寒いです」と正直に答えたら、不動産屋さんが横で固まってました。
買ってくれたのは5組目の、子どもが3人いる家族です。40坪がちょうどいいそうです。そりゃそうですよね、家族で住む広さなので。
売れた額は、残っていたローンより600万ほど低かったです。その600万は消えなくて、銀行と話して月2万5千円ずつ返すことになりました。計算したら20年かかります。家はもうないのに。
- 売値は残債より600万低い
- 月2万5千円ずつ返済
- 返し終わるまで20年
あいみつ売るかどうか迷い始めたら、先に査定額とローンの残りを並べてください。差額が分かると、動く時期を自分で決められます。
引っ越しの日、薪ストーブは置いていきました。そもそも外せないので。
インスタは続けてますけど、家の写真はもう上げてません。最近いちばん伸びた投稿は、賃貸のベランダで育ててるバジルです。33の独身男が、何やってんだか。
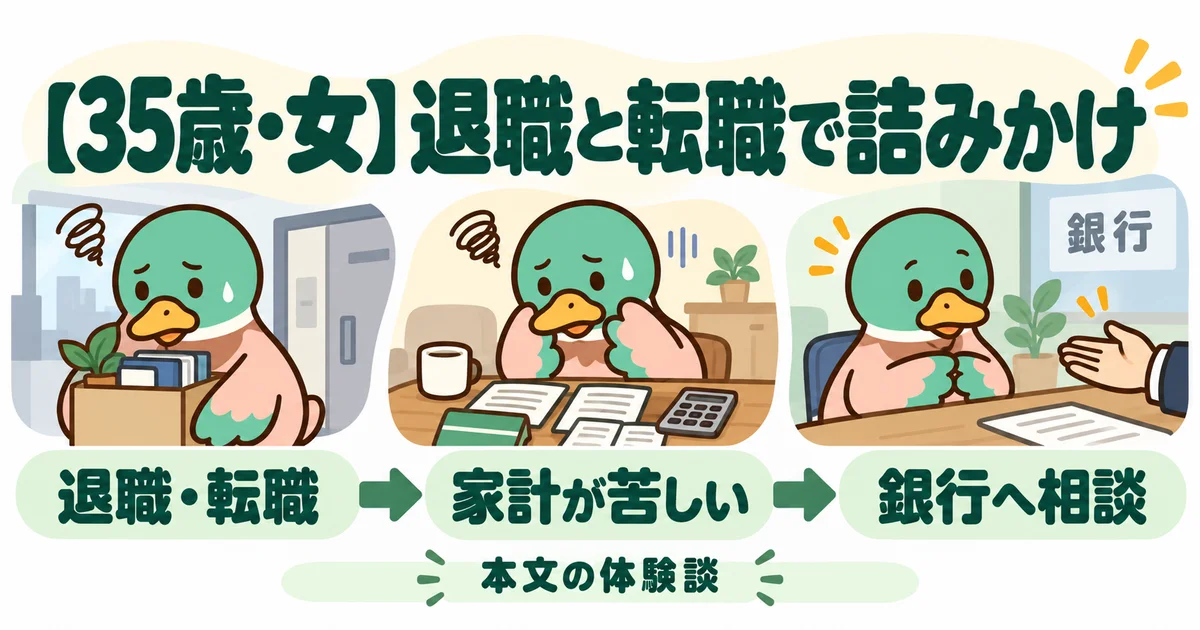
【35歳・女】退職と転職で詰みかけ
同期が家を買ったのが2022年で、その翌年に私も展示場へ行きました。3社見て、決めたのは4社目です。なぜそこだったのか、もう覚えていません。
理由を聞かれたら、家賃がもったいないから、と答えてました。本当は「なんとなく」が一番大きかった気がします。
銀行とのやりとりは、メモが残っています。
- 事前審査、1週間。問題なし。
- 本審査、2週間。問題なし。
- 金利は変動。誰も止めなかった。
引き渡しが2024年の4月。退職が同じ年の6月です。理由は職場の人間関係で、詳細は省きます。
次の仕事が決まるまで、3ヶ月かかりました。その間も、月9万8千円は同じ日に落ちます。私ひとりの名義なので、代わりに払う人はいません。
転職して、年収は80万から90万ほど下がりました。手取りは21万ちょい。返済を引いた残りの11万で、光熱費と食費と通信費です。やればやれます。貯金は無理です。
スマホを格安に変えて、サブスクを3つ解約しました。美容院を3ヶ月に1回に落としたとき、初めてちょっと泣いた気がします。髪は、まあ伸びます。
銀行に電話したのは、通帳の残高が返済2回分を切った日です。番号を押して、つながる前に切る、を2回やりました。3回目でつながると、担当の方は「滞納の前にご連絡いただけて助かります」と言いました。
あいみつ滞納の前に電話した人ほど、選べる手が多く残ります。この一言は、銀行の本音だと思います。
窓口には、源泉徴収票と給与明細3ヶ月分を持っていきました。返済期間を延ばして、月8万ちょいに。総支払額は増えます。でも今月が回らないと、来月が来ないので。
35歳、給料日前は残高を千円単位で見ています。コンビニで手に取ったものを、一度棚に戻すことが増えました。家は気に入っています。以上です。
【37歳男】修繕費を甘く見ていた
建売で4,200万、地方の郊外です。2人目が生まれるタイミングで、「賃貸の3LDKで足音を気にして暮らすか、思い切って戸建てか」と妻と話したのは覚えてます。どこで戸建てに決まったのかは、2人とも思い出せません。
年収は540万で、月の返済は9万4千円。銀行員さんに「お安い金利ですよ」と言われて、何と比べてお安いのかは聞きませんでした。
払えてたんです、ずっと。だから7年間、家のお金のことは何も考えてませんでした。
7年目の秋、ポストに入っていたチラシの業者さんに外壁を見てもらったら、見積もりが148万。「えっ、そんなにするんですか」と本気で聞いて、業者さんを困らせました。足場を組むだけで20万以上かかるそうです。
その晩、引き渡しのときにもらった分厚いファイルを初めて開きました。7年間、一度も開いてなかったんです。メンテナンスの目安の紙が、ちゃんと入ってました。
- 外壁の塗り直し:148万
- 給湯器の交換:一式28万
- シロアリ予防:5年ごとに12万
屋根も10年でまとまった額がかかる、と書いてありました。誰も説明してくれなかった、と言いたいところですが、紙はもらってたわけです。読んでなかっただけで。
あいみつ引き渡しのファイルは、今日のうちに一度開いてみてください。メンテナンスの目安が入っていることが多いです。
ローンとは別に、修繕用の積立を月2万始めました。「月2万も?」と妻に言われて、「月2万でも足りないらしい」と答えたときの、妻の顔。
37歳、子ども2人。上の子のサッカーの月謝と、積立の2万がだいたい同じ日に落ちます。どっちかをやめるなら積立のほうだな、と一瞬考えて、それをやったのが今までの7年だと気づきました。
外壁はまだ塗ってません。148万がたまるまで、月2万だと6年かかります。業者さんは帰りぎわに「あと2〜3年は大丈夫だと思いますけどね」と言ってました。
【39歳男】ボーナス半減で詰んだ
「今が買い時」って、誰が言い出したんですかね。僕の場合は会社の3つ上の先輩です。2022年の春、ランチで「金利が上がる前に動いたほうがいい」と言われました。
先輩の家は、外から一回見たことがあって、カッコよかったんです。それで僕も、という。アホですよね。
展示場は3社目で決めました。「39歳ならまだいけますよ、35年フルで」と営業さんに言われると、まだいけるんだな、と思っちゃうんですよ、人間。
銀行でも、年収720万で4,300万が「全然いけます」。「ボーナス払いを入れたら、月の負担をもっと減らせますよ」とも言われて、年2回、20万ずつ入れました。当時のボーナスは年間180万。回ると思ってました。
2025年の夏、ボーナスの明細を会社のトイレで開いたら51万でした。前の年より4割以上少ない。人事の説明は「業績ですので」の一言です。
51万から、まずローンの20万が落ちます。残りは固定資産税と車検でほぼ消えました。冬はもっとひどくて28万、年間で79万です。20万引かれたら、8万しか残りません。
- 年2回、20万ずつ返済
- 当時のボーナスは年180万
- 今のボーナスは年79万
- 冬は28万から20万が落ちる
ふざけんな、と思いました。会社にも、景気にも。で、いちばんふざけんなと思ったのは、ボーナスが一生保証されてると思ってた自分に、です。
あいみつボーナス払いは、賞与が出続ける前提の返し方です。減ったときにどう変えられるか、先に銀行へ聞いておきたいですね。
妻にも一回キレました。妻は何も悪くないのに。あの日、リビングのテレビでCMがやけにうるさかったのだけ覚えてます。子どもは黙って自分の部屋に行きました。
先輩は去年、繰り上げ返済が終わったそうです。聞いてないのに教えてくれました。
来週、銀行に行きます。ボーナス払いをやめて、毎月の返済にならせないか聞くつもりです。そうすると月がいくら上がるのか、怖くてまだ計算してません。
【42歳男】転職で年収80万減
メモ書きで残します。
- 42歳・物流・既婚・子1人
- 2019年9月:展示場を5社まわる
- 2019年12月:建売に方向転換
- 2020年1月:事前審査OK
- 2020年6月:引き渡し、月10.6万
- 2025年7月:転職、年収80万減
買った理由は、子どもが小学校に上がる前に学区を決めたかったから。あとは実家の父の「家賃はもったいないぞ」です。
転職の理由は書きません。長くなるし、書いても変わらないので。
転職して最初の給料日の夜、電気をつけないキッチンで、ノートPCだけ光らせて家計を組み直しました。妻はもう寝ていました。
削ったもの:
- 通信費1.4万→6,800円
- サブスク3,200円分を解約
- 外食を月3回→月1回
- 保険の見直しで月4,500円減
ここまでで、月2万弱です。年収80万ダウンを月で割ると6.6万。差額4.6万、足りてません。
それで、子どもの習い事をひとつ減らしました。スイミングです。「なんで?」と聞かれて「パパの仕事が変わったから」と答えたら、「じゃあ前の仕事に戻れば?」と言われました。
それでもまだ、毎月4万近く足りません。足りない分は貯金から出ています。残高を今のペースで割ると、あと1年2ヶ月。この計算だけは、エクセルに式を入れてあります。
あいみつあと1年2か月と分かっているなら、いまが銀行に相談できるいちばん早い時期です。
銀行の相談窓口の番号は調べました。調べただけです。副業、繰り上げ返済用の積立の停止。次の手のリストはできていて、どれもまだやっていません。
妻には、年収が下がったことは言いました。毎月4万近く足りていないことは、言えていません。切り出すタイミングが、毎晩ずれていって
【45歳女】離婚で連帯保証が残った
銀行で署名した日は、午後3時でした。受付の方が「お足元の悪い中」と言いました。雨は降っていませんでした。
家を建てる話は、夫の実家から出たものです。義父の土地を息子に譲りたい、と。私は賃貸でじゅうぶんと思っていたのですが、土地代がかからない、義両親が望んでいる、と並べられると、断る理由を私から出すのが、なんとなく言いにくかったのです。
夫が借りて、私が連帯保証人。欄に名前を書いて、印鑑を押して、5分もかかりませんでした。家庭は円満でした。少なくとも、私はそう思っていたのです。
離婚の話が出たのは、建てて4年目の冬です。理由は書きません。私が子どもを連れて家を出て、ローンは元夫が払い続ける。そういう約束でした。
1年ほど経って、職場の昼休みに知らない番号から電話がありました。銀行でした。返済が止まっている、と。
窓口で「離婚したのですが」と言うと、担当の方は少し間を置いて、「離婚されても、連帯保証は外れないんです」と言いました。責める口調ではありませんでした。もう住んでいない家のローンを、私が月10万、払うことになるのです。
あいみつ連帯保証は、離婚しても自動では外れません。署名にかかった5分が、あとから一番重くなったんですね。
説明を聞きながら、なぜか、引っ越しのときに置いてきたソファのことを考えていました。運ぶお金が惜しくて置いてきた、3人掛けの灰色のソファです。私が払うローンの中に、あのソファも入っているのかと思ったら、急におかしくなってしまって。
元夫には、電話もLINEもつながりませんでした。義母にかけたら、「あの子も大変なのよ」と言われました。私も大変なのですが、とは言えませんでした。
最初の月は、貯金から10万を振り込みました。子どもの夏期講習のために分けておいたお金です。2ヶ月目も払って、3ヶ月目に、これは続かないと分かりました。私の手取りは18万ほどで、アパートの家賃が6万2千円なのです。
市の広報で見つけた、無料の法律相談に行きました。30分です。弁護士さんは私の話を最後まで聞いてから、紙に図を描いてくれました。
保証人から外れるには、銀行が認める別の保証人を立てるか、元夫がローンを借り換えるか。どちらも、元夫が動かないと進みません。家を売るにも、名義人である元夫の同意が要ります。「つまり、まずご本人をつかまえないと始まらないんです」と言われました。
- 別の保証人を立てる
- 元夫がローンを借り換える
- どちらも元夫の協力が要る
- 売るにも名義人の同意が要る
弁護士さんの名前で手紙を出してもらうと、2週間後に元夫から返事が来ました。仕事を変えて、収入が減っていたそうです。売ることには同意する、ただ、あの土地はもともと父のものだから父に話してほしい、と。
義父には、私が電話しました。長い沈黙のあとで「あんたが出ていかなければ、こうはならなかった」と言われました。言い返す言葉は用意していたのですが、「売らせてください」とだけ言って、切りました。手が震えたのは、切ったあとです。
いまは任意売却の方向で進めています。売っても残る分をどうするかは、まだ決まっていません。45歳、子どもと2DKのアパート暮らしです。
先日、不動産会社の方から室内の写真が送られてきました。リビングに、あのソファが写っていました。
【49歳男】うつで1年休職し相談
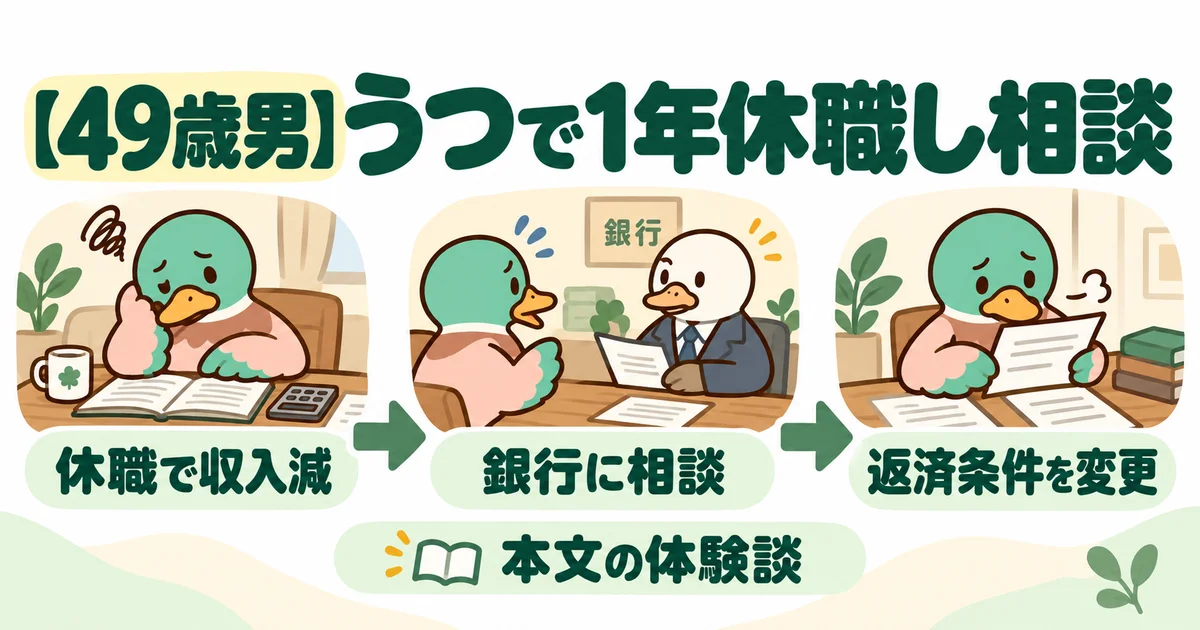
家を建てたのは40歳の手前で、営業の成績がいちばん伸びていた頃でした。35年ローンに何の疑問もなく、「退職金で繰り上げれば早く終わる」と紙に書いて、妻に見せたのを覚えています。
49歳の春に、診断書が出ました。適応障害、のちにうつ状態と書かれたものです。朝、目を開けると天井があって、その天井を自分で選んだことを思い出すまでに、時間がかかりました。
休職して最初の月は、給料が出ました。傷病手当金に切り替わると、月の手取りは22万から14万ちょいに。ローンは月9万強のままです。
妻はパートを週3日から5日に増やしました。「ちょうど人が足りないって言われたから」と言っていましたが、そんな都合のいい話がないことくらい、寝ていても分かります。
引き落とし日が近づくと、指先が冷たくなりました。妻は何も言いませんでした。夕方、台所の換気扇の音だけがやけに大きくて、その「何も言わない」が一番こたえました。
休職2ヶ月目に、引き落としが一度できませんでした。数日して銀行からハガキが届き、妻がそれを、テーブルの私の席に黙って置きました。責める置き方ではなかったのです。それがかえって、つらかった。
調べると「返済が苦しいときは早めに銀行へ相談を」と、どこにでも書いてあります。分かっているのです。分かっていて、電話が持てない。病気のせいなのか自分の弱さなのか、その区別も当時はつきませんでした。
あいみつ電話が持てないのは、弱さではないと僕は思います。家族にかけてもらうのも、立派な一手です。
電話は、結局妻がかけてくれました。予約の日時を紙に書いて、冷蔵庫に貼ってありました。
休職3ヶ月目の、その予約の日。家を出るまでに着替えを3回やり直しました。スーツは変だし、部屋着も変で、結局ポロシャツです。駅から銀行までは300メートルほどですが、信号をひとつ渡るたびに足が重くなりました。
番号札を持って待った15分は、人生でいちばん長い15分だったと思います。隣では、おばあさんが通帳の記帳のしかたを聞いていました。
担当の方は、思っていたよりずっと静かな人でした。診断書の写しと傷病手当金の通知を見せると、うなずいて、書類を順番に並べていきます。怒られるとか追い詰められるとか、勝手に想像していた自分が、少し恥ずかしくなりました。
聞かれたのは、復職の見込みと、毎月の収支でした。「いつ戻れそうですか」ではなく「主治医の先生は何とおっしゃっていますか」という聞き方で、それなら答えられました。
元金を据え置いて、利息だけ払う形に切り替えてもらえました。月9万強が、ひとまず2万ちょいです。期限つきで、据え置いた分はあとの返済に乗ってくる。それも最初にはっきり言われました。
- 診断書の写し
- 傷病手当金の通知
- 復職の見込み
- 毎月の収支
帰り道、同じ300メートルが普通の距離でした。家に着いて、妻に「2万ちょいになった」と言いました。妻は「そう」と言って、それから台所で、少し長く水を出していました。
休職は1年になり、いまは短い時間から職場に戻っています。期限が来る前に、もう一度あの窓口へ行く約束があります。今度は、予約の電話を自分でかけました。
【54歳女】退職金の見込みが甘い
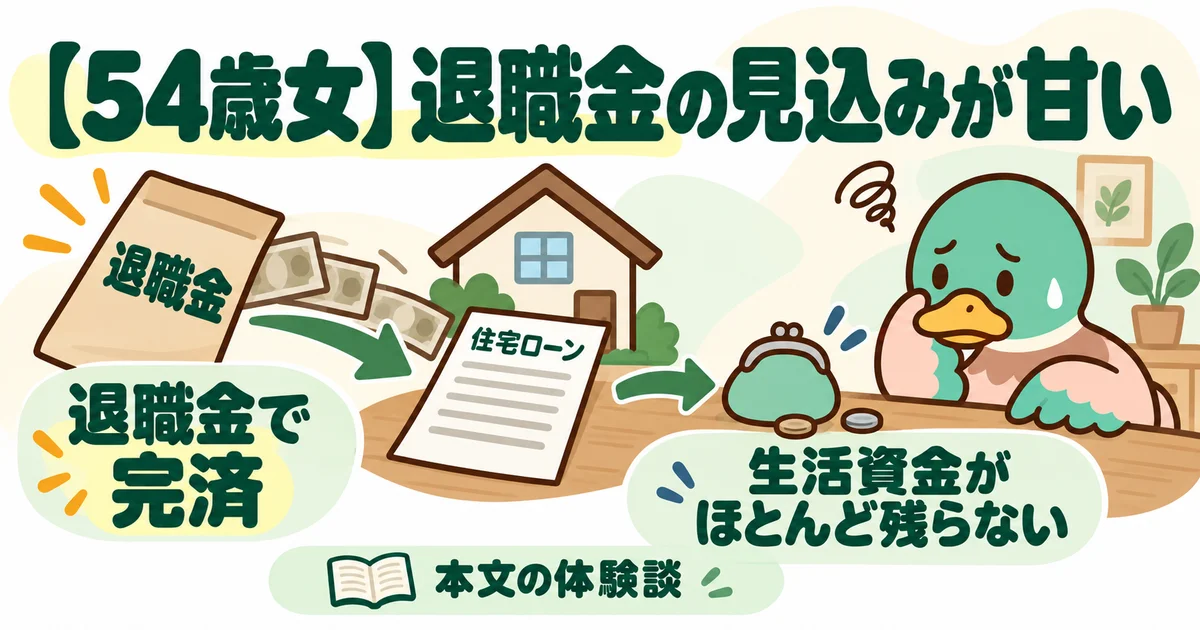
退職金の通知は、台所で開けました。1,170万。思っていた額より430万ほど少なくて、桁を3回数え直したのです。
人事に電話をすると、「制度改定のお知らせは、数年前に全社員へお配りしています」とのことでした。探したら、ありました。ほかの書類と一緒に、読まずにファイルにとじてあったのです。
家を建てたのは、私が39の年でした。夫の転勤がもうない、と決まったころに、義母が「いつまで賃貸に住むつもりなの」と一言。背中を押されたというより、断る理由を私から消された、というほうが近いのです。
銀行では「退職金で完済できますよ、お二人の収入なら大丈夫です」と言われました。その「退職金」がいくらなのかを、私は15年間、一度も会社に確かめませんでした。
あいみつ「退職金で完済」を計画に入れるなら、金額は会社に聞けば分かります。15年待つ必要はないんです。
54で早期退職に手を挙げたのは、自分の判断です。残っていたローンは1,150万。退職金で一括返済しました。
手元に残ったのは、19万8千円ほどです。190万、と書こうとして桁を確かめたら、19万でした。書いていて、笑えました。笑える話ではないのですが。
老後のお金としてあてにしていた退職金が、家に全部入った形です。夫に伝えると、しばらく黙ってから「家は残ったんだから」と言いました。そのとおりです。そのとおりなのですが、家では食費は払えません。
「もし」は、いくつもあります。人事に一本電話をしていれば。50歳の節目に、資産を一度書き出していれば。台所の引き出しの輪ゴムのように、気づくとたまっているのです。
いまは契約社員で週4日、手取りは前の6割弱です。夫とは、年金を遅らせて受け取る話をしています。お互い言葉を選びすぎて、まだ結論が出ません。
先週、義母がうちに来て、「やっぱり持ち家はいいわね」と言いました。私は、お茶を出しました。
住宅ローン地獄になる借入額は?6000万・5000万・4000万の月返済
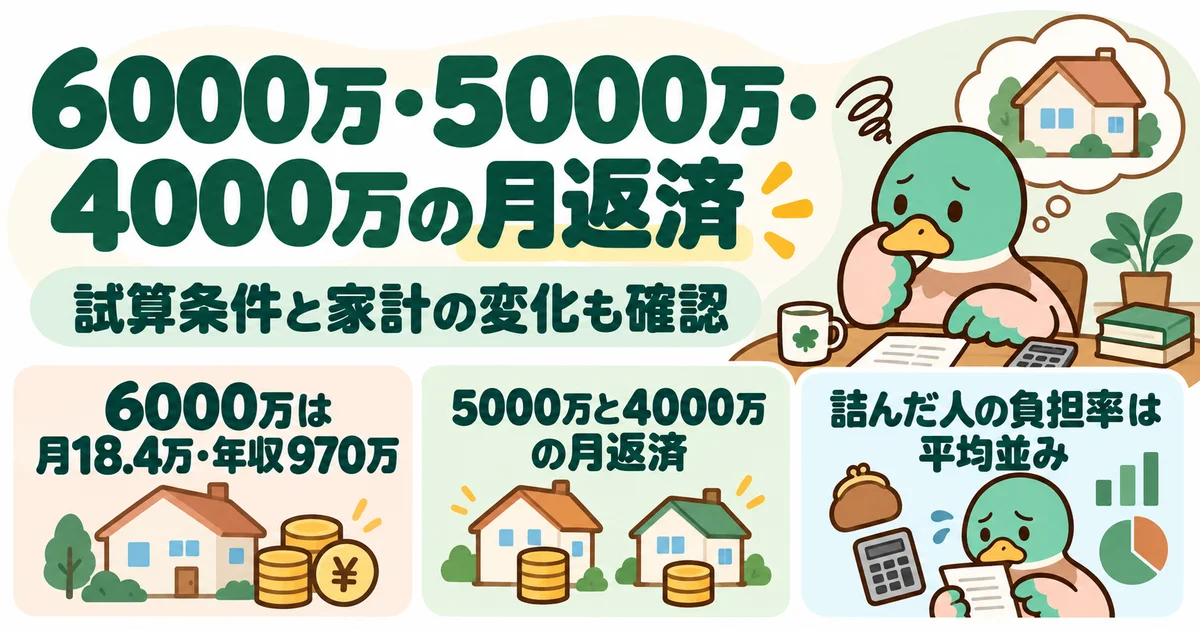
「6000万借りたらどうなるの?」という検索でこの記事に来る人が多いので、金額ごとの月返済と、それを無理なく返せる年収の目安を計算して置いておきます。
順番に見ていきます。
6000万は月18.4万・年収970万
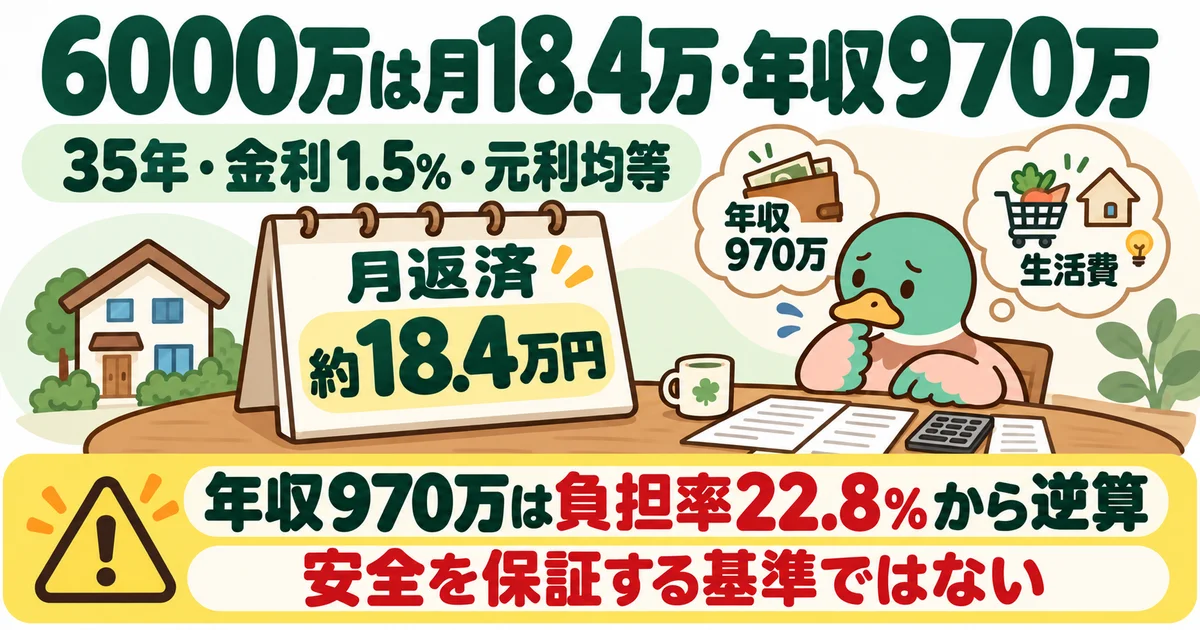
6000万円を35年・金利1.5%の元利均等で借りると、月々の返済は約18.4万円です。金利2.0%なら約19.9万円になります。
この18.4万円が「無理のない範囲」に収まるかは、月収に対する返済の割合(総返済負担率)で見ます。住宅金融支援機構の2025年度フラット35利用者調査によると、全国の平均総返済負担率は22.8%。この22.8%に収めようとすると、世帯年収でおよそ970万円が必要になります。
同じ調査で、土地付注文住宅の平均総返済負担率は26.4%と、いちばん高くなっています。ここまで許容するなら年収840万円ほど。ただ、この26.4%というのは「みんながやっているから安全」という意味ではまったくないので、そこは切り分けて考えてください。
5000万と4000万の月返済
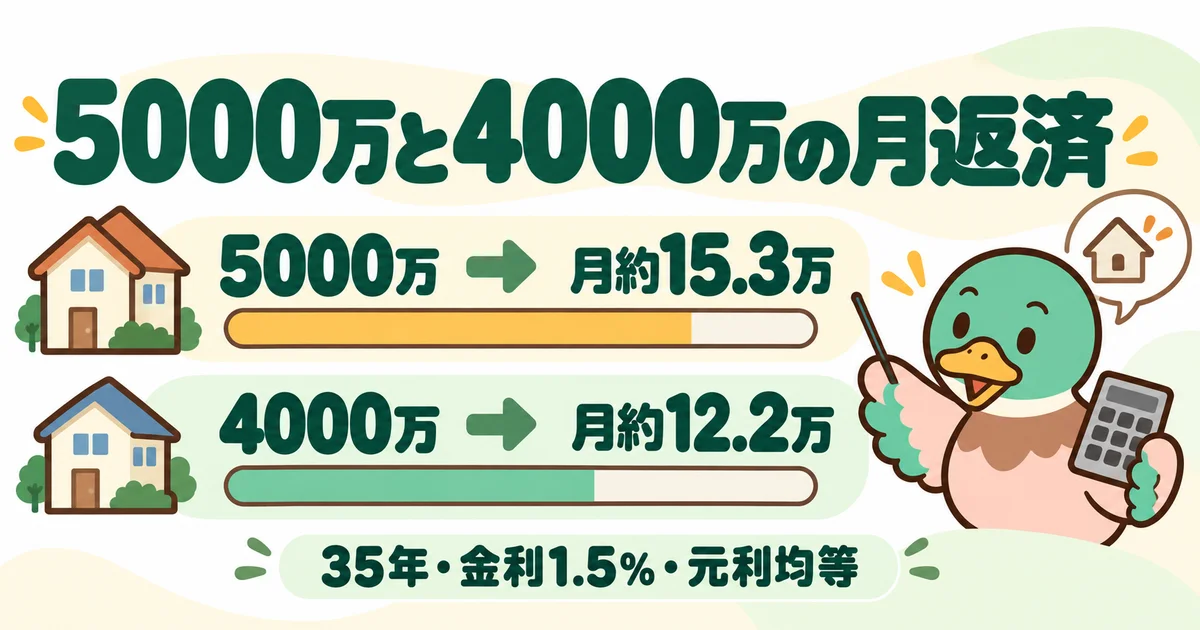
同じ条件(35年・元利均等・金利1.5%)で計算すると、こうなります。返済負担率22.8%で逆算した必要年収も並べました。
- 6000万=月18.4万/年収970万
- 5000万=月15.3万/年収810万
- 4000万=月12.2万/年収645万
金利が2.0%になると、6000万で月19.9万、5000万で月16.6万、4000万で月13.3万。変動金利を選んでいる人は、この差額を毎月払えるかどうかが、そのまま将来の分かれ目になります。
 悩む男性
審査に通る額と、35年払い続けられる額は、まったくの別物なんですよね。
詰んだ人の負担率は平均並み
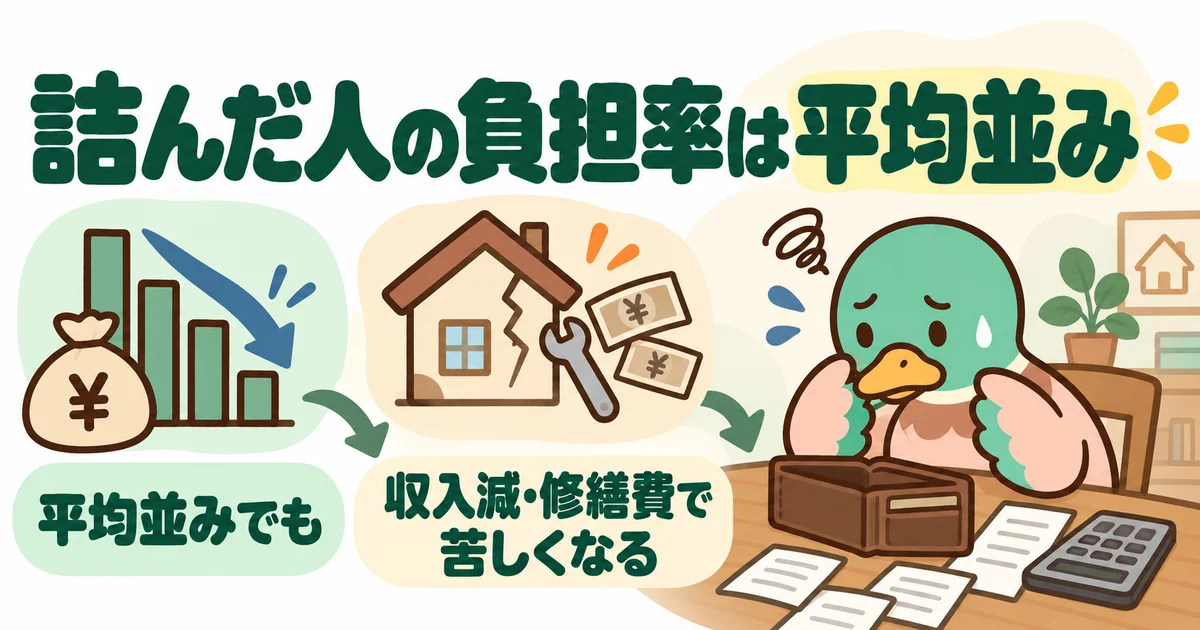
ここが、この記事でいちばん伝えたいところです。上の10名のうち、年収と月返済の両方が分かる人の総返済負担率を計算してみました。
31歳・年収560万で月10.9万の人は23.4%。37歳・年収540万で月9.4万の人は20.9%です。全国平均が22.8%ですから、この2人は借りすぎではなく、ど真ん中の借り方をしていたことになります。
それでも詰んだのは、額の問題ではなく「収入が減る」「修繕費が来る」という前提の崩れ方を計算に入れていなかったからでした。37歳の人は修繕積立の2万円を足した時点で25.3%に跳ね上がっています。平均どおりに借りても、想定外が2つ重なれば地獄側に落ちる、というのが10名を並べて見えたことです。
住宅ローン地獄に陥る人の共通点5選
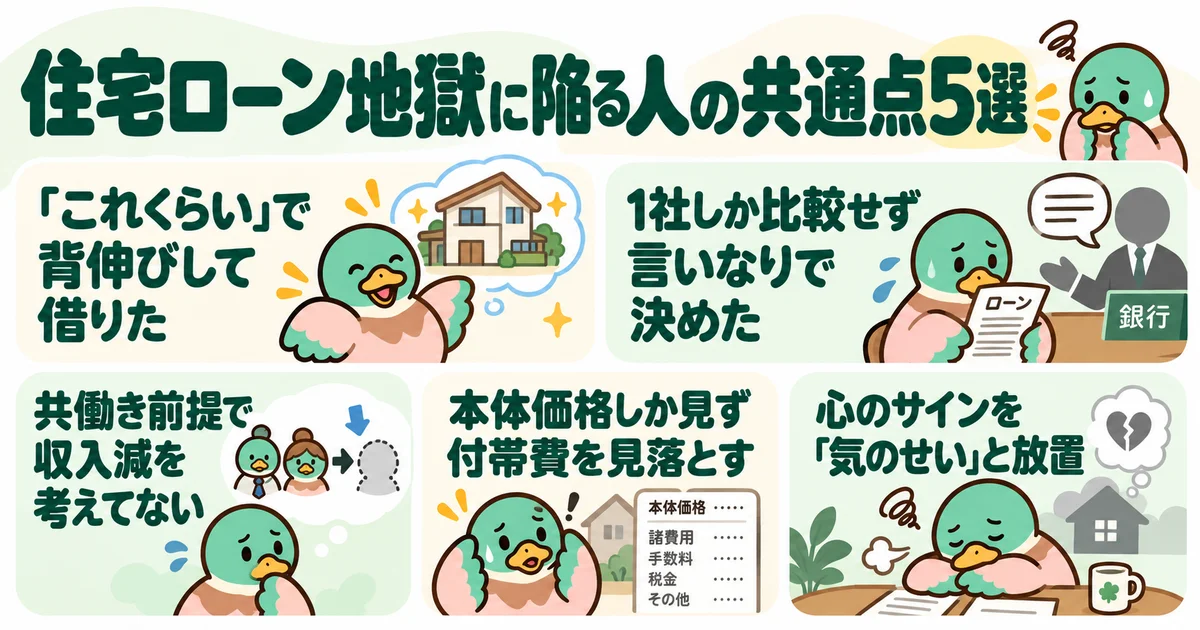
10名の体験談を読んでいて、僕自身ゾッとしたのが「あ、この入り方、僕も完全に同じだったな」っていう瞬間が何度もあったことなんですよね。
地獄に落ちた人と、ギリギリで踏みとどまれた人。その境目には、けっこうハッキリした共通点があるなと感じました。
順番に見ていきますね。読みながら、ひとつでも自分に当てはまるものがあったら、ちょっと立ち止まって考えてみてほしいです。
「これくらい」で背伸びして借りた
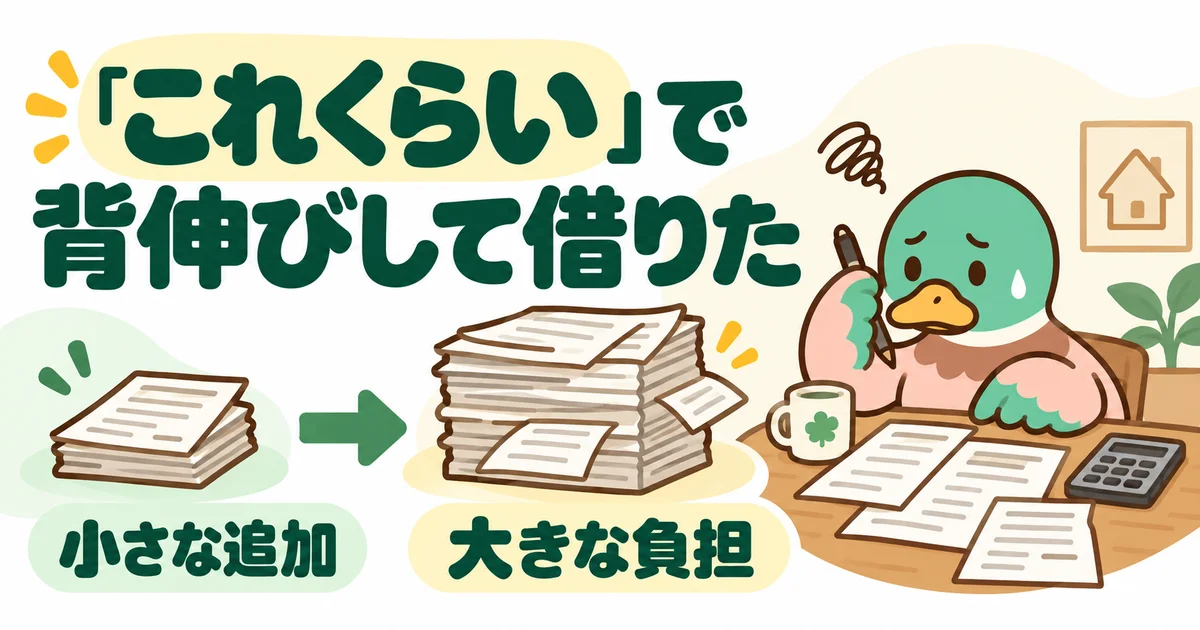
地獄に落ちてる人の話を読むと、最初の借入額の決め方が、だいたい「これくらいなら大丈夫だろう」っていう感覚なんですよね。
銀行の事前審査で「○○万円まで貸せます」って数字が出ると、それがなぜか「適正な予算」みたいに見えてきちゃう。でも銀行が貸せる額と、家計が無理なく返せる額って、けっこう違うんですよね。
僕も建物本体は予算内に収めたつもりだったんですけど、最終的に「あと200万くらいなら大丈夫」を3回くらい繰り返して、気づいたら当初予算より大きく膨らんでました。この「ちょっとだけ」が一番こわい。
 あいみつ
「これくらい」って、その瞬間は本当に大丈夫に見えるんですよ。怖いのは数年後なんですよね…。
1社しか比較せず言いなりで決めた
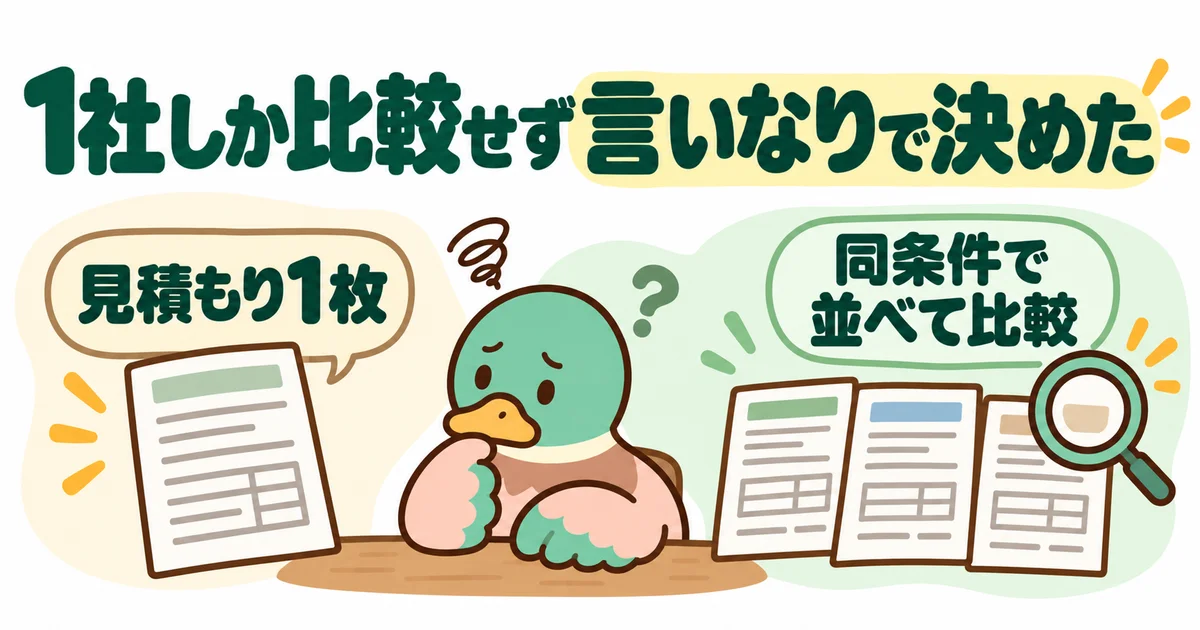
これは僕も完全にやらかしたやつです。最初に行ったハウスメーカーの営業さんがすごく感じよくて、間取りもサクッと出してくれて、もうここでいいかなって。
でも、あとで知り合いに聞いたら、同じ広さ・同じくらいの仕様で200万以上安く建ててる人がふつうにいたんですよ。あの時の僕に教えてあげたかった。
1社しか見てないと、その金額が高いのか安いのかも判断できないんですよね。営業さんが「これがうちの相場です」って言えば、そうなんだって思っちゃう。比較対象がないって、こんなに無防備なんだなって今は思います。
共働き前提で収入減を考えてない
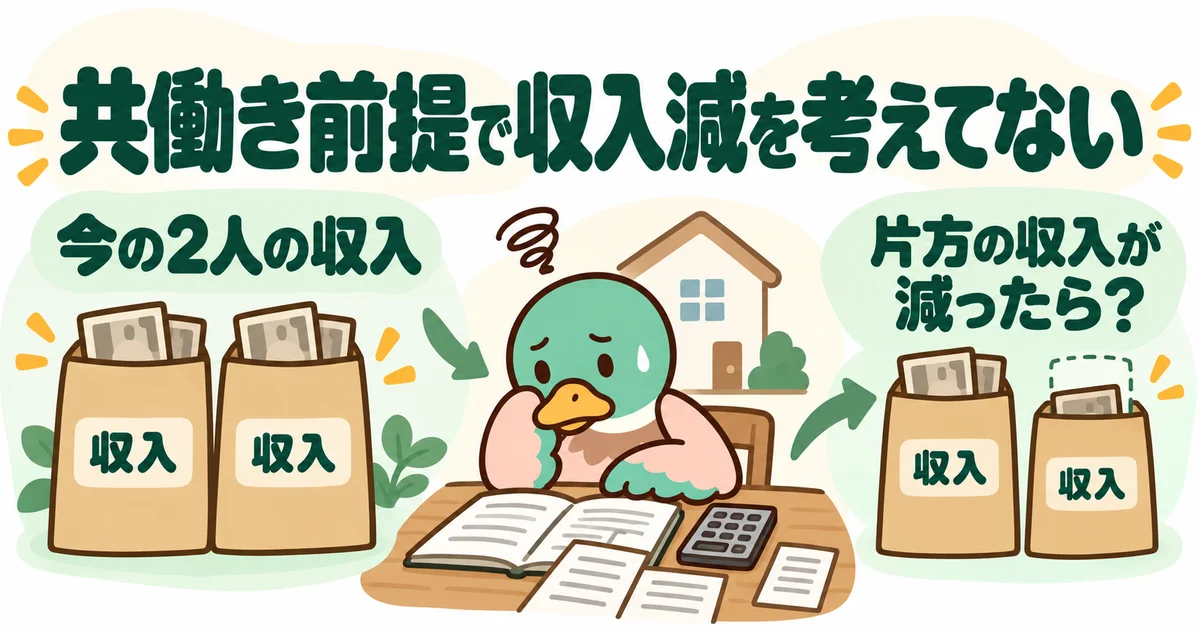
体験談で多かったのが「ペアローンで組んだけど、奥さんが産休・育休で収入が落ちて詰んだ」っていうパターン。
契約のときは2人ともフルタイムで、世帯年収もそれなりにあって。でも子どもが生まれたり、親の介護が始まったり、転職で年収が一時的に下がったり。10年・20年って単位で見ると、収入って一直線には伸びてくれないんですよね。
「今の2人の収入」じゃなくて、「片方が3年止まっても払えるか」で考えておかないと、けっこう厳しいかもなって思います。これは僕自身、契約時に全然考えられてなかった視点でした。
本体価格しか見ず付帯費を見落とす
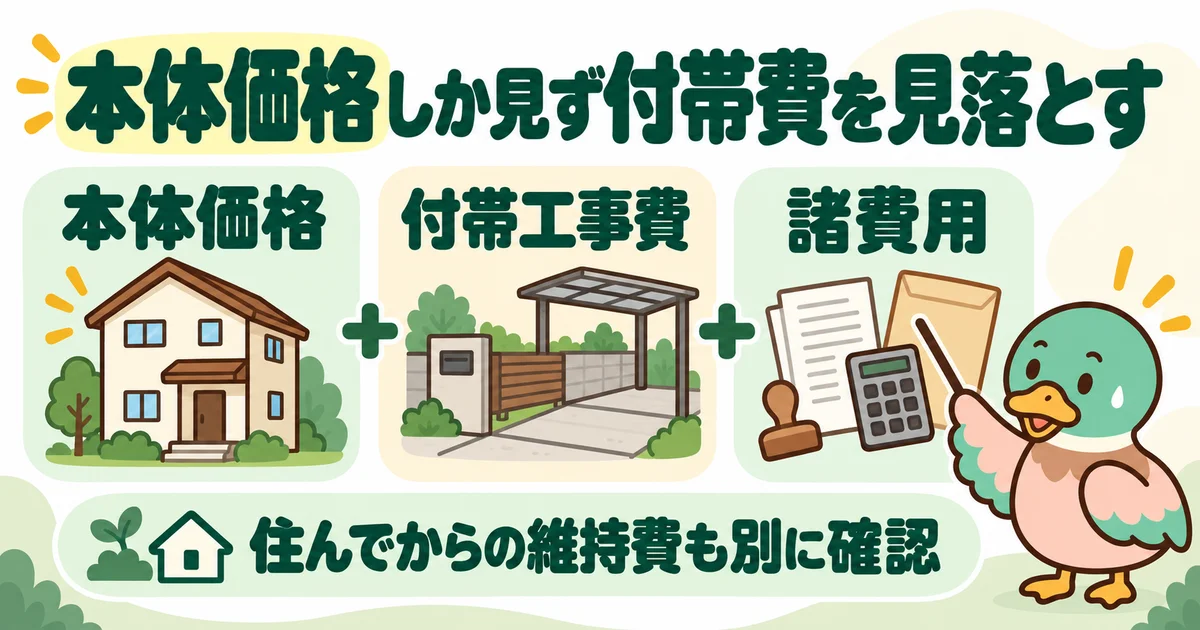
これも僕がモロにやらかした共通点なんですけど、本体価格2,500万、みたいな数字だけ見て「いけるじゃん」って判断しちゃうやつ。
実際は付帯工事費(地盤改良・外構・カーテン・照明・エアコン等)と諸費用(登記・火災保険・つなぎ金利・引越し)で、本体価格の30〜40%が普通に上に乗ってくるんですよね。3,000万のつもりが、気づいたら総額3,900万。
あと、住んでからの維持費もけっこう抜けがち。固定資産税、火災保険の更新、10〜15年で外壁・屋根のメンテ。月々のローン返済額しか見てないと、こういう不定期な出費でジワジワ削られていきます。
心のサインを「気のせい」と放置
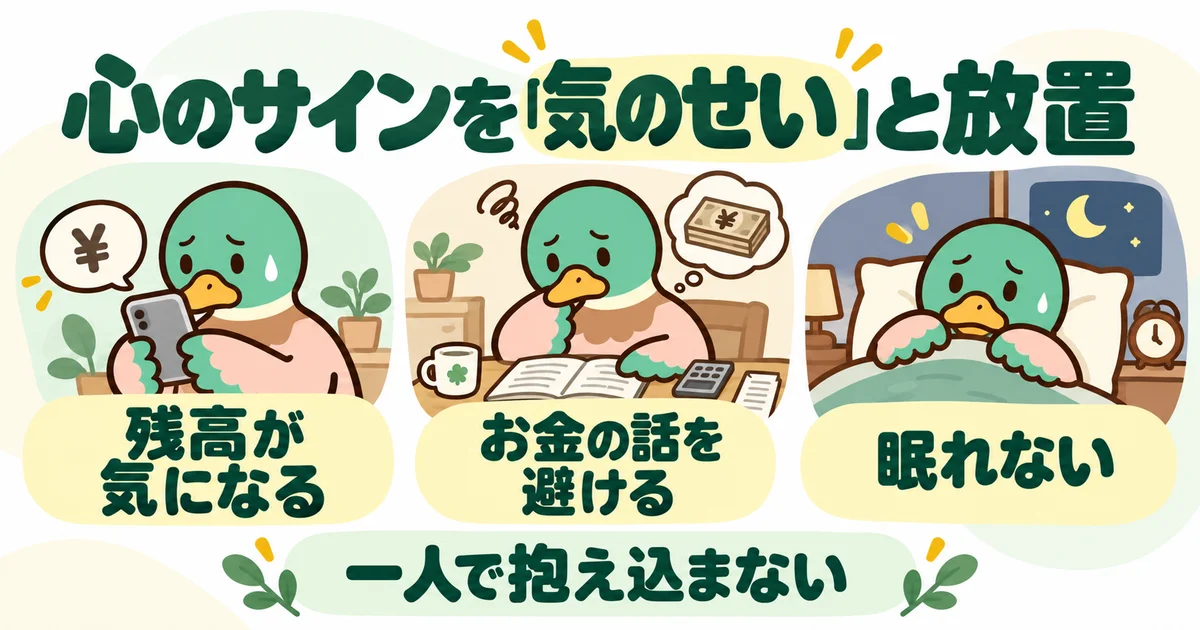
これは体験談を読んでいて一番胸が痛かった共通点で。返済が苦しくなってきた段階で、たいていの人は何かしらサインが出てるんですよね。
朝起きたときに家計のことを考えて動けなくなる、給料日前にスマホの残高を何回も確認しちゃう、夫婦でお金の話を避けるようになる。このサインに早めに気づいて動けた人ほど、選べる手段が多く残っていた印象でした。
「気のせい」「もう少しがんばれば」で蓋をしているうちに、滞納が始まって信用情報に傷がついて…ってなると、選べる選択肢がどんどん減っていく。心のサインって、家計のサインと同じくらい大事だなって思います。
住宅ローン地獄から抜け出す方法
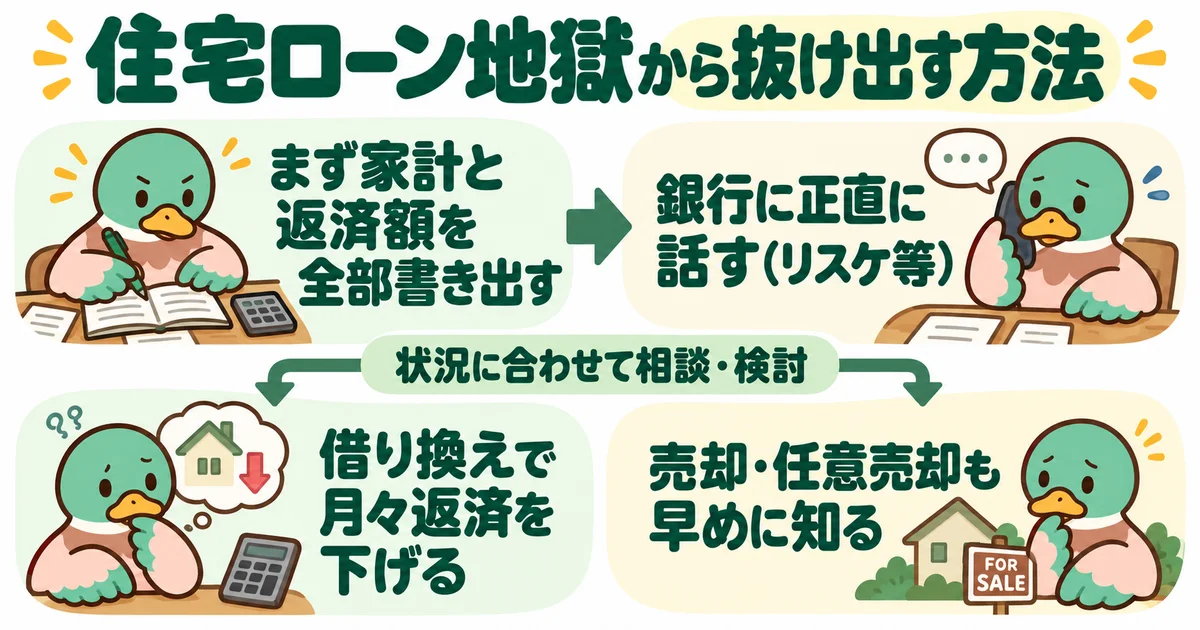
「もう手遅れかも」って思ってる人にこそ読んでほしいパートです。僕は当事者じゃないんですけど、周囲で抜け出せた人の話を聞くと、共通してるのは「動いた」っていう一点なんですよね。
大事なのは順番で、いきなり売却を考える前にやれることがけっこうあります。相談が遅れるほど、選べる手は確実に減っていく感じです。
まず家計と返済額を全部書き出す
地獄から抜け出した人の話を聞くと、最初にやってるのはだいたい「全部書き出す」なんですよ。漠然と「やばい」じゃなくて、紙とかExcelに収入と支出と返済額を全部並べてみる。
これ、地味なんですけど効果がすごい。「あと何ヶ月でいくら足りなくなるか」が数字で見えると、対策の優先順位がハッキリするんですよね。
逆に、ここを飛ばして感覚で動こうとすると、判断がブレやすい。スマホのアプリでも紙でも、まずは現実を直視するところから。怖いけど、ここを越えないと次に進めないので。
銀行に正直に話す(リスケ等)
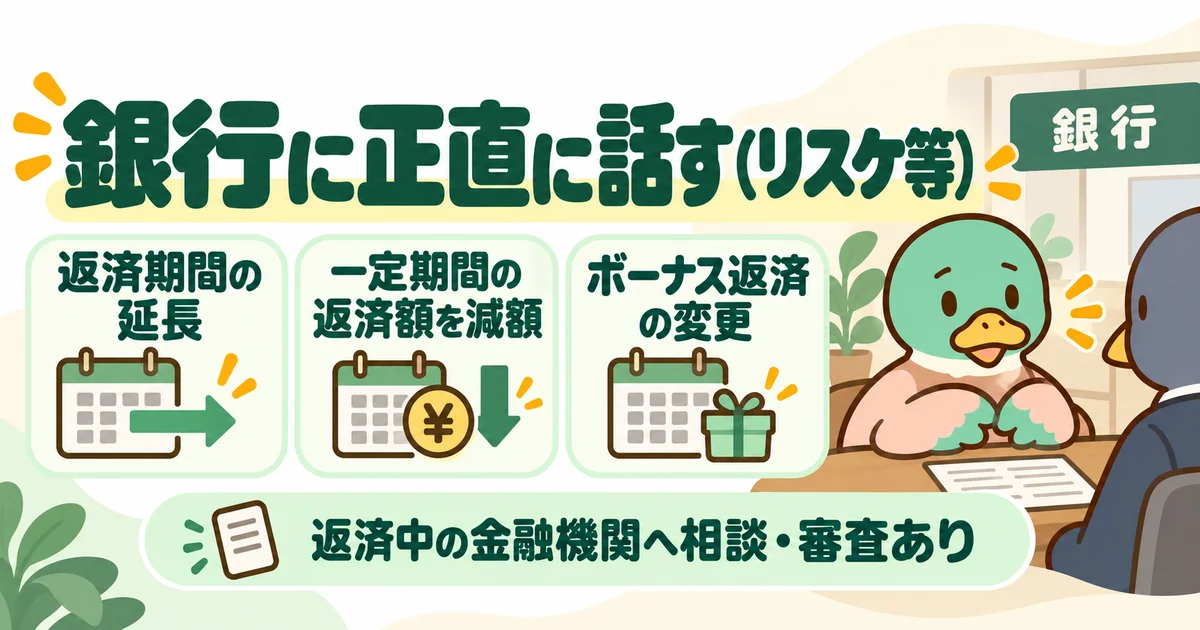
意外と知られてないんですけど、銀行って延滞される前に相談に来てくれる人には、けっこう柔軟に対応してくれるんですよね。
具体的にはリスケ(返済条件の変更)。一定期間だけ元金の返済を止めて、利息だけ払う、みたいな調整ができたりします。延滞してから相談に行くと、できることがガクッと減るのがポイントで。
「銀行に言ったら家を取られる」って思ってる人、けっこういるんですけど、逆なんですよね。早めに「苦しいです」って言いに行った人ほど、家を残せてる印象です。話しに行くハードルは高いけど、その一歩がデカい。
フラット35なら、この返済方法の変更メニューが公式に公開されています。住宅金融支援機構の月々の返済でお困りになったときによれば、選べるのは次の3タイプで、いずれも手数料はかかりません。
- Aタイプ=返済期間の延長など
- Bタイプ=一定期間の返済額を減額
- Cタイプ=ボーナス返済の変更・取止め
相談先は返済中の金融機関で、組み合わせて使うこともできます。ただし審査があり、総返済額そのものは増えます。それでも、家を失うことと比べたら選ぶ価値のある選択肢です。民間の銀行でも呼び方が違うだけで、似た仕組みは用意されています。
滞納すると何ヶ月で家を失うのか
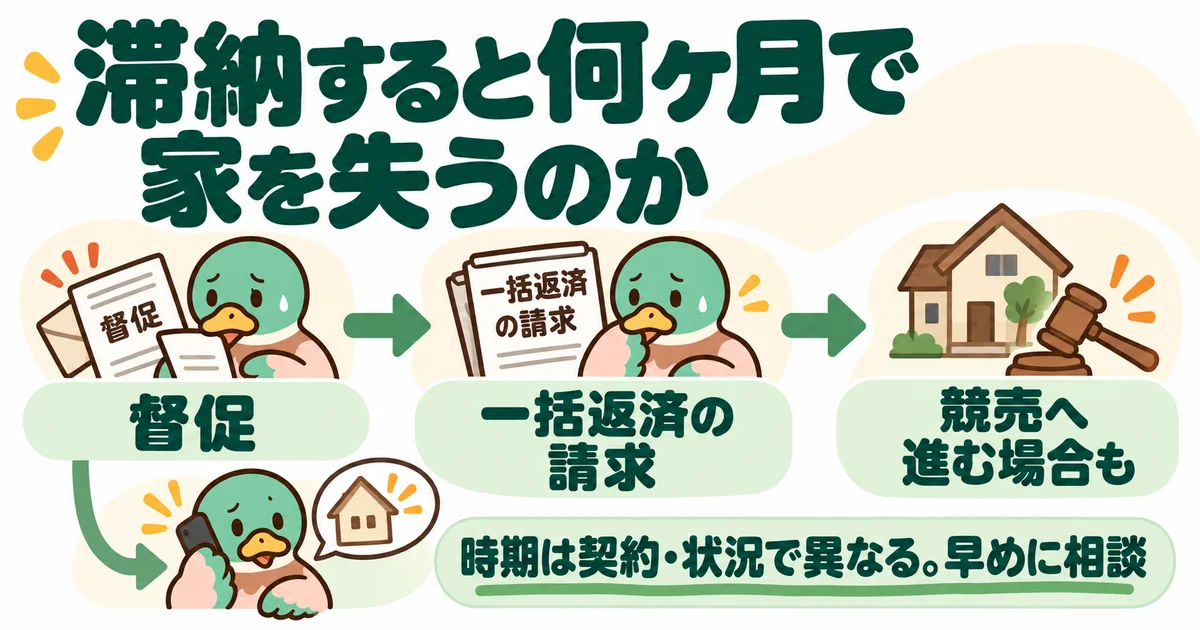
「あと何ヶ月なら耐えられるのか」を知らないまま怖がっている人が多いので、時間の流れだけ書いておきます。
滞納が1〜2ヶ月で督促状、2〜3ヶ月で催告書、3〜6ヶ月で「期限の利益喪失通知」が届きます。ここに至ると分割で払う権利がなくなり、残債の一括返済を求められます。その後、保証会社が代わりに返す代位弁済に進み、競売の申立てへ。滞納の開始から競売まで、早いと半年ほどしかありません。
逆に言えば、最初の督促状が届いた時点で動けば、まだ打てる手がいくつも残っています。35歳の人も49歳の人も、体験談の中で動いたのはこの初期の段階でした。
借り換えで月々返済を下げる
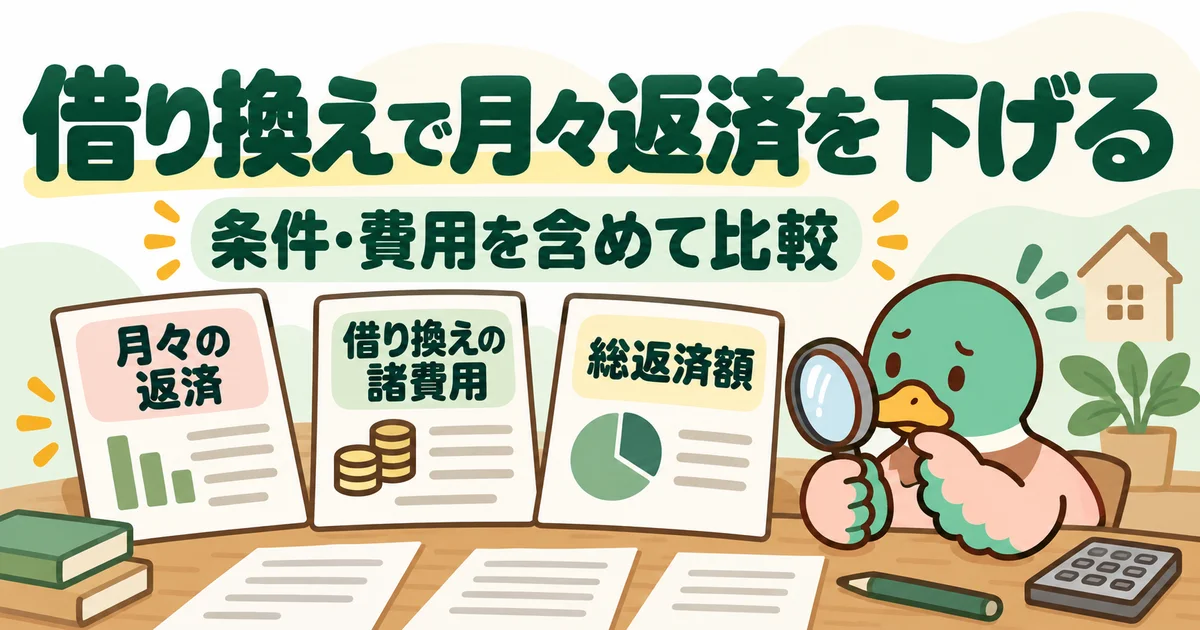
まだ滞納してなくて、信用情報に傷がない段階なら、借り換えで月々の返済を下げられることがあります。
金利が組んだ当時より下がってるとか、変動から固定への切り替えとか、別の銀行で組み直すことで返済期間を延ばすとか。月々2〜3万円下がるだけで、家計の呼吸がだいぶラクになるケースは普通にあります。
ただ、借り換えにも事務手数料とか諸費用がそれなりにかかるので、トータルで本当に得になるかは要計算。複数行で試算してもらうのが基本かなと思います。ここでも比較って大事なんですよね。
売却・任意売却も早めに知る
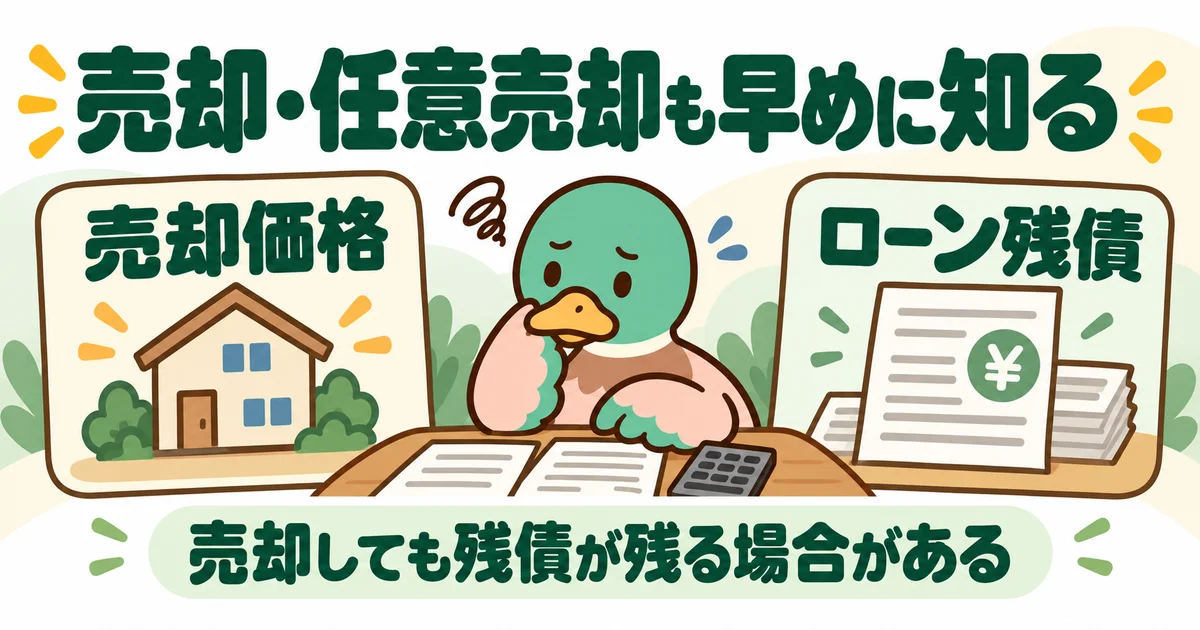
最後の選択肢として、家を手放すという道もあります。これは負けじゃなくて、生活を立て直すための前向きな判断だと僕は思ってます。
普通売却(ローン残債より高く売れる)で済めば一番きれいですけど、残債の方が多い場合は任意売却という方法があります。競売になる前に動けば、市場価格に近い金額で売れる可能性が高いのがポイント。
逆に、売れる額がローンの残りを上回りそうで、子どもの学校などで同じ家に住み続けたいなら、リースバックも候補です。家賃が今の返済より高くならないかを先に確かめる方法をいえカツLIFEのリースバックの記事に書きました。
競売までいくと相場の6〜7割になることもあるので、そうなる前に決断できるかどうかで残る借金の額が全然違ってきます。「売る」って言葉に抵抗ある人多いんですけど、選択肢として早めに知っておくだけでも、心の余裕が違うかなと。
 あいみつ
家を売るという道は、早めに知っておくだけで心に余裕ができます。まず確かめたいのは、査定額とローンの残りの2つです。
売るかどうかを考え始めたら、最初に要るのは「今の家がいくらで売れそうか」と「ローンの残り」の2つの数字です。査定額が残りを上回れば、普通の売却で済みます。下回るなら、任意売却や、売ったあとも同じ家に住み続けるリースバックを考える段階だと分かります。
査定額は会社によって差が出ます。僕が住み替えを本気で考えて5社に出したときは、同じ家で330万円ひらきました。
あいみつ1社の数字だけで「売っても借金が残る」と決めないでください。
\返済に悩む人向けの人気の査定3社/
ズバット 不動産売却 | イエウール | いえカツ LIFE |
| こんな人向け | ||
| まず何社かの 査定を並べたい | 地方でも 会社を探したい | 売っても住み 続ける道も見たい |
| 比べられる売り方 | ||
| ○ 売却の査定 | ○ 売却の査定 | ◎ 仲介・買取・ リースバック |
| 対象エリア | ||
| ○ 全国の会社 が参加 | ◎ 全国47 都道府県 | △ 9都府県 のみ |
| 安心材料 | ||
| 比較サイト 運営20年以上 | 東証スタンダード 上場企業が運営 | 弁護士に 初回無料相談 |
| \入力58秒/ 無料で査定 | \入力60秒/ 無料で査定 | \最短60秒/ 無料で査定 |
| ▶口コミを見る | ▶口コミを見る | ▶口コミを見る |
【PR】
350万ぼったくられた僕がこれから家を買う人に向けて地獄に落ちないコツを伝授
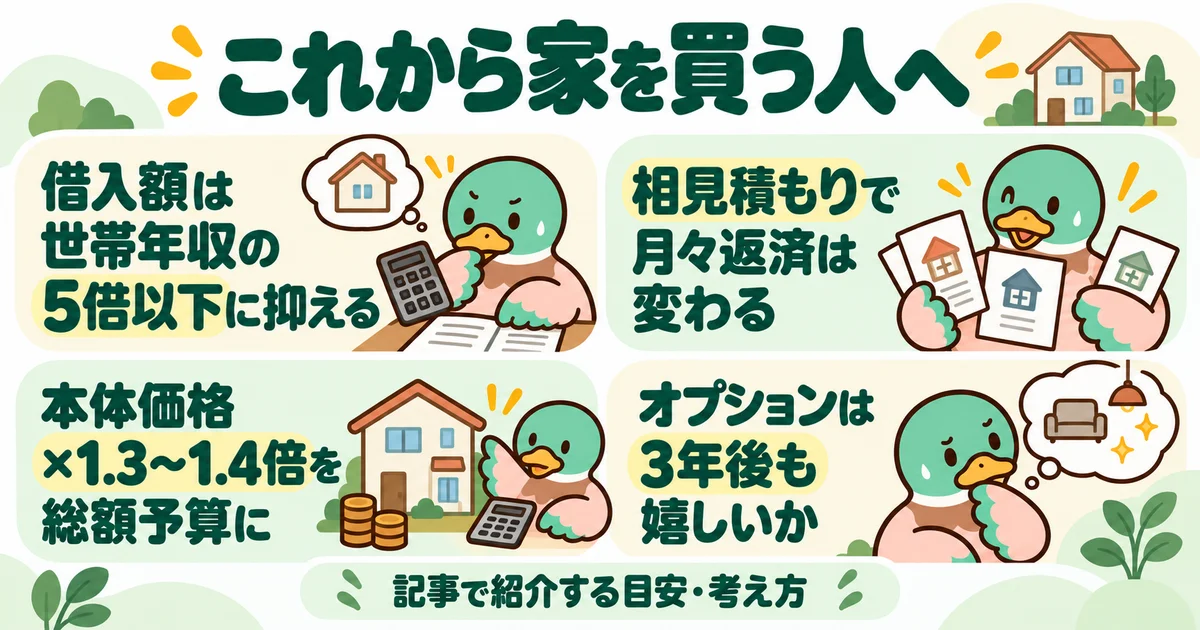
ここからは、まだ契約してない人向けのパートです。10名の体験談と、僕自身が350万損した経験から「これだけは先にやっておけばよかった」と思うことをまとめます。
正直、僕は契約前にこれを知りたかったです。だから今、契約前の人に向けて全力で書いてます。
借入額は世帯年収の5倍以下に抑える
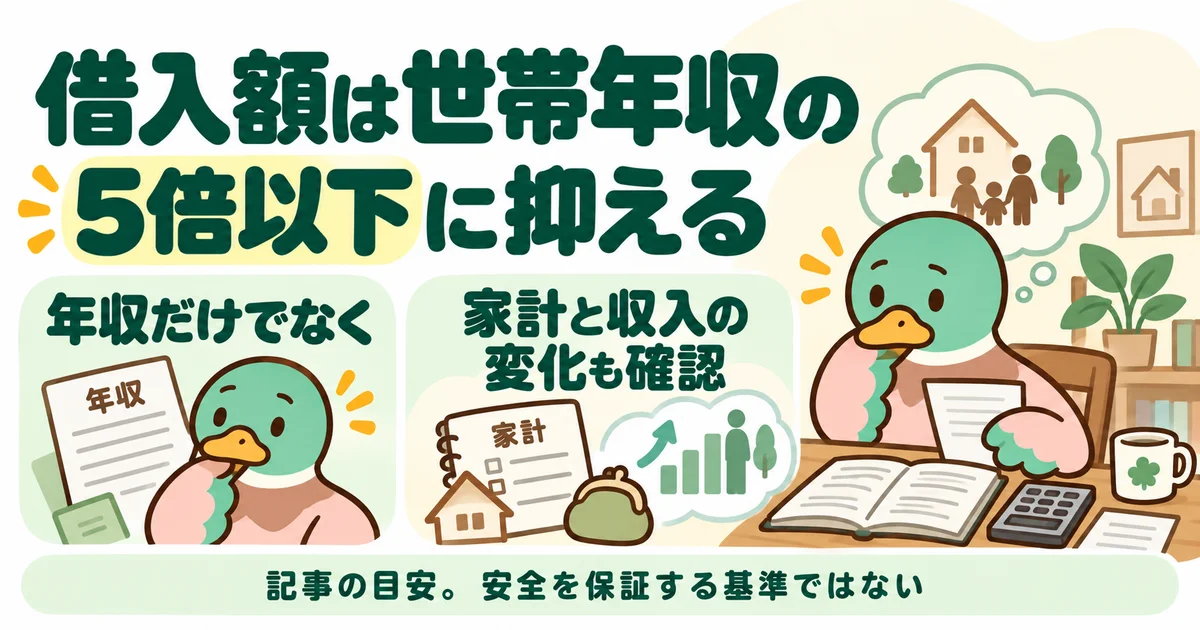
銀行は年収の7〜8倍まで貸してくれるんですけど、これは「貸せる額」であって「返せる額」じゃないんですよね。
体験談でも、年収の7倍以上で組んだ人はだいたいどこかで詰まってます。世帯年収の5倍までなら、何かあったときに調整の余地が残る感じ。6倍超えるとちょっと黄色信号、7倍は危険水域かなと。
「5倍だと希望の家が買えない」っていう人もいると思うんですけど、それは家の方を予算に合わせるしかないんですよね。逆をやると、20年30年苦しむことになるので…。ここはケチった方が絶対いい部分です。
相見積もりで月々返済は変わる
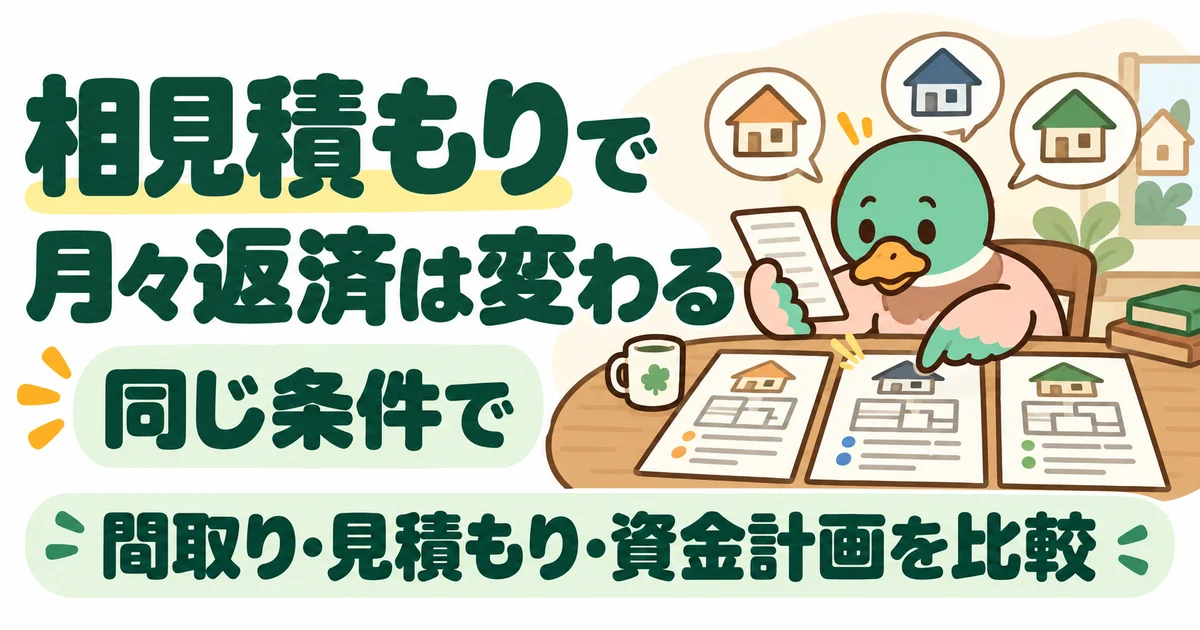
これ、僕が350万損した最大の原因なので、ちょっと熱めに書かせてください。家って同じ広さ・同じ性能でも、ハウスメーカーや工務店で普通に200〜500万くらい価格差が出る世界なんですよ。
1社しか見ないで契約すると、その金額が高いのか安いのかすら分からない。営業さんに「これがうちの相場です」って言われたら、そうなんだって思っちゃう。比較対象がないって、ほんと無防備なんですよね。
じゃあ何社と比べれば足りるのか。目安は3〜4社です。1社から7社まで回った5人がそれぞれどうなったかは、ハウスメーカーは何社回るのがいいかに書きました。
 あいみつ
1社だけだと、見積もりの金額が高いか安いかを判断できません。比べる会社の数は、3〜4社を目安にするとよさそうです。
で、複数社から間取りと見積もりを取る方法として、僕がもっと早く知りたかったのが、タウンライフ家づくりのような、要望を一回入力するだけで複数のハウスメーカーから間取り提案と資金計画・見積もりが届く無料一括サービスです。
展示場を何件もハシゴしなくていいし、自宅で落ち着いて各社の月々返済まで並べて比べられるのがデカいなと。僕がもしタイムスリップできるなら、契約直前の自分にこれを叩きつけて止めにいきます。300万単位の差が、ここで決まるので。
 あいみつ
「1社で十分」って思ってた当時の僕に、本気で土下座して止めたい。比較するだけで200万くらい普通に変わる世界です。
まだ契約前で、返済額が本当に払える範囲か不安なら、先に複数社の資金計画を並べてみてください。同じ条件の計画書が手元にあるだけで、「この借入額で大丈夫か」を自分で判断できます。
\ 入力はスマホで3分・完全無料 /
申し込みのコツ:会社を選ぶ画面では「まとめて選択」か3社以上にチェック(1社だけでは比べられません)。電話番号・住所を正確に入力すると、提案が届きやすくなります。
【PR】タウンライフ家づくり
本体価格×1.3〜1.4倍を総額予算に
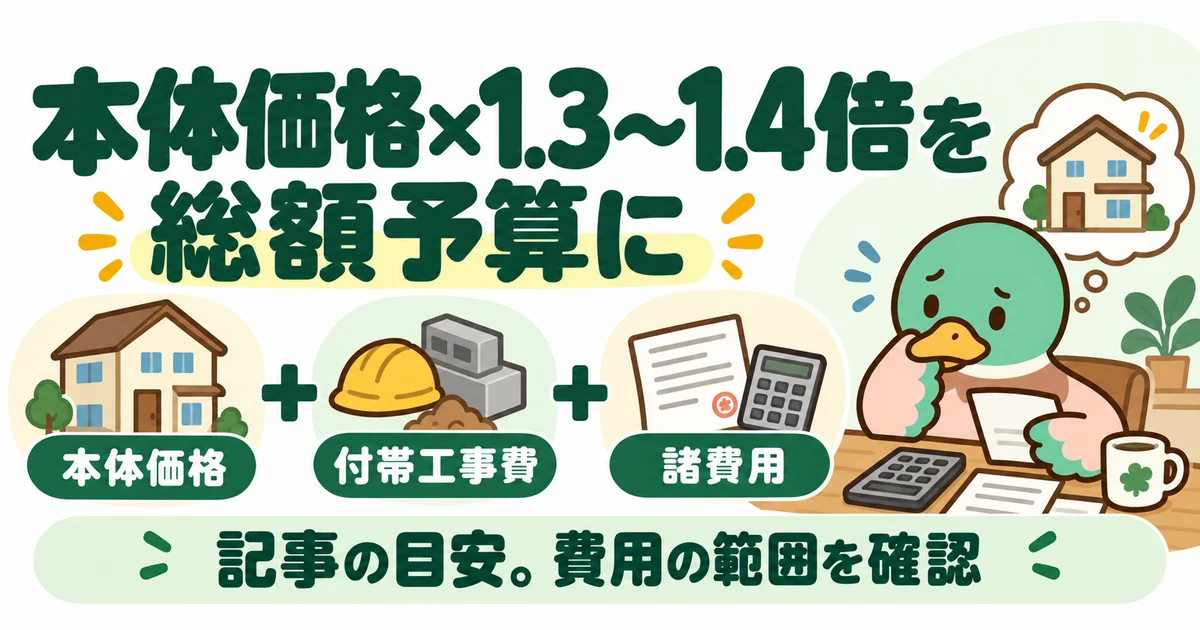
これも僕がやらかしたやつなんですけど、本体価格だけで予算を考えるとほぼ確実に予算オーバーします。
付帯工事費(地盤改良・外構・カーテン・照明・エアコン・カーポート等)と諸費用(登記・火災保険・つなぎ金利・引越し代)で、本体価格の30〜40%は普通に上に乗ってくると思っておいた方が安全。
本体2,500万なら、総額3,250〜3,500万で見ておく感じ。これで予算オーバーするなら、本体価格を下げて調整する。
逆だと、契約後に「こんなはずじゃなかった」が必ず発生します。僕がそうだったので…。
オプションは3年後も嬉しいか
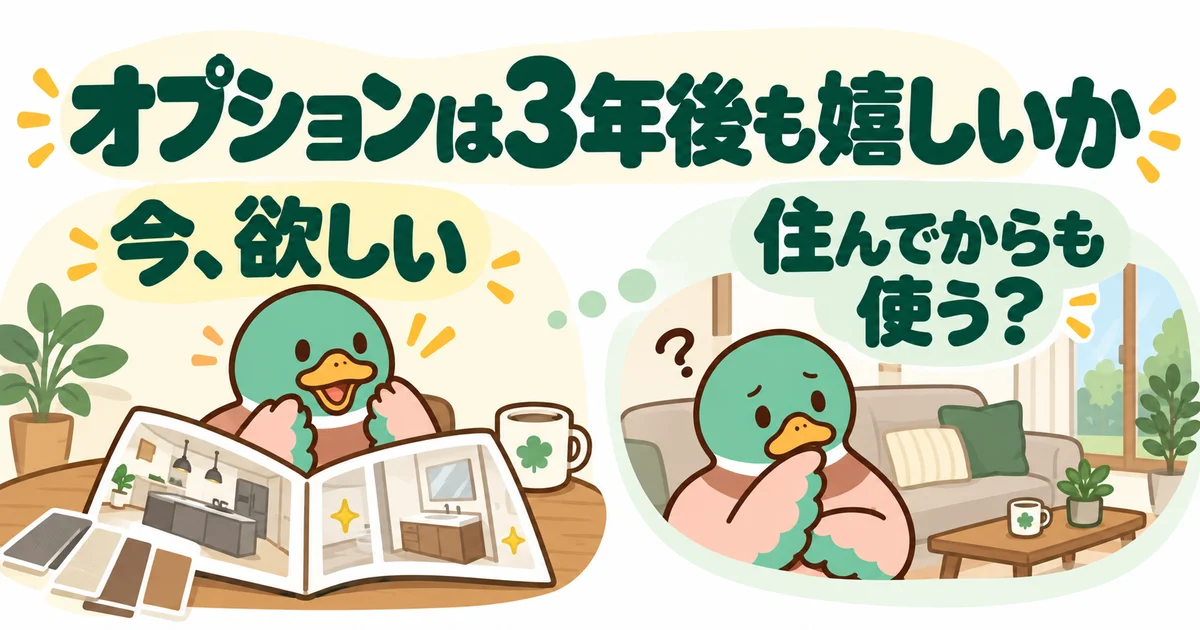
打ち合わせのテンションって、ちょっと異常なんですよ。あれもこれも欲しくなる。営業さんも「せっかくの注文住宅ですから」って後押ししてくる。
でも、僕が住んで4年経った今、振り返ると「使ってないオプション」がけっこうあるんですよね。判断基準は「3年後も毎日うれしいか」で考えると、だいたい外せるかなと。
逆に、断熱性能とか窓の性能みたいに「住んでから後悔しても直しにくいもの」には、ちゃんとお金を使った方がいい。僕は標準仕様の断熱等級4のまま建てちゃって、冬の朝の寒さで毎年後悔してます。装飾系より性能系、これは強めに言いたいです。
よくある質問
この記事に関連して、よくいただく質問をまとめておきます。
- 住宅ローン地獄から本当に抜け出せた人はいますか?
-
います。本記事の体験談でも、返済期間を延ばして月10万弱を8万台にした35歳の人、元金据え置きに切り替えて月9万強を2万ちょいまで落とした49歳の人、任意売却で仕切り直した33歳の人が出てきます。早く動けば動くほど選択肢が残るので、滞納する前に銀行か専門家に相談してください。
- 住宅ローン地獄の任意売却って、どれくらい時間がかかりますか?
-
通常3〜6ヶ月です。競売だと半年〜1年で強制退去、価格も相場の6〜7割。任意売却なら相場の8〜9割で売れて、転居タイミングも交渉できます。滞納3ヶ月で銀行から通知が来るので、その前に動き出すのが鉄則です。
- 住宅ローン地獄で銀行に相談すると、家を取り上げられたりしますか?
-
されません。むしろ早く相談した方が、リスケ(返済額の一時減額)や金利見直しに応じてもらえる確率が上がります。銀行も競売は手間で損なので、返済継続できる落としどころを探したい立場。滞納する前なら、選択肢は意外と残ってます。
- 住宅ローン地獄に陥らないために、年収の何倍までなら借りていいですか?
-
年収倍率5倍以内が安全圏、6倍が上限、7倍超は地獄ゾーンです。年収500万なら2,500万、年収700万なら3,500万が安全ライン。銀行は7〜8倍まで貸してくれますが、それは「貸せる額」で「返せる額」じゃないです。
- 住宅ローン地獄の借り換えは、誰でもできますか?
-
条件があります。①返済遅延がないこと②年収が借入当時から下がってないこと③築年数20年以内、が主な条件。すでに滞納してる場合は借り換え不可なので、その前に動くのが大事。auじぶん銀行・住信SBI・PayPay銀行あたりが借り換え金利低めです。
- 住宅ローン地獄で離婚することになったら家はどうなりますか?
-
①売却して残債清算②片方が住み続けて借り換え③共有のまま住む、の3択です。一番揉めるのが③で、後々さらに紛争化します。
ペアローンの場合は片方への借り換え審査が通るかが鍵で、通らないと売却一択になります。離婚前に銀行と相談してください。
- 住宅ローン地獄を救う公的支援はありますか?
-
あります。①住宅金融支援機構の返済特例(最長15年延長)②自治体の住宅相談窓口(無料)③法テラスの無料法律相談、の3つ。
フラット35なら返済期間延長や元金据置が認められやすいです。「相談=取り上げられる」じゃないので、まず使えるものを全部当たってください。
- 住宅ローン地獄になりやすい人の共通点は何ですか?
-
①「これくらいなら」で背伸びして借りた②1社しか比較せず営業の言いなりで決めた③共働き前提で収入減を考えてない④本体価格しか見ず付帯費を見落とした⑤心のサインを気のせいと放置した、の5つです。記事内の10人も、とんでもない額を借りた人はいません。ど真ん中の借り方をしていて、そこに収入減や想定外の出費が重なって詰んでいます。
- 住宅ローン地獄で家を売っても残債が残ったらどうなりますか?
-
残債は個人の借金として残ります。任意売却で残債500万〜1,000万になるケースが多くて、月3万〜5万の分割返済が一般的。
自己破産という選択肢もありますが、住宅ローン以外の借金もまとめて整理することになるので、弁護士と相談してから決めてください。
- 住宅ローン地獄を避けるために事前にできることは何ですか?
-
①相見積もりで本体200万下げる②年収倍率5倍以内に抑える③頭金2割入れる④FPで30年シミュ⑤変動と固定の比較、の5点。僕は①と②を怠って350万損しました。契約前にこの5つを全部やれば、地獄に落ちる確率はほぼゼロまで下げられます。
あわせて読みたい関連記事
住宅ローン地獄から抜け出した人や、これから契約する人に向けて、次に読んでほしい3本を置いておきます。
これから家を建てる人は、まず注文住宅の一括資料請求サイトおすすめランキングTOP8で複数社の見積もりを取るところから。1社しか見ないで契約すると、僕みたいに350万損します。
審査を通った会社だけを厳選して紹介してくれる持ち家計画の口コミ評判も10名分まとめてあるので、実際に使った人の本音の声を読んでおくと判断がブレません。
そもそも自分の年収でいくらまで借りていいのか不安な人は、住宅ローンはいくらまで借りられる?年収別の目安と後悔した5人の本音を先にチェックしてみてください。
あわせて読みたい関連記事です。
返済がきつくて売却も頭をよぎるなら、まず自分の家がいくらなのかを知らないと判断できません。僕が5社に同時査定を出して330万円の差がついた記録は一括査定5社を使った実録にまとめています。
まとめ|住宅ローン地獄からは抜け出せる
住宅ローン地獄って、入口から見ると絶望的に見えるんですけど、ちゃんと動いた人から確実に軽くなっていく世界です。一人で抱えないこと、これに尽きるかもです。
あらためて、この記事の内容をまとめます。
家って人生で一番でかい買い物で、しかも一度契約すると30年単位で付き合うことになるんですよね。だからこそ、契約前の数ヶ月で得られる情報量が、その後の数百万・数千万円の差になってくる。情報格差がこんなにダイレクトに金額に効くジャンル、なかなかないと思います。
これから契約する人は、本当に本当に、複数社を比較してから決めてほしいです。無料で複数社の間取り+見積もりが届くサービスを使うだけで、僕がやらかした350万の損は普通に防げたと今でも思ってます。展示場を何件も回らなくていいので、時間もかからないですし。
契約日までまだ2週間以上あるなら、タウンライフ家づくりで複数社の間取りと資金計画をまとめて取り寄せておくと、比べる材料が一度にそろいます。
あいみつ家づくりは、契約前に集めた情報の量がそのまま金額の差になります。決める前に、複数社を比べる時間を取ってください。
すでに苦しい人は、銀行や専門家に相談に行く一歩を。これから建てる人は、契約前にもう一社だけでも比較する一歩を。
動いた人から、ちゃんとラクになっていく世界なので。同じ轍を踏む人が一人でも減ったら、この記事を書いた意味あるかなって思います。
家は、家族と笑って暮らすための場所のはずです。返済に追われて夫婦の会話が消えていく場所じゃない。あなたが夜中に通帳を見て眠れなくなる前に、契約前のいまだからできることをひとつだけ。それで守れるのは数百万円じゃなくて、これからの何十年の暮らしそのものだと、僕は本気で思ってます。
あいみつ僕は350万損したけど、その経験を誰かの予防に使ってもらえたら、ちょっとは報われるかなって思ってます。一緒にがんばりましょう。